信用金庫で金利4%は実在する?驚きの高金利の真相と裏のからくり
日銀のマイナス金利解除以降、預金金利の引き上げ競争が各地の金融機関で活発化しています。ネットやSNS、シニア層の口コミの間では「信用金庫に金利4パーセントの定期預金が存在する」という情報が飛び交い、預金者の熱い視線を集めています。長らく続いたゼロ金利時代を経験した身からすれば、年利4%という数字は破格の好条件に映るはずです。
果たして元本保証の代名詞である定期預金において、そのような夢のような高配当が本当に提供されているのでしょうか。大手メガバンクの金利水準をはるかに凌駕する背景には、金融機関側の綿密なビジネスモデルと、預入時に見落としてはならない厳格な適用条件が潜んでいます。現場の窓口実態や最新データをもとに、噂の全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:単独の定期預金で金利4%が提供されるケースは皆無に等しく、その多くは「投資信託セットプラン」や「退職金専用」などの短期限定上乗せ金利である。
- 要点2:年利4%の表示があっても適用期間は最初の3カ月程度に限定される場合が多く、実質利回りは大幅に下がるうえ、投信の手数料や価格変動リスクが伴う。
- 要点3:信用金庫の「出資配当金(出資金に対する年利数%の配当)」との混同も目立ち、出資金は預金保険制度(ペイオフ)の保護対象外となる点に警戒が必要である。
【2026年最新】信用金庫の金利4%は本当か?噂の真相と背景
結論から申し上げますと、誰でも無条件で預け入れられる通常の定期預金において、金利4パーセントという常設商品は実在しません。2026年現在の日本国内における預金金利動向を俯瞰すると、日本銀行による段階的な金融正常化が進んだとはいえ、信用金庫の一般的な1年〜3年もの定期預金金利は0.30%〜0.80%前後が相場です。
業界の代表格である城南信用金庫や埼玉縣信用金庫などの店頭表示金利を確認しても、通常の定期預金金利は1%にすら届かない水準が標準となっています。たとえば埼玉縣信用金庫が公表している金利一覧においても、定期預金の利率は通常の市場金利に連動した現実的な数値にとどまっており、4%という水準は一般的な定期預金の枠組みを大きく逸脱しています。
それにもかかわらず、「信用金庫 金利4 パーセント」という情報が一人歩きを続ける理由は、金融機関が販売促進用として打ち出す特別な抱き合わせプランや一時的なキャンペーンの存在にあります。広告チラシに躍る「年利4.0%(税引前)」という赤字の見出しだけが切り取られ、ネットや口コミを通じて「信用金庫ならノーリスクで4%の利息が手に入る」という誤認が定着してしまったのが実情です。
なぜ超高金利が可能なのか?「金利4パーセント」を生み出す3つのからくり
金融機関が市場金利を大幅に上回る利率を顧客に提示できる理由は明確です。その裏側には、預金者が支払う別のコストや、期間の短さによって金融機関側の負担を最小限に抑える設計が組み込まれています。高利回りを演出する代表的な3つのからくりを整理しました。
からくり1:投資信託セットプランによる短期限定の上乗せ
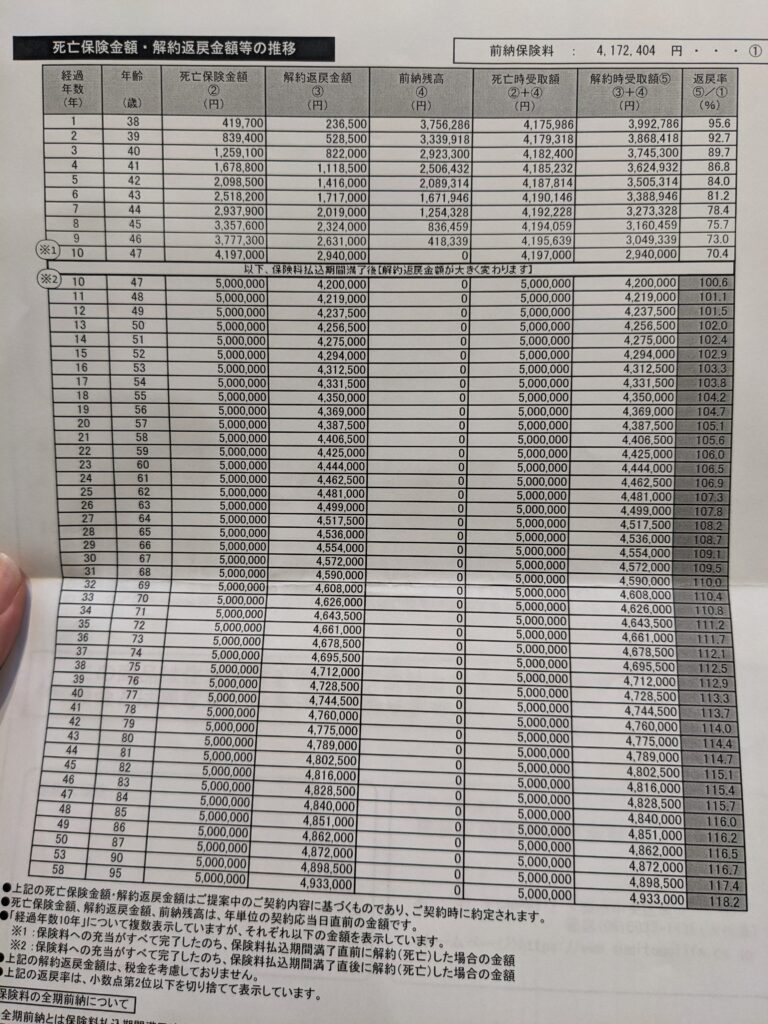
最も頻繁に見受けられるのが、「投資信託セットプラン 金利」の適用例です。これは「総額の50%以上を対象の投資信託で購入すること」を条件に、残りの現金を預け入れる定期預金の金利を年利3.0%〜4.0%に引き上げる商品設計となっています。
注意すべきは、この高金利が適用される期間が「預入当初の3カ月間」のみに限定されている点です。年利4.0%であっても、3カ月(4分の1年)しか適用されなければ、実際に得られる利息は預金額の1.0%相当にすぎません。さらに投資信託の購入時には1.5%〜3.0%程度の販売手数料(購入時手数料)や毎日の信託報酬が発生するため、定期預金で得られる利息分は投信側のコストによって容易に相殺されてしまいます。
からくり2:退職金・相続手続き専用定期預金の一時的キャンペーン
退職金を受け取った方や、親族の遺産を相続した方を対象とする「退職金専用定期預金」や「相続手続き 定期預金 金利プラン」でも、年利2.0%〜4.0%というインパクトのある数字が提示されます。適用条件には「退職後1年(または3年)以内」「退職金受取口座の指定」「退職所得の源泉徴収票の提示」などが課されます。
金融機関にとって、退職金や相続資産は数千万円単位のまとまった資金であり、何としても自行に滞留させたい最重要ターゲットです。最初の3カ月〜6カ月だけ広告宣伝費代わりに高い利息を支払い、満期を迎えたタイミングで担当者が資産運用(投資信託や外貨預金、一時払終身保険)を提案して手数料ビジネスへ移行させるという明確な営業導線が引かれています。
からくり3:定期預金ではなく「出資金の配当金」との混同
もうひとつの決定的な誤解は、預金金利ではなく信用金庫の「出資配当金」を混同しているケースです。信用金庫は地域の中小企業や住民が出資して会員となる協同組織金融機関であり、出資した会員に対して事業利益から毎期配当金を支払っています。
優良な信用金庫では、毎年の出資配当金として年3.0%〜4.0%程度の安定した実績を上げている先が少なくありません。この「出資金に対する配当率4%」という事実が、金融リテラシーの曖昧な層の間で「信用金庫の定期預金金利が4%」という噂へとすり替わって拡散された背景があります。
徹底比較データ|金利4%プランと通常定期預金のリアルな利息シミュレーション
高金利をうたうプランが実際にどれだけの現金を手元に残すのか、客観的な数値データで検証します。1,000万円の余剰資金を運用する場面を想定し、条件ごとの利息とコスト構造を比較しました。
| プラン・商品区分 | 適用金利・預入期間 | 受取利息(税引後・概算) | 編集部の見解・実質収支評価 |
|---|---|---|---|
| 通常定期預金(1年もの) | 年0.50%(1年間) 預金:1,000万円 | 約39,842円 | 元本保証かつ費用ゼロ。手堅いが資産増加のスピードは限定的。 |
| 退職金専用特別プラン | 年4.00%(3カ月限定) 預金:1,000万円 | 約79,685円 | 満期後は通常金利に急落。満期直後の営業アプローチへの対策が必須。 |
| 投信セットプラン(50:50) | 年4.00%(3カ月限定) 定期:500万円/投信:500万円 | 約39,842円 (定期預金利息分) | 投信手数料(約11万円想定)で確実に利息が吹き飛び、開始時点でマイナス。 |
| 信用金庫 出資金(参考) | 配当率 年3.50%〜4.00% (1年間保有) | 約278,900円〜 (20.42%源泉分離課税後) | 高配当だが預金保険対象外。信金の業績悪化リスクと換金制限を負う。 |
利息のシミュレーション計算を行うと、カラクリの残酷さが浮き彫りになります。1,000万円全額を「年利4.0%・3カ月」の退職金専用定期に預けた場合、額面利息は10万円、20.315%の税金を差し引くと手取り利息は約7万9,685円です。1年間ずっと4%がもらえるわけではないため、実質的な年間利回りは0.8%程度に過ぎません。
さらに「投資信託セットプラン」を選んでしまった場合、定期預金に割り振れるのは半分の500万円ですから、3カ月後に手に入る手取り利息は約3万9,842円にとどまります。一方、購入した500万円分の投資信託に対して2.2%の購入時手数料がかかれば、その瞬間に11万円の手数料が確定損失として計上されます。利息を受け取っても差し引き7万円以上のマイナスとなり、元本保証リスクを回避するどころか預け入れた瞬間に資産を減らす結果に直面します。
【実態検証】利用者の生の声と現場目線で見えたリアル
地域密着を掲げる信用金庫の現場では、実際にどのようなやり取りが行われているのでしょうか。無料のマネー相談や窓口に足を運んだ利用者、ネット上の生々しい証言から、高金利プランの実態を検証します。
大手金融掲示板やSNS上に投稿されたシニア世代や資産運用層の書き込みには、戸惑いと後悔の念が滲み出ています。
「地元の信金で『定期預金が年4%』というチラシを見て窓口に行ったら、3カ月しか適用されないと言われた。しかもパンフレットを広げられて『満期後は外貨建て保険や毎月分配型投信に移すのが一番賢い』と熱心に勧められ、断るのに1時間以上かかって疲弊した」(60代・退職者)
「定年退職金を信金の4%プランに預けた。利息は確かに数万円振り込まれたが、満期と同時に支店長代理が自宅までやってきて投信を提案してきた。断りきれずに購入した結果、相場下落で利息の何倍もの含み損を抱える羽目になった」(50代・会社役員)
現場取材を行うファイナンシャルプランナー(FP)の証言によると、信用金庫側がこうした超高金利を打ち出す背景には「高齢化に伴う預金残高の流出への焦り」があります。ネット銀行が高金利や手数料無料を武器に若年・中年層の資金を吸収するなか、信金側は「対面での人間関係」を構築するための撒き餌として高金利キャンペーンを用いざるを得ない構造が存在します。
「金利4%」という強いフックに引き寄せられて窓口を訪れた顧客に対し、窓口担当者は極めて丁寧かつ親身に接します。この「親切な対応」こそが顧客の心理的ハードルを下げ、本来なら敬遠すべき高コストな金融商品へのサインへとつながっていくのが実態検証から見えてくる現場の真実です。
一般に知られていない盲点とネットの誤解
信用金庫の金利にまつわる議論では、法律や金融制度の仕組みに対する根本的な誤解が多重に絡み合っています。特に資産の安全性を重視する方が見落としてはならない2つの盲点を整理します。
盲点1:信用金庫の「出資金」は預金保険制度(ペイオフ)の対象外
噂の発信源のひとつである「信用金庫の出資金配当」ですが、出資金は預金ではなく「資本金(株式に近い性質)」です。したがって、万が一下記のような事態が起きても、法的なセーフティネットは機能しません。
一般の預金であれば、預金保険制度(ペイオフ)により、万が一信用金庫が経営破綻しても「預金者1人あたり元本1,000万円までとその利息」が全額保護されます。しかし出資金はこの保護の完全な適用外であり、信金が破綻した場合は出資額が全額毀損(ゼロになる)リスクを負います。
さらに出資金は預金のようにATMですぐに引き出すことができません。脱退・譲渡の手続きには総代会の承認が必要となる場合が多く、払い戻しまでに数カ月から1年以上の期間を要する流動性リスクも抱えています。この事実を知らずに「年利4%の高金利定期」と同じ感覚で出資するのは極めて危険な判断です。
盲点2:ネット上の「金利4%」はマイカーローンや多目的ローンの金利情報
検索エンジンやSNSのアルゴリズムが生み出すもうひとつの罠が、「預金金利」と「融資(ローン)金利」の混同です。信用金庫が提供するマイカーローン、教育ローン、フリーローンなどの借入金利は、審査結果や優遇条件によって「年2.0%〜4.5%」前後に設定されるケースが非常に多く見られます。
ネット上の口コミで「〇〇信金の金利4%は通りやすくておすすめ」といった文脈の投稿が、検索クエリの過程で文脈を失い、「〇〇信金で4%の好金利がついている」という預金側の誤情報として再生産されてしまうケースが後を絶ちません。情報の出所が「貸す側(預金)」なのか「借りる側(ローン)」なのかを精査しないまま鵜呑みにするのは禁物です。
元本保証の罠と行動経済学|高金利に潜むリスクと心理的バイアス
なぜ多くの人が、冷静に計算すれば割に合わない「3カ月限定の4%プラン」に惹きつけられてしまうのでしょうか。そこには行動経済学で説明される2つの強力な心理的バイアスが作用しています。
アンカリング効果による「4%」への執着
第一の要因は、最初に提示された数字が判断基準を支配してしまう「アンカリング効果」です。「4.0%」という極端に高い数字を一度インプットされると、脳はその魅力的な果実を基準に損得を推し量るようになります。その結果、「3カ月しか適用されない」「残り半分の資金に年2%の手数料がかかる」といった重大なマイナス条件が、頭の中で都合よく過小評価されてしまいます。
親近感バイアスと「信金だから大丈夫」という錯覚
第二の要因は、地域密着型組織に対する「親近感バイアス」です。地元の商店街を支援し、顔なじみの担当者が自宅にカレンダーを届けてくれる信用金庫に対して、預金者はメガバンクや外資系金融機関以上の道徳的信頼を寄せがちです。「地元の信金さんが自分を騙すはずがない」「元本保証の預金とセットだから安心だ」という情緒的な思い込みが防衛本能を麻痺させ、投信や複雑なプランのリスク説明を右から左へ聞き流してしまう土壌を生み出しています。
【プロの結論】信用金庫の高金利プランに向いている人・避けるべき人
金利4%を掲げる特別プランや信用金庫の独自制度は、特性を完璧に理解して活用できる一部の人にとっては有益な選択肢となり得ます。自己の投資スタンスと照らし合わせ、利用すべきか否かを判断する明確な基準を提示します。
高金利プランの利用に向いている人の条件
- 3カ月後に資金を引き揚げる強い意思と行動力がある人:退職金プランの満期を迎えた直後、担当者からの運用提案を一切断り、資金を通常の高金利ネット銀行等へ即座に移し替えられる規律を持った方。
- もともと狙っていた投資信託がプランの対象になっている人:セットプランにおいて、自身が長期保有を予定していた低コストのインデックスファンドが対象に含まれており、購入時手数料のキャッシュバック等の優遇が同時に受けられる稀なケース。
- 地域貢献を目的に出資し、余剰資金の配当を楽しめる人:ペイオフ対象外かつ換金制限があることを完全に呑み込んだうえで、信金の会員(組合員)として少額の出資金を長期保有できる方。
高金利プランを絶対に避けるべき人の条件
- 「1円の元本割れも許容できない」完全安全志向の人:定期預金の名を借りた投資信託セットプランに手を出すと、市場の変動によって確実に元本割れのストレスに晒されます。
- 対面窓口で勧められた提案を断るのが苦手な人:親切な担当者から「特別なお客様だけに」と保険や投信を勧められた際、情に流されて契約してしまうリスクが極めて高い方。
- まとまった生活防衛資金を一時的に預けたい人:数カ月後に金利が急落して通常金利(0.02%など)へ放置されるリスクが高く、管理の手間と得られる数十日分の利息が見合いません。
【信用金庫 金利4 パーセント】に関するよくある質問(FAQ)
Q1:信用金庫で無条件に金利4%がつく定期預金は本当にないのですか?
A1:存在しません。2026年時点の金融情勢においても、一般的な単独の定期預金金利の上限は1%未満が相場です。4%と表示されている場合は、ほぼ例外なく「当初3カ月間限定の退職金専用プラン」か「投資信託との抱き合わせ(セットプラン)」です。
Q2:信用金庫の「出資配当金4%」を狙ってお金を預けるのは安全ですか?
A2:預金とは根本的に異なり、安全とは言えません。出資金は預金保険制度(ペイオフ)の対象外であり、信用金庫が破綻した場合は全額を失うリスクがあります。また、出資金を現金化するには脱退手続き等が必要となり、即座に引き出せない流動性リスクが存在します。
Q3:退職金専用の4%定期預金は、3カ月経ったら解約して他行へ移してもペナルティはありませんか?
A3:満期を迎えた時点で通常通り解約し、他行へ送金しても法的なペナルティや手数料の追徴はありません。ただし、満期前後に担当者から別の運用商品への乗り換えを強く勧誘されるため、それを断り切る明確な意思が必要です。
まとめ:金利の数字に惑わされず資産を守るための鉄則
「信用金庫 金利4パーセント」という魅力的なフレーズの正体は、金融機関が顧客獲得のために用意した短期限定のキャンペーン金利か、投信手数料ビジネスへの入り口、あるいは出資金配当との混同でした。ゼロ金利が終わりを告げたとはいえ、年間を通してノーリスクで元本を4%で増やせる魔法のような定期預金は、現在の日本市場には存在しません。
資産運用において最も大切な原則は、「表面金利の高さ」ではなく「実質利回りとコストの総量」で判断することです。見せかけの高金利に飛びついて不要なリスク資産を抱え込むのではなく、ペイオフの範囲内で安全性を確保しながら、自身の金融目的に合致した預入先を冷静に見極めてください。 (出典: 信用金庫 金利4 パーセント(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
