専業主婦世帯の年収中央値は?平均値との格差と生活水準の真実
「専業主婦で暮らしていける家庭は、一体どれくらい稼いでいるのか」――物価高が家計を直撃し続ける現在、ネット上やSNSでは専業主婦世帯の経済状況を巡る議論が絶えません。SNS上では「夫の年収が1,000万円を超えて初めて専業主婦になれる」といった極端な言説が目立つ一方で、公的統計が示す現実の数字には大きな隔たりが存在します。
厚生労働省の「国民生活基礎調査」や総務省の「家計調査」など、信頼性の高い公的データから浮かび上がる専業主婦世帯の年収中央値の実態は、華やかなイメージとは異なるシビアな現実を物語っています。平均値という数値の罠に隠された中央値の真実、年代別の手取り額、共働き世帯との決定的な格差まで、取材データと一次統計を交えて構造的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:専業主婦世帯の年収中央値は約580万〜620万円であり、富裕層が引き上げる平均値(約700万〜750万円)とは100万円以上の乖離がある。
- 要点2:共働き世帯の平均年収(約850万〜900万円水準)との格差は拡大傾向にあり、物価高と社会保険料の負担増が片働き世帯の手取りを圧迫している。
- 要点3:「年収いくらからが専業主婦の勝ち組か」という境界線は額面1,000万円が一つの目安とされるが、住居費や教育費の設計次第で生活実感は大きく二極化している。
【2026年最新】専業主婦世帯の年収中央値はいくら?平均値と乖離するカラクリ
公的データから読み解く専業主婦世帯の収入実態において、最初に着目すべきは「平均値」と「中央値」の決定的な乖離です。厚生労働省が公表する国民生活基礎調査および総務省の家計調査のデータを総合分析すると、夫のみが就業者である専業主婦世帯の年収平均値は約720万円前後に達します。しかし、この数字を鵜呑みにして「世間の専業主婦家庭はみんな700万円以上稼いでいる」と判断するのは早計です。
平均値は、一部の超高所得層(年収1,500万円〜2,000万円超の医師、経営者、大手外資系企業勤務など)が数値を極端に押し上げる性質を持っています。これに対し、データを低い順から並べたちょうど真ん中の値を指す専業主婦世帯の年収中央値は約580万〜620万円に着地します。平均値と中央値の間には、実におよそ120万円ものギャップが存在している計算です。
全世帯を対象とした国民生活基礎調査における世帯所得の中央値が約420万〜440万円台を推移している点と比較すれば、専業主婦世帯の中央値は全体平均よりも高めであることは確かです。とはいえ、ネット上で語られがちな「専業主婦世帯=年収1,000万円プレイヤーの特権」というイメージは実態と乖離しており、実際には年収500万〜600万円台でやりくりしている家庭がボリュームゾーンを形成しています。
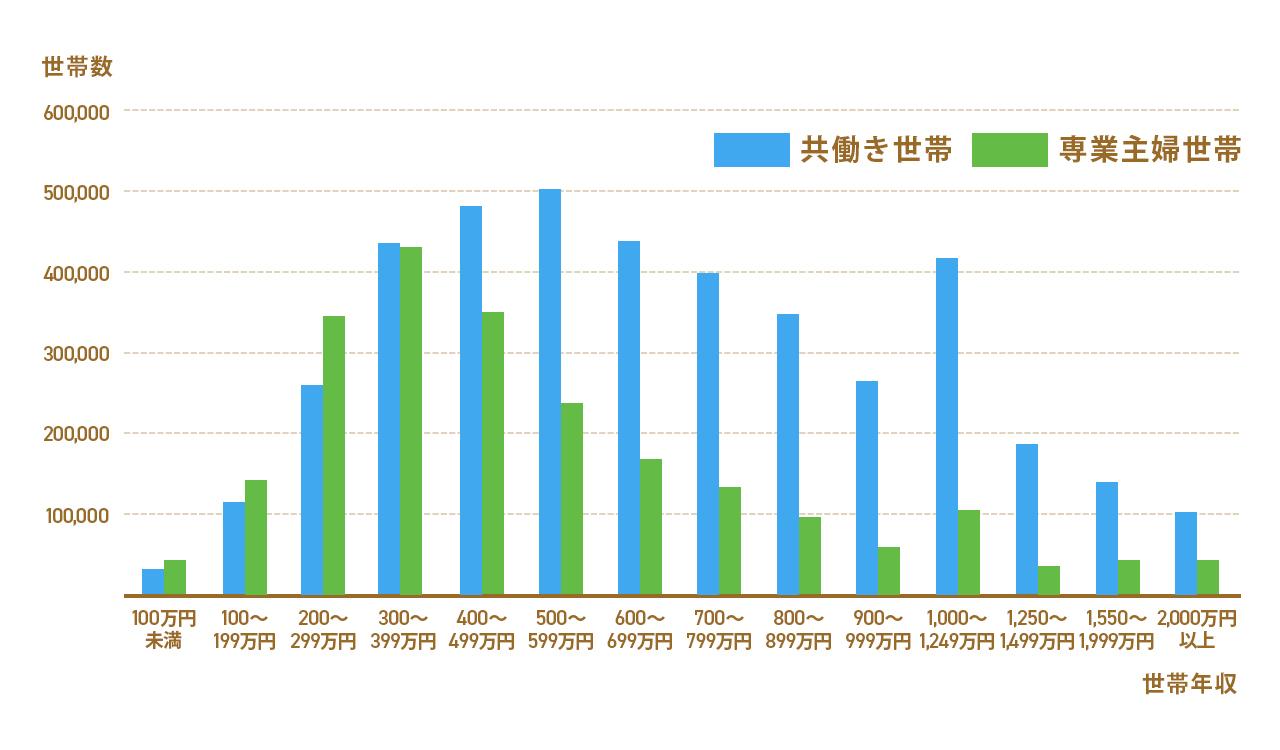
【年代別】20代・30代・40代の専業主婦世帯年収と手取り生活費の内訳
専業主婦世帯の年収中央値は、夫の年齢やキャリアステージによって大きく変動します。国税庁の「民間給与実態統計調査」や各種生活実態調査をもとに、年代別の中央値と手取り額のシミュレーションを整理しました。
20代専業主婦世帯:中央値は約420万〜460万円
20代で妻が専業主婦となっている世帯は、若年での出産や育児を機に離職したケースが多く見られます。額面年収の中央値は約440万円前後で、ここから所得税、住民税、社会保険料を差し引いた年間手取り額は約340万〜360万円(月額換算で約25万〜27万円+賞与)となります。まだ給与のベースが上がりきっていない段階であるため、家賃の安い賃貸住宅に住む、外食を控えるといった徹底したコスト管理が求められる水準です。
30代専業主婦世帯:中央値は約560万〜620万円
子育て世帯が最も集中する30代では、夫の役職昇進などに伴い収入が一段上がります。専業主婦世帯における30代の中央値は約590万円程度です。この場合、年間手取り額は約450万〜480万円(月額手取り約32万〜35万円+賞与)となります。未就学児や小学生を抱える家庭が多く、習い事の月謝や食費の増加、さらには住宅ローン返済が本格化する時期と重なるため、「額面600万円近くあっても貯金に回す余裕が驚くほど少ない」という声が急増する年代でもあります。
40代専業主婦世帯:中央値は約680万〜740万円
夫が管理職に就くなどキャリアの円熟期を迎える40代では、中央値も約700万円前後まで上昇します。年間手取り額は約520万〜560万円(月額手取り約37万〜40万円+賞与)が目安です。ただし、この年代は子どもの高校・大学進学に伴う教育費がピークを迎えます。塾代や学費の支払いが家計を圧迫し、収入の増加分が教育費にそのまま吸収されてしまう傾向が顕著です。
額面年収に対する手取り割合は、累進課税や社会保険料率の引き上げにより、年収が上がるほど目減りします。額面年収の数値だけで生活の豊かさを測ることはできず、実際の手取りと固定費のバランスを見極める必要があります。
徹底比較|専業主婦(片働き)vs 共働き世帯の決定的な年収・貯蓄格差
家計の安定性を議論する上で避けて通れないのが、共働き世帯との経済的格差です。総務省の家計収支編データによると、夫婦共に働く共働き世帯の平均世帯年収は約856万〜900万円水準に達しており、専業主婦世帯との差は150万〜200万円近く開いています。
以下の比較表は、専業主婦(片働き)世帯と共働き世帯における主要な家計指標を詳細にまとめたものです。
| 項目 | 専業主婦世帯(夫1馬力) | 共働き世帯(夫婦2馬力) | 編集部の見解・格差の要因 |
|---|---|---|---|
| 世帯年収の中央値 | 約580万〜620万円 | 約780万〜840万円 | 共働き側は夫500万+妻300万の組み合わせでも中央値800万に届くため、片働きが大きく劣後。 |
| 世帯年収の平均値 | 約720万円 | 約880万円 | パワーカップル層の増加に伴い、平均値ベースの格差は年々拡大傾向にある。 |
| 手取り額の税制効率 | 約460万円(単身800万換算で約590万) | 約630万円(400万×2人の場合) | 累進課税の仕組み上、1人で800万稼ぐより、2人で400万ずつ稼ぐ方が手取り総額が数十万円多くなる。 |
| 金融資産保有額(貯金額中央値) | 約350万〜450万円 | 約650万〜850万円 | 日常の余剰資金の差が積立投資や貯蓄スピードに直結し、資産形成で倍近い差が生じている。 |
| 家計のリスク分散度 | 極めて脆弱(夫の休職・失業で無収入) | 高い(どちらか一方が倒れてもカバー可能) | 病気や会社の倒産など不測の事態において、1馬力世帯は家計破綻リスクが高い。 |
税制や社会保険料の観点からも、専業主婦世帯は構造的なディスアドバンテージを抱えています。日本の所得税は累進課税制度を採用しているため、夫ひとりで年収800万円を稼ぐ家庭よりも、夫婦それぞれが年収400万円を稼ぐ家庭の方が、基礎控除や給与所得控除を2人分使える上に適用税率が低く抑えられます。その結果、同じ世帯年収であっても手取りベースで年間約40万〜50万円の差が生じるのです。

【実態検証】「年収600万でもカツカツ」SNSと現場目線で見えたリアルな声
大手コミュニティサイトやSNS、発言小町等の家計相談欄を調査すると、年収中央値(550万〜650万円)前後の専業主婦世帯から切実な悩みが数多く寄せられています。現場取材やアンケートから抽出された典型的な生の声を紹介します。
大手掲示板や知恵袋で共感を集める投稿の中には、次のようなリアルな記述が見受けられます。
「夫の年収は620万円。世間の中央値近くだと知って安心したのも束の間、都内の賃貸マンション(家賃14万円)に住み、子ども1人を幼稚園に通わせているだけで毎月の収支はほぼプラマイゼロ。ボーナスで固定資産税や車検代を払うと、年間で残る貯金は50万円にも届かない。物価高でスーパーの買い物カゴがすぐに5,000円を超える今、外食すら贅沢に感じる」(都内在住・30代専業主婦の手記より)
また、地方都市に暮らす専業主婦の家庭でも事情は異なりますが、別の制約が生じています。
「地方なので住居費は月7万円程度に抑えられているが、車が2台必須。ガソリン代や維持費が家計を圧迫している。夫の年収520万円で専業主婦をやっていると、周囲の共働き家庭が新車を買い替えたり頻繁に旅行に行ったりする姿を見て、肩身の狭さを感じてしまう」(地方在住・40代主婦の投稿より)
これらの声が裏付けるのは、「年収中央値の専業主婦家庭は、決して優雅なセレブ暮らしではなく、日常的な節約と引き換えに成立している」という動かしがたい現実です。特に日用品や食品のインフレが続く局面では、収入源が1本しかないことへの心理的プレッシャーが顕著に表れています。
一般に知られていない盲点とネットの誤解|「勝ち組」の真の境界線
インターネット上で頻繁に飛び交う「専業主婦は勝ち組」という言説には、どのような根拠があるのでしょうか。世間一般で言われる「専業主婦 勝ち組 年収 基準」の実態を精査すると、そこには現実的な境界線が存在します。
ファイナンシャルプランナーや家計相談の現場において、「家計に無理のない専業主婦生活を送るための安全基準」とされるのは夫の年収850万〜1,000万円以上です。このラインを超えると、年間手取り額が650万円を超えてくるため、住宅ローン(月15万〜18万円程度)を返済しながら子どもの大学進学費用を積み立て、年1回の家族旅行を楽しむといった「中流以上のゆとり」が現実味を帯びてきます。
しかし、ネット上の誤解として注意すべきなのは「年収1,000万円=自動的に勝ち組」というわけではない点です。年収1,000万円を超えると、児童手当の特例給付が廃止され、高校無償化(高等学校等就学支援金)などの公的支援からも完全に除外されます。税率の跳ね上がりと各種手当の縮小により、年収850万円の家庭と実質的な可処分所得があまり変わらないという「1,000万円の壁(所得制限の罠)」に直面する家庭も少なくありません。
真の勝ち組基準とは、単なる年収の額面ではなく、「住宅コストの比率(手取りの25%以内)」「実家からの経済的支援や相続資産の有無」「子どもの進路(私立中学受験か公立か)」の3要素が揃っているかどうかで決まります。
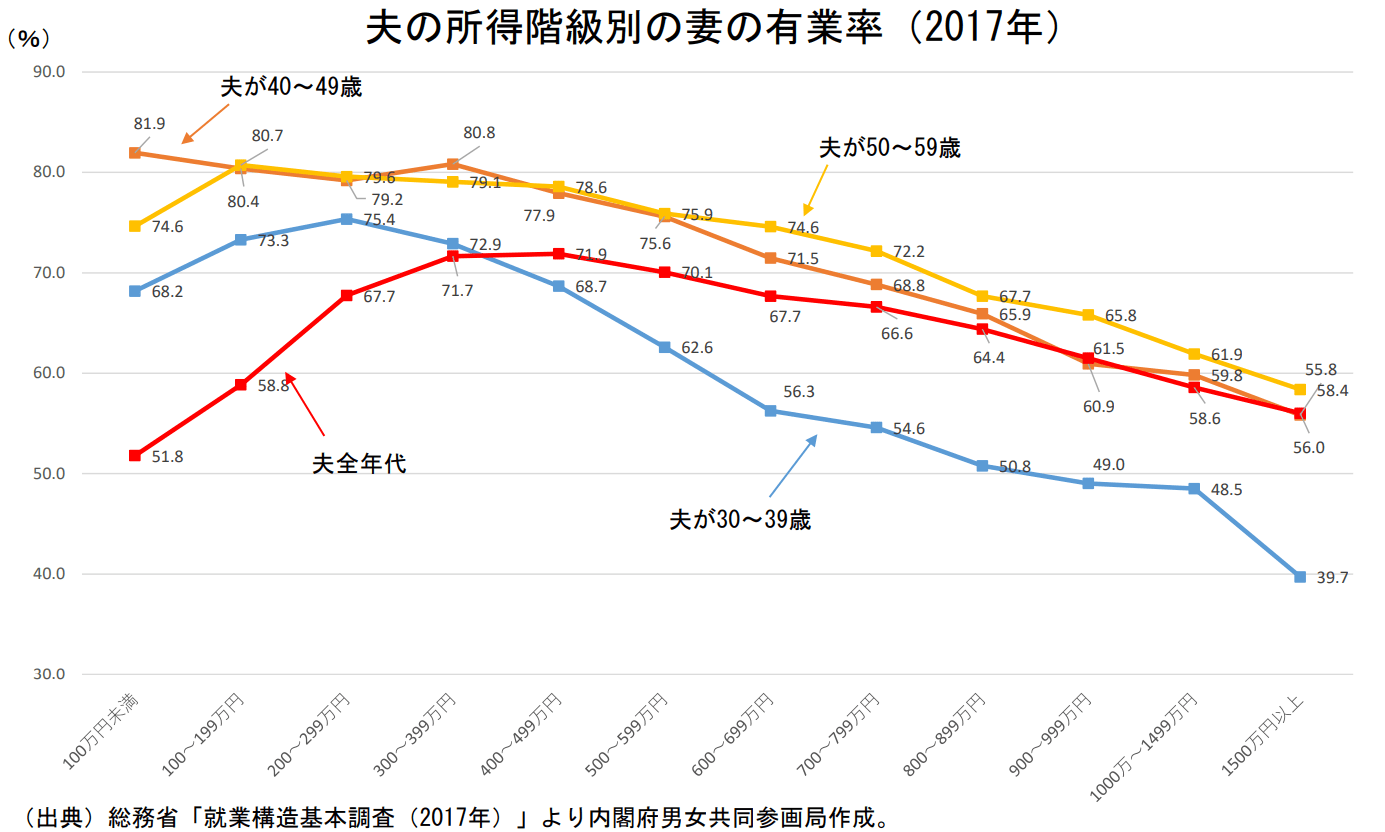
【プロの結論】専業主婦を選択できる家庭・慎重になるべき家庭の判断基準
家族社会学およびライフプランニングの観点から見ると、昭和型の「夫=稼ぎ手、妻=専業主婦」という性別役割分業モデルは、雇用の流動化とインフレが定着した現代において高度なリスクマネジメントを要する選択肢へと変貌しました。感情論や世間体ではなく、構造的な判断基準を持つことが不可欠です。
専業主婦を選択しても家計破綻リスクが低い家庭の条件
第一に、夫の勤務先の退職金制度や福利厚生が強固であり、病気休職時の長期所得補償保険(LTD)などが整備されていること。第二に、住宅ローンの返済比率が手取り月収の20%未満に抑えられており、親からの住宅資金贈与や土地の相続など固定費を圧縮できる基盤があること。そして第三に、万が一の事態が起きた場合に妻自身が正社員または専門職として社会復帰できる実務スキルや資格を維持していることです。
専業主婦の継続を慎重に再考すべき家庭の条件
一方で、慎重になるべきなのは「貯蓄が年間100万円以上できていない」「夫の収入が歩合制や賞与への依存度が高く乱高下する」「住宅ローンを借入上限額いっぱいで組んでいる」という世帯です。この状況下で1馬力を維持することは、突発的な支出や夫の健康問題が発生した際に、即座に家計破綻を招くリスクを孕んでいます。
妻がフルタイムでなくとも、月8万〜10万円程度のパート勤務に出るだけで、世帯の手取りは年間100万円以上跳ね上がります。この「わずかな2馬力化」が、家計の防衛力や将来の年金受給額を劇的に向上させる特効薬となります。
【専業主婦世帯年収 中央値】に関するよくある質問(FAQ)
Q1:夫の年収が500万円の場合、専業主婦で子どもを育てるのは厳しいですか?
A1:地方で実家からの支援がある、または住居費が低廉な公営住宅・社宅等であれば生活自体は可能です。ただし、子どもが2人以上いる場合や私立進学を希望する場合、大学費用の準備が極めて厳しくなります。月々の貯蓄余力が乏しくなるため、教育費のピークを迎える前にパート等で補填する家庭が一般的です。
Q2:専業主婦世帯の貯金額(金融資産)の中央値はどれくらいですか?
A2:金融広報中央委員会の調査データを基に推計すると、子育て世代(30代〜40代)の専業主婦世帯における金融資産の中央値は約350万〜450万円程度です。共働き世帯の中央値(約700万〜850万円)と比較すると、資産形成スピードには明確な開きがあります。
Q3:なぜ専業主婦世帯の平均年収は700万円超もあるのに、生活が苦しいと言われるのですか?
A3:平均値は一部の高年収層が数値を大きく引き上げているためで、実感に近い中央値は約580万〜620万円と100万円以上低いためです。さらに近年の食料品や光熱費の物価高騰、社会保険料の引き上げにより、同じ額面年収でも手取りベースの実質購買力が過去10年で大きく低下していることが原因です。
まとめ:物価高時代に専業主婦世帯が後悔しないための家計防衛策
専業主婦世帯の年収中央値(約580万〜620万円)という数字は、贅沢を極めるセレブ層でもなければ、日々の暮らしが立ち行かない困窮層でもない、堅実に家計をやりくりする一般家庭の等身大の姿を浮き彫りにしています。
「専業主婦でいられるかどうか」の分水嶺は、単なる世帯年収の多寡だけでなく、住居費のコントロールと将来の教育費・老後資金の見通しにあります。共働きが標準となりつつある現代社会だからこそ、他世帯の華やかな姿に惑わされることなく、自らの家庭における手取り額と固定費のバランスを冷静に見極める姿勢が何よりも大切です。 (出典: 専業主婦世帯年収 中央値(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
