LINEキャッシング審査は甘い?2026年最新基準と落ちる理由の真相
スマートフォンの普及とFinTechの進化に伴い、日常生活に深く浸透しているコミュニケーションアプリから直接申し込める少額融資サービスが定着しました。その代表格である「LINEポケットマネー」は、専用アプリのインストールすら不要で、手元のトーク画面から数タップで審査に進める手軽さから幅広い層の関心を集めています。しかし、ネット上では「独自基準だから誰でも通る」「審査が極めて甘い」という根拠のない噂が飛び交う一方で、「瞬時に否決通知が届いた(いわゆる瞬殺)」という利用者の困惑の声も少なくありません。
本稿では、大手金融機関や信用情報機関の最新データを踏まえ、2026年現在における審査の実態を多角的に取材・検証しました。AIスコアリングの裏側に潜む審査基準、勤務先への在籍確認の有無、審査落ちを招く決定的な要因まで、表層的な広告情報では語られない融資現場のリアリティを詳報します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「審査が甘い」は明確な誤解であり、みずほ銀行とオリコの伝統的な与信ノウハウに加え、厳格な信用情報機関(CIC・JICC)照会と総量規制が適用されます。
- 要点2:独自の「LINEスコア」は優遇金利や限度額算出の加点要素に過ぎず、過去の延滞歴や他社借入過多があればAI自動審査によって一瞬で否決されます。
- 要点3:在籍確認は原則として書類審査中心で進められるものの、疑義がある場合は職場へ個人名で電話連絡が入るため、事前準備と正確な情報入力が不可欠です。
【2026年最新】LINEポケットマネーの審査基準と仕組みの全貌
LINEを通じて提供される個人向け無担保ローン「LINEポケットマネー」は、LINE Financial、みずほ銀行、そして大手信販会社のオリエントコーポレーション(オリコ)の3社が出資するLINE Credit株式会社が運営しています。この提携体制こそが、審査基準の性質を如実に物語っています。
本サービスの根幹を成すのは、行動データに基づく「LINEスコア」と、メガバンクおよび信販会社が半世紀以上蓄積してきた伝統的なクレジットスコアのハイブリッド構造です。LINEスコアは、ライフスタイルに関する15の質問への回答や、LINE Payの決済履歴、関連サービスの利用頻度などをAIが100点から1,000点の数値として算出したものです。しかし、これが融資の絶対的な通行手形になるわけではありません。
金融庁の監督下にある貸金業者である以上、貸金業法で定められた総量規制(年収の3分の1を超える貸付の原則禁止)が厳格に適用されます。申込者がどれほど高いLINEスコアを獲得していようと、オリコが審査実務を担う信用情報ネットワークの網から逃れることはできません。審査システムはまず自動的に指定信用情報機関(CICおよびJICC)へ照会をかけ、他社での借入総額や過去の延滞データを瞬時に照合します。先端のデジタルインターフェースの背後には、国内屈指の堅牢な与信管理システムが24時間体制で稼働しているのが実態です。

「審査が甘い」は本当か?ネットの噂と実際の通過傾向を検証
「LINEキャッシング審査は甘いのか?」という疑問に対する明確な答えは、「決して甘くない」です。ネット掲示板やSNS上で審査が緩いと喧伝された背景には、サービス開始当初に強調された「従来の属性情報(勤務先や勤続年数など)だけでなく、個人の行動データを加味する」というマーケティングメッセージに対する曲解があります。
実際の通過傾向を分析すると、行動データによるスコアリングは「これまでカードローンの利用実績がない若年層やフリーランス」に対して、プラスの加点評価を与える機能としては働いています。しかし、過去に金融事故を起こした履歴を帳消しにする「免罪符」としては一切機能しません。関係者の証言や開示情報を総合すると、合否判定のプライオリティは以下のように明確に階層化されています。
- 第1関門(法的・信用情報フィルター):総量規制に抵触していないか、過去5年以内にCIC・JICCに「異動情報(長期延滞・債務整理)」がないかを機械的に判定。
- 第2関門(オリコ与信フィルター):他社借入件数、短期間での多重申込(申込ブラック)、過去の信販系トラブルの有無をスクリーニング。
- 第3関門(LINEスコア・独自AI判定):LINEスコアやアプリ利用動向を加味し、最終的な適用金利(年3.0%~18.0%)および利用可能限度額(最大500万円)を決定。
ネット上で「スコアが700点以上あったのに10分で否決された」という声が散見されるのは、第3関門に到達する前の第1・第2関門で自動弾きされているためです。AIによる機械審査が高度化した結果、基準を満たさない申込者は人間の手を介さず「瞬殺」されるアルゴリズムが構築されています。
【実態検証】利用者の生の声と現場目線で見えたリアル
ソーシャルメディアや各種コミュニティに投稿された数千件に及ぶ審査結果の報告を調査すると、審査に通過した層と否決された層の間には、歴然とした境界線が存在します。
実際に可決された利用者からは、「大手消費者金融に申し込む心理的抵抗があったが、普段使っているLINE内で少額(5万円〜10万円)の枠を即日確保できた」「アルバイト収入のみの学生だが、限度額3万円のマイペースプランで可決された」といった、スモールクレジットとしての利便性を評価する声が目立ちます。少額融資に特化した柔軟な枠設定が、若年層やパート・アルバイト層の受け皿になっている側面は否定できません。
一方で、審査落ちを喫した利用者の投稿には、共通する痛烈な現実が刻まれています。「携帯電話の分割代金を数か月遅延していたのを忘れており、即座に否決の通知が届いた」「年収200万円で他社借入がすでに60万円あり、総量規制の枠が残り少なかったためか審査に通らなかった」という事例が頻発しています。少額融資であっても、信用情報機関に登録された記録は1文字の狂いもなく照合されます。「LINEの友達感覚で借りられる」というUIの親しみやすさが、金融商品としての厳格さを錯覚させてしまう心理的トラップを生んでいると言えます。

一般に知られていない盲点とネットの誤解
審査において最も多くのユーザーが誤認しているのが、「LINEスコアを無理に引き上げれば審査に通る」という神話です。LINEスコアの診断画面では、ライフスタイルに関する質問に回答することで点数が上昇しますが、ここで年収や勤務形態について事実と異なる見栄を張った回答を行っても、本審査の段階で提出する本人確認書類や収入証明書、信用情報の登録データと矛盾が生じれば、その時点で「虚偽申告」とみなされて即時否決の対象となります。
もうひとつの盲点は、みずほ銀行およびオリコグループでの過去の金融トラブルです。信用情報機関の情報は完済から5年で消滅しますが、金融機関の内部には「社内ブラック」と呼ばれる半永久的な履歴が残ります。過去にオリコカードで延滞を起こしていたり、みずほ銀行のカードローンで代位弁済を行っていたりした場合、信用情報機関がクリーンであっても、共同与信システムによって弾かれる確率が極めて高くなります。運営母体のバックボーンを理解していない申込者が陥りやすい典型的な落とし穴です。
在籍確認の電話と審査時間のリアル|即日融資を勝ち取る条件
申込者が最も懸念する要素のひとつが「勤務先への電話連絡(在籍確認)」の有無です。プライベートな資金調達が同僚や上司に露呈することを恐れる心理は当然のものです。
取材データおよび公式規程によると、LINEポケットマネーの在籍確認は「原則として勤務先への電話連絡なし」で進められます。社会保険証の画像提出や、直近の給与明細書のアップロード、信用情報に記録された直近の勤務先情報との照合によって代替確認が行われるケースが過半を占めます。ただし、例外が存在します。申告された勤務先の電話番号が不通である場合や、転職直後で信用情報上のデータと乖離がある場合、書類の記載内容に不鮮明な点がある場合は、審査担当者の個人名(会社名は名乗らない)で勤務先へ電話確認が実施されます。
審査時間については、AIの自動審査がスムーズに機能した場合、最短十数分から数時間で回答が出ます。しかし、即日融資を達成するためには明確な条件が存在します。
- 平日の午前中までに申込を完了させていること:午後の遅い時間帯や休日は、混雑や本人確認審査の遅延により翌営業日以降へ持ち越されるリスクが高まります。
- 本人確認書類(マイナンバーカードや運転免許証)のオンライン照合(eKYC)が一発で承認されること:画像ブレや住所の相違による再提出は数時間のタイムロスを生みます。
- LINE Payのアカウント連携が事前に完了していること:融資枠確定後、即座にチャージまたは銀行口座へ出金できる体制が整っている必要があります。
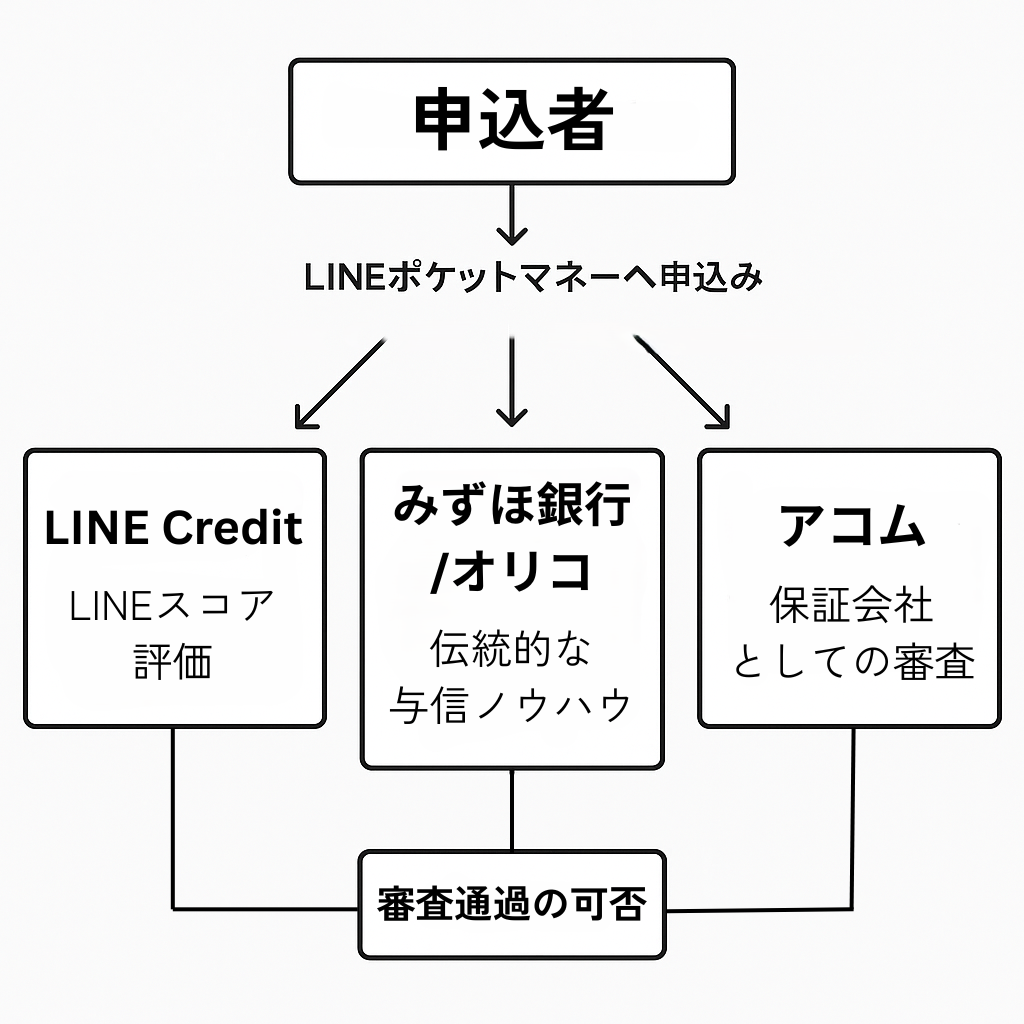
【徹底比較】大手消費者金融・銀行カードローンとのスペック・審査難易度対比
客観的な立ち位置を把握するため、主要な借入手段とのスペックおよび審査傾向を構造的に比較したデータが以下の通りです。
| 項目 | LINEポケットマネー | 大手消費者金融(アコム・アイフル等) | 銀行カードローン(三菱UFJ・三井住友等) |
|---|---|---|---|
| 実質年率 | 年3.0%~18.0%(LINEスコアに応じ変動) | 年3.0%~18.0%(標準上限18.0%) | 年1.5%~14.5%(低金利傾向) |
| 融資スピード | 最短即日~数日(混雑状況に依存) | 最短18分~即日(融資速度最優先) | 最短翌営業日~数日(即日は不可) |
| 在籍確認の電話 | 原則なし(書類代替、疑義時のみ電話) | 原則なし(事前相談で書類代替徹底) | 原則あり、または書類審査と併用 |
| 審査の独自性 | LINEスコア+オリコ伝統与信 | 各社独自のスコアリングシステム | 保証会社(信販・消費者金融)の厳格審査 |
| 増額審査の傾向 | 利用実績とスコア更新に基づく再審査 | 返済実績重視で案内送付 | 年収証明の再確認を含め極めて厳格 |
表から読み取れる通り、LINEポケットマネーは「大手消費者金融の手軽さと銀行カードローンの信頼性の中間」に位置付けられます。金利の上限は年18.0%と消費者金融と同水準ですが、少額枠(3万〜5万円)の柔軟な提供がある点が最大の特徴です。
増額審査における落とし穴と枠管理の真実
初回契約後に限度額を引き上げる「増額審査」においても、独自の力学が働きます。数か月の遅延なき返済を継続していると、LINEのトーク画面に「増額のご案内」が届くことがあります。しかし、この案内は確約通知ではなく、単なる「増額申請が可能になった告知」に過ぎません。
増額を申請した瞬間、ふたたびCICへの照会が行われます。初回契約時よりも他社借入が増加していたり、クレジットカードのリボ払い残高が膨らんでいたりした場合、増額が見送られるだけでなく、既存の利用枠が減額されたり、新規借入が停止されたりするリスクを孕んでいます。金融工学の視点から見れば、融資枠の拡大は貸倒リスクの増大と同義であり、初回審査時よりも返済能力の精査は一段と厳密化されるのが鉄則です。
【プロの結論】利用をおすすめできる人・慎重になるべき人の判断基準
行動経済学や心理学の見地から借入行動を分析すると、スマートフォンのUI上で借入が完結するサービスには固有の行動バイアスが働きます。現金を手渡しで受け取る物理的な痛みが欠落するため、「借金をしている」という認識の境界線(心理的バウンダリー)が曖昧になり、過剰債務に陥りやすい傾向が指摘されています。安易な利用を防ぐため、以下の判断基準を提示します。
【利用をおすすめできる人】
- 冠婚葬祭や一時的な急な出費で、3万円〜10万円程度の少額を短期で返済する目処が立っている人
- クレジットカードやローンの利用履歴が浅いが、過去に一切の延滞履歴がないクリーンな若年層・学生・主婦(安定収入必須)
- 郵送物の受け取りや店舗への来店を避け、家族に知られずに手続きをスマホ完結させたい人
【利用を慎重に見送るべき人】
- 過去5年以内にスマートフォンの端末分割代金や家賃、クレカの支払いを2か月以上滞納した記憶がある人(審査通過は絶望的)
- 生活費の恒常的な赤字を補填するために借入を繰り返そうとしている人(返済負担の多重化)
- すでに消費者金融や銀行から年収の3分の1近くを借り入れている人(総量規制により即時否決)
【line キャッシング 審査】に関するよくある質問(FAQ)
Q1:アルバイトやパート、主婦や学生でも審査に通りますか?
A1:本人に安定した継続収入があれば、アルバイトやパート、学生であっても申込可能です。専業主婦(本人収入ゼロ)の場合は貸金業法の規定により利用できません。少額融資プラン(マイペースプラン等)が用意されているため、年収が高くなくても返済能力に応じた枠(数万円程度)で可決される事例は多数報告されています。
Q2:審査結果が遅い・通知が来ないときの原因は何ですか?
A2:週末や連休前など申込が集中している時期、あるいは申告内容に不備があり人間の審査員による目視確認(書類の再確認や勤務先情報の精査)が発生している可能性が考えられます。また、LINEの公式アカウントからの通知設定がオフになっていないか、登録メールアドレスに連絡が届いていないかも確認してください。
Q3:審査に落ちた場合、すぐに再申し込みすることはできますか?
A3:否決直後の再申し込みは推奨されません。信用情報機関には「照会履歴」が6か月間保持されるため、短期間での連続申込は「申込ブラック」として扱われ、自動的に否決されます。再挑戦する場合は、少なくとも前回の申込から6か月以上の期間を空け、他社残高を減らすなどの改善を行ってから臨むのが鉄則です。
まとめ:デジタルキャッシングと賢く付き合うための防衛策
LINEポケットマネーに代表されるFinTechキャッシングは、従来の金融サービスが持っていた煩雑な手続きを刷新し、急な資金需要に応える極めて優れたツールです。しかし、どれほど画面設計がスマートであっても、その実態は厳格な信用審査に基づいた正規の貸金業取引です。
「審査が甘い」という根拠のない俗説に惑わされず、自らの信用情報がクリーンであるか、収支のバランスに無理がないかを客観的に見極める姿勢が求められます。借入はあくまで一時的な資金のギャップを埋めるための手段と割り切り、計画的な返済スケジュールを維持することが、健全な経済基盤を守る最大の防壁となります。 (出典: line キャッシング 審査(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
