103万超えたら学生はどうなる?親の税金急増の真相と対策【2026】
大学生や専門学生がアルバイトに励むなかで、必ず直面するのが「103万円の壁」をめぐる問題です。シフトを増やしてがむしゃらに働き、年間の給与収入が103万円をわずかでも超えてしまうと、学生本人の税金だけでなく親の給与手取りにまで直撃する事態に発展します。「学生だから少しくらい超えても大丈夫だろう」「内緒にしておけば親には分からない」という根拠のない過信が、数カ月後に家庭内の深刻な金銭トラブルを引き起こすケースが後を絶ちません。
2026年現在、いわゆる「年収の壁」の引き上げ論議や社会保険の適用拡大が進み、税制を取り巻く環境は大きな転換点を迎えています。しかし、現行の税法や社会保障の根幹ルールを正しく把握していなければ、世帯全体で十数万円単位の純損失を被る構造は依然として存在します。本記事では、バイト代が103万円を超えた瞬間に発生する税負担のカラクリから、親の職場経由で発覚する詳細なルート、そして自身と家族の手取りを最大化する具体的な対策まで、取材現場の一次情報をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年間給与が103万円を超えると学生本人の所得税が発生するだけでなく、親の「特定扶養控除」が消失し世帯全体で年間約5万〜17万円前後の増税となる。
- 要点2:「勤労学生控除」で本人の所得税をゼロに抑えても親の扶養からは容赦なく外れるため、親への事前相談なき利用はトラブルの火種になる。
- 要点3:自治体と税務署のデータ連携によりバイト先を掛け持ちして隠しても100%親の勤務先へ通知が届くため、年間の収入管理と正しい申告が必須である。
【直撃シミュレーション】103万円の壁を超えたら学生と親の税金負担はどう変わるのか?
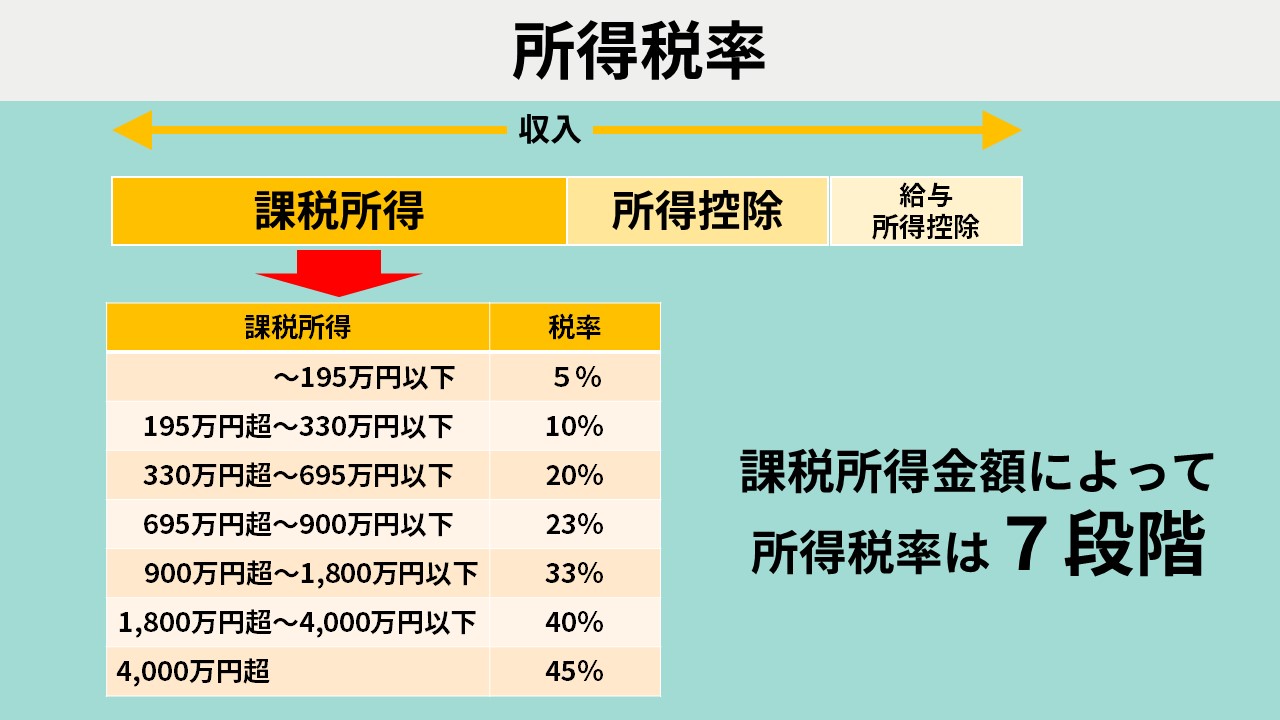
アルバイト収入が103万円のラインを突破した際、最も深刻な打撃を受けるのは学生本人ではなく「扶養者である親の財布」です。学生本人の場合、103万円を数千円超えた程度であれば発生する所得税バイト学生の負担額は数百円から数千円程度にとどまります。給与所得控除(55万円)と基礎控除(48万円)の合計103万円を差し引いた残額に対して5%の所得税が課される仕組みだからです。また、自治体によって境界線は多少前後するものの、一般的に住民税学生100万円を超えると年間数千円程度の均等割・所得割が課税され始めます。
真の激震は、学生が親の扶養から外れることによって親側の税金計算に発生します。国税庁の統計資料および税制関係法令に基づき、19歳以上23歳未満の大学生世代の子供を養っている親には、通常より手厚い特定扶養控除(所得税63万円、住民税45万円の所得控除)が適用されています。この控除枠が、子供の年間給与収入が103万1円になった瞬間に「全額ゼロ」へと転落します。
親の年収別に発生する影響を整理した「親の税金負担増詳細まとめ」の概算シミュレーションは次のとおりです。
- 親の年収500万円(課税所得約200万円・所得税率10%):所得税の増加分約6万3,000円+住民税の増加分約4万5,000円=合計約10万8,000円の負担増
- 親の年収700万円(課税所得約350万円・所得税率20%):所得税の増加分約12万6,000円+住民税の増加分約4万5,000円=合計約17万1,000円の負担増
- 親の年収900万円(課税所得約600万円・所得税率20%〜23%):所得税・住民税を合わせて年間約17万〜19万円規模の手取り減少
学生が「1万円多く稼ぎたい」と無理にシフトを入れた結果、親の給与口座から毎月天引きされる税金が跳ね上がり、世帯全体としては15万円前後の大赤字を叩き出すという逆転現象が現実として起こり得ます。

【比較検証】100万・103万・106万・130万の違いと世帯手取りへの影響一覧
学生アルバイトの収入を取り巻くルールには、103万円以外にも複雑なハードルがいくつも存在します。それぞれの金額帯で生じる制度上の分岐点を詳細に把握することが不可欠です。
| 年収の境界線 | 詳細・数値データ | 発生する制度変化 | 編集部の見解・評価 |
|---|---|---|---|
| 100万円 | 自治体ごとの住民税非課税限度額 | 学生本人に住民税が課税(年約5,000円〜) | 親への税金影響はないため過度な警戒は不要な水準 |
| 103万円 | 給与所得控除55万+基礎控除48万 | 特定扶養控除(最大63万円)が消失 | 最も危険な境界線。親の年間手取りが大幅減弾 |
| 106万円 | 月額8.8万円以上の企業規模要件 | 106万円の壁社会保険(昼間学生は原則適用除外) | 通信制・夜間等を除き一般の大学生は免除される特例あり |
| 130万円 | 社会保険の被扶養者認定上限 | 130万円の壁学生。親の社保扶養から完全脱落 | 国民健康保険料等の自己負担が年十数万円発生する臨界点 |
表から読み取れるとおり、学生自身が健康保険料や年金を自分で支払わなければならなくなる130万円の壁学生に到達する前に、103万円の地点で親の税負担増という落とし穴が待ち構えています。昼間部に在籍する正規の大学・専門学生であれば、企業規模に関わらず週20時間以上勤務による厚生年金加入要件からは学生除外規定によって外れるケースが主流ですが、税制上の扶養枠だけは年齢と収入要件が機械的に適用されます。
一般に知られていない盲点とネットの誤解|「勤労学生控除」の危険な落とし穴
ネット上のQ&A掲示板やSNS上で頻繁に見受けられる致命的な誤解が、「勤労学生控除を使えば年収130万円まで稼いでも税金はかからないから大丈夫」という言説です。このアドバイスを鵜呑みにしてバイト代を増やした結果、家庭内で大惨事を引き起こす学生が毎年後を絶ちません。
勤労学生控除とは、学校教育法に規定する大学・高校などの学生・生徒であり、自己の勤労に基づかない所得(株の譲渡益や不動産所得など)が10万円以下、かつ合計所得金額が75万円以下(給与収入換算で130万円以下)の場合に受けられる27万円の所得控除制度です。確かにこの制度を利用すれば、給与所得控除55万円+基礎控除48万円+勤労学生控除27万円=合計130万円まで本人の所得税は0円に抑えられます。
しかし、ここには看過できない制度設計の落とし穴が存在します。
勤労学生控除はあくまで「学生本人の所得税を計算する際、所得から27万円を差し引く」だけの制度であり、「親が受けている扶養控除の計算条件」には何一つ影響を与えません。親が特定扶養控除を適用できる条件は、法令上一貫して「生計を一にする親族で、年間合計所得金額が48万円以下(給与収入のみなら103万円以下)」と定められています。
つまり、勤労学生控除を使って本人の税金をゼロにしたところで、親側の特定扶養控除は103万円を超えた瞬間に抹消されます。「自分の税金は払わずに済んだが、親の口座から15万円が吹き飛んだ」という結果になるわけです。親の同意なしにこの控除枠を頼りにしてシフトを増やす行為は、家族関係を破綻させかねない極めて危険な選択といえます。

【実態検証】なぜ嘘をついても隠せない?バイト代超過が親にバレる理由と経緯
「複数のバイト先を掛け持ちして1カ所あたりの収入を103万円未満にしておけば、税務署にも親にもバレないのではないか」という相談がネット上に溢れていますが、実務上これは100%確実に発覚します。隠蔽が不可能な構造的プロセスを理解しておく必要があります。
アルバイト先が複数あろうと、現金を直接手渡しで受け取っていようと、雇用主である企業や店舗側には「誰に年間いくら給与を支払ったか」を記載した「給与支払報告書」を、従業員が住民票を置く各市区町村へ提出する法的義務があります。マイナンバーの提示を渋ったとしても、氏名・生年月日・現住所から名寄せが行われます。
発覚に至る親にバレる理由と経緯のタイムラインは以下のステップを辿ります。
- 1月〜2月:すべてのバイト先から各自治体へ給与支払報告書が提出され、行政の税務システム上で学生の全収入が名寄せ・合算される。
- 春頃(4月〜5月):自治体が合算された年収に基づき住民税を算出。学生の合計年収が103万円を超えている事実が浮き彫りになる。
- 5月〜6月:親が勤務先から受け取る「住民税決定通知書」に記載された扶養控除額が削られ、親の給与天引き額が突然跳ね上がる。
- 秋以降:税務署の突合処理により、親が会社に提出していた「給与所得者の扶養控除等申告書」の虚偽適用が検知され、親の勤務先の人事総務部宛てに「扶養控除の是正通知(追徴課税の通知)」が届く。
会社の総務担当者から親が呼び出され、「お子さんの収入が103万円を超えているため、扶養控除の修正申告と過去分の追徴税額を給与から追徴します」と告げられることになります。親にとっては職場で恥をかかされたうえに身に覚えのない追徴金を請求される形となり、深刻な修羅場へと直結します。隠し通す手段は制度上存在しないと断言できます。
【2026年最新事情】年収の壁引き上げ議論と学生バイトが直面する新ルール
現在、永田町および霞が関で活発に議論が続いているのが、いわゆる「年収の壁引き上げ」に関する制度改革です。1995年に給与所得控除が改定されて以来、約30年間にわたり103万円という水準が維持されてきたことに対し、インフレ傾向や最低賃金の上昇に見合っていないとの批判が強まりました。年収の壁引き上げ2026年最新の動向として、基礎控除や給与所得控除の改定幅、およびそれに伴う地方税(住民税)財源への補填措置などを巡り、法改正の具体的な落としどころが模索されています。
取材関係者の証言や政府税制調査会の議論資料によると、引き上げの方向性自体は合意形成が進みつつあるものの、学生アルバイトが留意すべきは「国の所得税の控除枠だけが上がっても、社会保険の壁や企業の扶養手当基準が同時に連動するとは限らない」という点です。
最低賃金が全国平均で大幅に上昇した結果、東京都や大阪府などの都市部では週2〜3日の勤務であっても年収100万円の大台に容易に達してしまう実態があります。各企業の人事担当者も、学生バイトが年末にシフトを一斉に制限する「働き控え」に頭を抱えており、制度改正の過渡期である今だからこそ、勤務先との綿密な収入コントロールが求められます。
バイト掛け持ち時の年末調整学生バイト書き方と確定申告の完全実務マニュアル
バイトを2カ所以上掛け持ちしている場合、税務上の処理を現場任せにしておくとトラブルを誘発します。正しい手続きの鉄則を整理します。
メイン先とサブ先における「年末調整」の正しい対処法
複数のアルバイト先がある場合、「給与所得者の扶養控除等(異動)申告書」を提出できるのは最も給与の高いメインの1社のみです。2社以上に同じ書類を提出することは税法上禁止されています。年末調整学生バイト書き方の基本として、メインの勤務先にのみ申告書を「甲欄」として提出し、サブの勤務先には提出しない(または「乙欄」扱いとする)のが厳格なルールです。
確定申告が必要になる基準と手続き
メイン先で年末調整を済ませたとしても、サブのバイト先からの年間給与収入が20万円を超える場合、学生であっても翌年2月16日から3月15日までの間に自身で税務署へ行き、バイト掛け持ち確定申告を行わなければなりません。また、サブの収入が20万円以下であっても所得税の申告義務が免除されるだけであり、お住まいの市区町村に対する住民税の申告は別途必須となります。
確定申告を行う際は、すべての勤務先から1月中に発行される「源泉徴収票」を漏れなく回収し、国税庁の「確定申告書等作成コーナー」からスマートフォンでマイナンバーカードを用いて送信(e-Tax)するのが最も確実です。乙欄で源泉徴収されていた高率の所得税(約3.063%)が、合算申告によって一部還付されるケースも多々あります。
【プロの結論】経済的自立と「親子の境界線」から考える賢い働き方の選択基準
家族社会学の知見に目を向けると、学生のアルバイト収入と親の家計負担をめぐる軋轢は、日本型家族特有の「親子の心理的バウンダリー(境界線)の曖昧さ」から生じる典型的な構造問題といえます。学費や生活費を親に依存している以上、学生の労働は個人の自由裁量にとどまらず、家族全体の経済共同体に組み込まれています。自立を急ぐあまり、事前の合意形成なしに103万円のラインを超えてしまう行為は、無自覚な共依存の裏返しとも解釈できます。
学生が自身の働き方を選択する際の判断基準は、明快に二分されます。
【103万円以内に抑えるべき人】
実家暮らしで親から学費や生活費の大半を支援してもらっており、親の年収が500万〜900万円前後の中間層から富裕層に位置する場合。この層は、学生が103万円をわずかに超えて稼ぐメリットが、親の税負担増(10万〜18万円)によって完全に吹き飛びます。年間の収入上限を102万円前後に厳格設定し、テスト期間や年末のシフトを抑えるのが最も合理的な防衛策です。
【103万円を突破して思い切り稼ぐべき人】
親の支援を受けずに学費や生活費を全額自活している、または親の所得が非課税世帯等で特定扶養控除の恩恵をそもそも受けていない場合。あるいは、年間160万〜180万円以上を稼ぎ出す明確な覚悟があり、親に増税分(約10万〜15万円)を現金で補填してなお手元にまとまった資金が残る場合です。この場合は中途半端に105万円などで止めるのではなく、親と事前に協議のうえ、突き抜けて稼ぐ戦略が成立します。
【103万 超えたら 学生】に関するよくある質問(FAQ)
Q1:12月の給与振込で103万円を超えそうなときはどうすればいいですか?
A1:給与所得の年収カウントは「1月1日から12月31日までに実際に支払われた(支給された)金額」で判定されます。12月中に支給される給与で103万円を超える見込みなら、11月・12月のシフトを減らして支給額を調整するのが唯一の回避策です。なお、12月働いた分が「翌年1月支給」となる勤務先であれば、その給与は翌年の年収として計算されます。
Q2:アルバイトの交通費は103万円の計算に含まれますか?
A2:原則として含まれません。電車やバスなどの通勤交通費は、非課税限度額(月額15万円まで)の範囲内であれば非課税給与となるため、103万円の給料枠とは別枠で計算されます。ただし、給与明細で「基本給に交通費込み」と記載されている場合や、個人事業主扱いの業務委託契約として交通費が支給されている場合は合算対象となるため、支給明細の非課税欄を必ず確認してください。
Q3:103万円を数千円だけ超えてしまった場合、親に正直に言うべきですか?
A3:直ちに親へ報告してください。自治体の名寄せ処理により、遅くとも翌年の春から初夏には親の会社経由で必ず発覚します。事前に伝えて親の勤務先で扶養控除等申告書の修正を行えば、職場で突然追徴課税を突きつけられる事態を防げます。あらかじめ発生する増税見込み額(約10万円前後)を把握し、誠意を持って相談することが家庭内トラブルを最小限に抑える唯一の手段です。
まとめ:今後の動向と失敗しないための判断基準
アルバイト収入が103万円を超えた場合に生じるリスクの本質は、学生個人の税金ではなく「親の特定扶養控除の喪失に伴う世帯手取りの急減」にあります。どれだけ巧妙に隠そうとしても、行政の精緻な名寄せシステムと給与支払報告書の前には一切通用しません。
制度改革や年収の壁見直しの報道が飛び交う状況であっても、現行ルールに則って日々のシフトをコントロールし、月々の給与明細を累積管理する自制心が求められます。自分自身の経済的自立度合いと親の家計状況を冷静に見極め、家族にとって最大の利益をもたらす賢明な働き方を実践してください。 (出典: 103万 超えたら 学生(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
