ボーナスが生活費に消える罠!赤字補填から脱出する2026年家計防衛術
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:FP相談の現場では3〜4割の世帯が毎月赤字に陥っており、ボーナスを生活費補填に充てる構造が常態化している。
- 要点2:残らない最大の原因は浪費ではなく「特別費の無計画な計上」と「固定費・住宅ローンのボーナス依存体質」にある。
- 要点3:2026年の金利・物価環境を生き抜くには、ボーナスを最初から「存在しないもの」として月次収支を自立させる設計が不可欠。
【2026年最新データ】なぜボーナスは生活費に消えるのか?赤字補填の残酷な実態
Pontaリサーチが公表している消費意識調査の推移や大手金融機関の動向を見ても、ボーナス使い道平均の上位には常に「貯蓄」が君臨する一方で、「生活費の補填」を挙げる回答割合が年々無視できない水準まで上昇しています。特に2024年から続く断続的な食品・エネルギー価格の改定、社会保険料の負担増が重くのしかかる2026年において、実質賃金の伸びが生活実感に追いついていない現実が浮き彫りになっています。 家計再生の現場で800世帯以上の相談を受けてきた独立系ファイナンシャルプランナー(FP)の証言によると、「年間収支で見ればかろうじてトントンだが、毎月の赤字原因と対策が分からず、ボーナスで帳尻を合わせている世帯は全体の3割から4割にのぼる」といいます。多くの家庭が抱えるボーナス赤字補填割合の高さは、個人の怠慢ではなく、家計構造そのものが制度疲労を起こしているシグナルです。 一般的な会社員のボーナス手取り中央値(30代〜40代前半)は、額面で約60万〜70万円であっても、所得税・住民税・社会保険料が差し引かれた後の実質手取りは45万〜55万円程度にとどまります。この手取り額に対して、毎月数万円ずつ累積したクレジットカードのリボ払いや後払い決済、さらには家電の故障や冠婚葬祭といった出費が重なれば、支給額の大半が一瞬で消滅してしまうのは至極当然の算術的結果といえます。
【徹底比較】ボーナスが残る家計vs消える家計|決定的な格差を示す収支データ
なぜ同じような世帯年収であっても、賞与をしっかり資産形成に回せる家庭と、生活費の穴埋めだけで底をついてしまう家庭に二極化するのでしょうか。取材班が収集したモデル世帯データと家計調査をもとに、両者の決定的な差異を一覧表で比較・検証しました。| 項目 | 消える家計(赤字補填型) | 残る家計(自立黒字型) | 編集部の見解・評価 |
|---|---|---|---|
| ボーナス生活費補填の割合 | 手取りの50%〜80%超(カード決済の穴埋め等) | 原則0%(月給のみで生活費を完結) | 生活費に回す比率が3割を超えた時点で、月次家計は破綻状態とみなすべき |
| ボーナス貯蓄率平均 | 10%未満、または実質ゼロ | 40%〜60%を投資・貯蓄へ直行 | 先取り貯蓄の仕組みがない限り、支出は口座残高に合わせて膨張する |
| 特別費予算管理の状況 | 無計画(発生する都度、ボーナスや借入で対応) | 年間カレンダーを作成し、枠内で支出 | 固定資産税や車検などの「予測可能な支出」を特別視する癖が命取り |
| 住宅ローンのボーナス払い比率 | 年間返済額の20%〜40%を設定 | 0%(月々返済のみで組んでいる) | 金利上昇局面において、ボーナス併用払いは家計の流動性を奪う最大要因 |
【実態検証】「贅沢してないのに残らない」現場の声と心理的トラップ
SNSや家計改善コミュニティを覗くと、切実な告白が溢れています。「外食も月1回ファミレスに行くだけ、服もユニクロで済ませているのに、なぜかボーナスが入っても一瞬で消える」という40代共働き世帯の声は、現代の典型例です。実際、自著やブログで家計再生の記録を発信する元赤字家計の主婦たちも、口を揃えて「何に使ったか覚えていない支出こそが最大の敵だった」と振り返ります。 行動経済学における「メンタル・アカウンティング(心の会計)」の観点から分析すると、人間は給与のように定期的に入るお金と、賞与のようにまとまって入るお金を無意識に別の財布として認識してしまいます。この心理的偏見が、「普段節約して頑張っているのだから、このくらいの買い替えは必要経費だ」という免罪符を生み出し、キャッシュレス決済による痛覚の麻痺と結びついて支出を加速させます。 さらに社会学で指摘される「生活水準のラチェット効果」(一度引き上げた生活レベルは、収入が減っても容易に下げられない現象)も無視できません。かつて好調だった時期の消費感覚や、周囲の家庭に合わせた教育費・通信環境の維持が、無意識のうちに月次の基礎生活費を押し上げているのです。結果として、ボーナス残らない理由の深層には、「贅沢をしている自覚がないまま、基礎生活費が身の丈を超えて肥大化している」という構造が存在します。
一般に知られていない盲点とネットの誤解|「ボーナス払い」という時限爆弾
ネット上のマネー系掲示板や知恵袋などで散見される誤った言説のひとつに、「年間で貯蓄が増えていれば、毎月が赤字でボーナス補填になっても問題ない」という意見があります。しかし、これは極めて危険な錯覚です。 最大の盲点は、「賞与は業績連動であり、法的に支払いが義務付けられたものではない」という大原則が抜け落ちている点にあります。日本銀行の政策修正に伴いマイナス金利解除後の金利ある世界が定着した2026年現在、住宅ローンの変動金利引き上げリスクや、企業の業績ボラティリティはかつてないほど高まっています。 とりわけ深刻なのが、マイホーム購入時に安易に設定してしまった住宅ローンボーナス払い見直しを怠っているケースです。仮に年間返済額のうち30万円をボーナス払いに依存している世帯で、会社の業績悪化による支給減額(カッティング)が発生した場合、たちまち住宅ローンの返済原資が枯渇します。毎月の赤字を埋めるための賞与が減った途端、カードローンの借り入れに頼らざるを得なくなり、多重債務へと転落するケースは相談現場でも頻発しています。「賞与はいつでもゼロになり得る」というリスクマネジメントの視点を欠いた年間黒字論は、砂上の楼閣に過ぎません。【プロの結論】住宅ローンボーナス払いを維持できる人・即刻見直すべき人の判断基準
- 即刻見直すべき人:毎月の給与口座が給料日前日に残高数千円以下になる世帯、手取り賞与の30%以上がローン引き落としで消える世帯、賞与が業績によって20%以上乱高下する業界に勤務している人。
- 維持しても問題ない人:給与のみで月次収支が5万円以上黒字化しており、手元に生活防衛資金(生活費6ヶ月分〜1年分)の現金をすでに確保している人。
【プロの結論】ボーナス依存脱却へ導く「2026年家計防衛術」と実践ステップ
毎月の赤字をボーナスで埋める生活から完全に抜け出すには、精神論の節約ではなく、システムの物理的な組み替えが不可欠です。これからの時代を生き抜くための2026年家計防衛術として、プロが推奨する具体的な脱却ステップは以下の通りです。ステップ1:ボーナスを最初から「全額予算外」として除外する
まず行うべきは、年間予算の作成時にボーナスを「収入ゼロ」として計上することです。生活費のすべてを毎月の手取り月給だけでやりくりする設計へと強制的にシフトさせます。この意識の切り替えこそがボーナス依存脱却の絶対条件です。ステップ2:食費を削る前に「固定費削減具体策」を断行する
赤字家庭が真っ先にやりがちな「食費を1万円削る」「もやし生活をする」といった変動費の切り詰めは、ストレスを生むだけで再現性がありません。最優先すべきは痛みを伴わない固定費のメス入れです。- 通信費:大手キャリアのサブブランドや格安SIMへの一本化で月1万〜1.5万円削減。
- サブスクリプション:利用頻度の低い動画配信、ジム、有料アプリの解約で月5,000円削減。
- 民間保険:公的医療保険(高額療養費制度)と照らし合わせ、不要な特約や過剰な医療保険を整理して月1万〜2万円削減。
ステップ3:「特別費」をボーナスから切り離し、月次積立へ移行する
自動車税、車検代、固定資産税、帰省費用、家具家電の買い替えなどは、突発的なアクシデントではなく「時期が分かっている確定支出」です。これらを賞与からその都度支払うのではなく、年間で必要な特別費を合算して12分割し、毎月の給与から「特別費積立口座」へ先取りで移動させる特別費予算管理を確立してください。これにより、ボーナス支給時にまとまった支払いに追われる悪循環を根絶できます。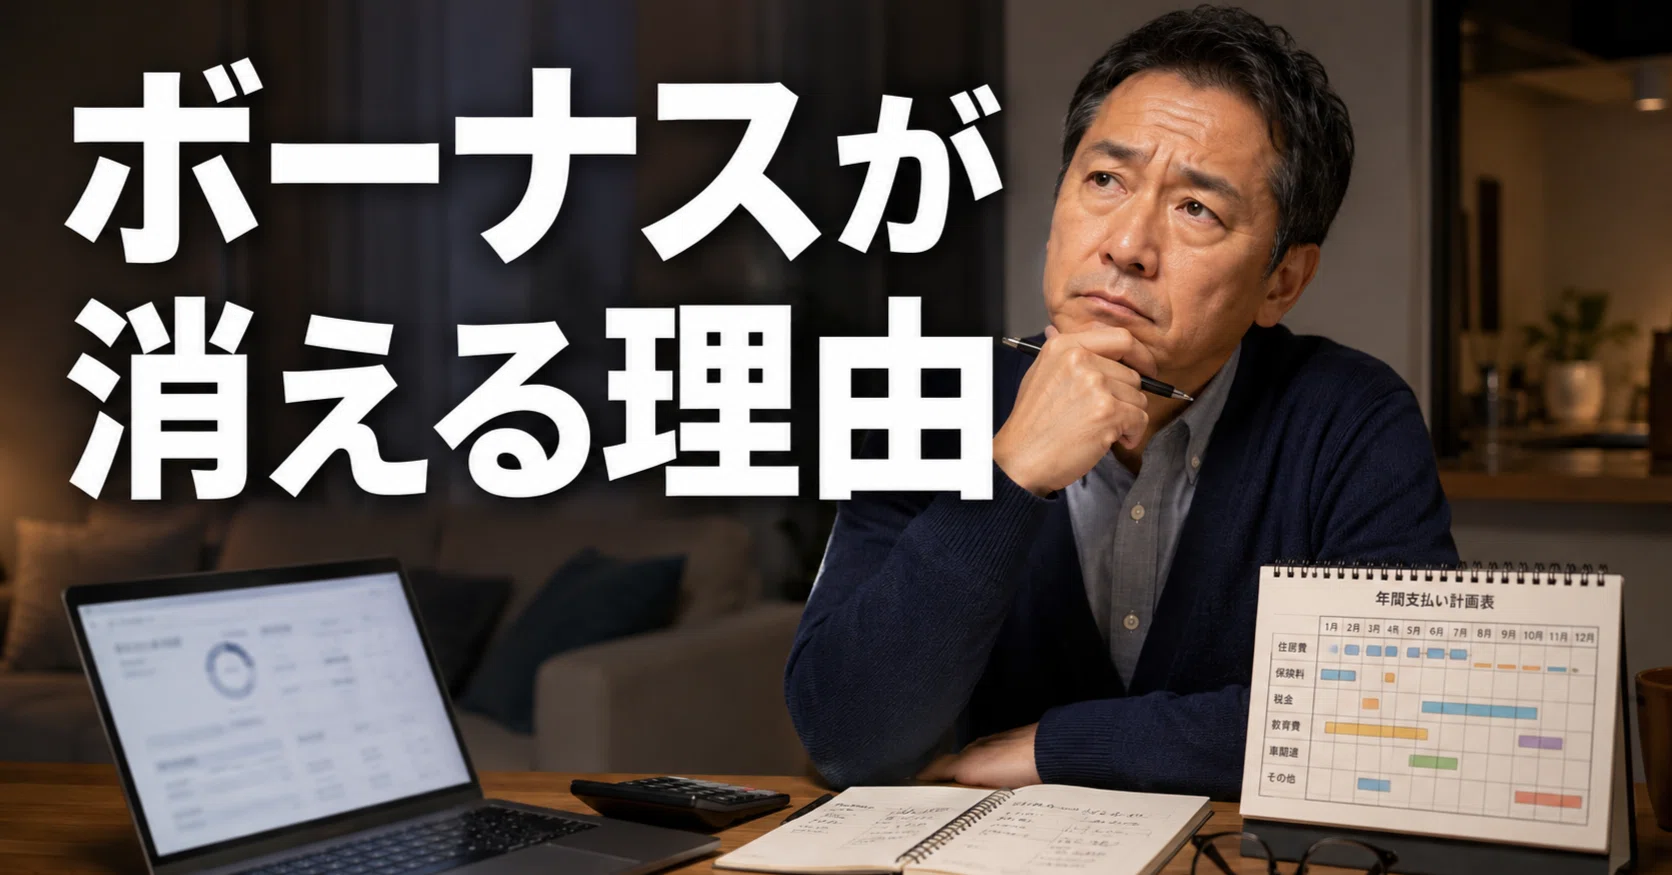
【ボーナス 生活費 に消える】に関するよくある質問(FAQ)
Q1:毎月赤字でも、ボーナスを含めた年間収支がプラスなら大丈夫ですか?
A1:極めて危険な状態です。ボーナスは会社の業績や社会情勢によって減額・不支給となるリスクが常にあります。月次で赤字が出ているということは、賞与が減った瞬間に借金体質へと転落することを意味します。まずは月1万円でも良いので、「毎月の手取り給与だけで黒字化する」家計構造を目指してください。
Q2:すでに住宅ローンのボーナス払いを利用しています。今からでも変更できますか?
A2:金融機関に相談することで、ボーナス払いの比率引き下げや「月々払いのみ」への一本化(返済条件変更)の手続きは可能です。月々の返済額は上がりますが、ステップ2で解説した固定費削減を同時に実行することで相殺できます。金利上昇が続く昨今、賞与への依存度を下げる見直しは早いほど効果的です。
Q3:入ったボーナスは何に使うのが最も理想的な配分ですか?
A3:健全な家計の理想配分は、「生活防衛資金としての貯蓄・投資に50%」「家族旅行や自己投資などの有意義な支出に30%」「突発的な予備費に20%」です。生活費補填が0%になる状態を作り上げることができれば、ボーナスは本来の目的である資産形成のブースターとして機能し始めます。 (出典: ボーナス 生活費 に消える(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
ボーナスが生活費の穴埋めに消えていく現象は、個人の意志の弱さではなく、現代の経済環境と古い家計設計のミスマッチから生じる構造的な落とし穴です。しかし、「毎月足りない分は賞与で埋めればいい」という安易な補填を放置し続けることは、将来の自分から富を前借りしているに過ぎません。 予測不能なインフレと金利上昇の局面が続く2026年を乗り切るための最大の防衛策は、ボーナスを「頼れる定期収入」ではなく、入れば幸運な「純粋な臨時収入」へとその位置づけを格下げすることです。まずは今週末、通帳とカードの明細を開き、毎月の固定費と特別費の棚卸しから始めてみてください。賞与に依存しない強固な家計基盤を築くことこそが、結果として手元に確かな資産を残し続ける唯一の近道となります。
デジタルマーケター
小林 菜々子 (Nanako Kobayashi)
プロフィールを見る →
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
