ポイント投資はほったらかしで増える?損した噂の真相と2026年最新実績
日々の買い物やキャッシュレス決済で知らぬ間に貯まるポイント。これを元手にして、一切の手間をかけずに増やそうとする「ほったらかし運用」が幅広い世代に浸透しています。元手が現金ではない気楽さから「ノーリスクで儲かる錬金術」のように語られる場面も少なくありません。しかしSNSや掲示板を覗くと、「放置していたら大幅に減っていた」「損をしただけで全く意味がない」という怨嗟の声も目立ちます。
手持ちのポイントを自動で積み立て、数ヶ月あるいは数年単位で放置した場合、本当に資産は増えるのでしょうか。本稿では、楽天、PayPay、NTTドコモ(dポイント)、三井住友・SBI証券(Vポイント)といった主要サービスの最新動向を総点検し、ネット上に渦巻く噂の正体や、成功と失敗を分ける決定的な構造を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「損した」という悪評の多くは、相場の下落局面に耐えきれず途中で引き出してしまった短期売買の心理的パニックが原因。
- 要点2:「ポイント運用(疑似体験)」と「ポイント投資(本物の金融商品購入)」は税務処理や口座開設の要否が根本から異なる。
- 要点3:インデックス連動コースを選んで毎月自動追加を設定し、2〜3年単位で完全に放置する設計こそが最も勝率を高める。
【2026年最新実績】ほったらかしで本当に増える?「損した」と嘆く噂の真相
ネット検索で「ポイント投資 ほったらかし」と打ち込むと、サジェスト欄に現れる「増えない」「損した」「意味ない」という不穏な単語。こうしたネガティブな噂が生まれる背景には、相場の仕組みと人間の心理が複雑に絡み合っています。
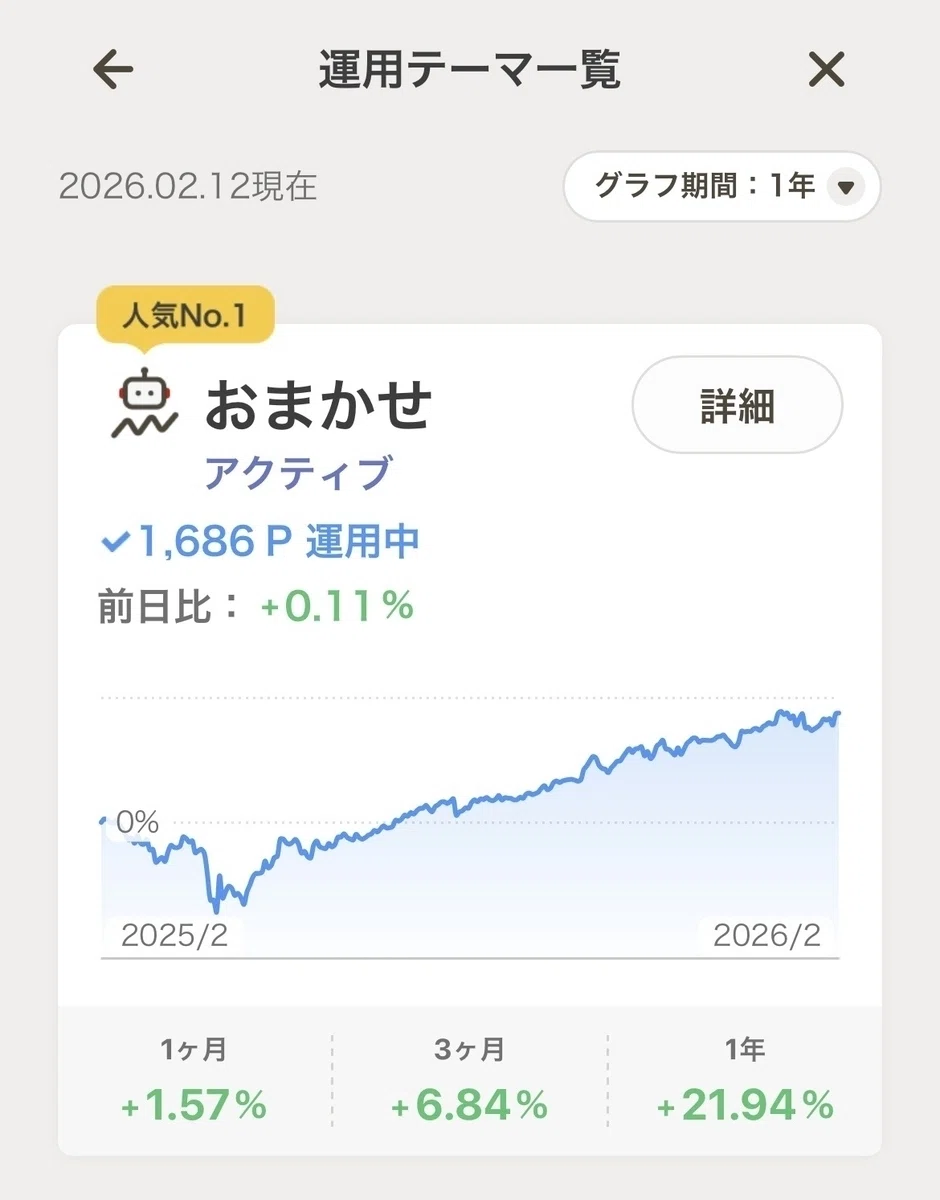
個人投資家による長期運用の公開データや検証ブログの報告(ゴクラクブログ、NowBuzzなどの追跡検証)を分析すると、1年〜4年にわたって米国株(S&P500)や全世界株式に連動するコースへほったらかし投資を継続したユーザーの多くは、年率換算でプラス5%〜15%前後の堅調な運用実績を享受しています。それにもかかわらず「損をした」と憤る声が後を絶たないのは、大半の脱落者が「相場の調整局面」で始めてすぐに画面を開き、評価損に怯えて引き出してしまっているからです。
特にPayPayの「チャレンジコース」のように、基準指数の3倍の値動きをするレバレッジ銘柄を選んだ場合、下落局面ではポイント残高が一気に半減することすらあります。元手がポイントだからと軽い気持ちで高リスク商品に突っ込み、暴落時の含み損に耐えられず売却ボタンを押してしまう――これが「損した真相」の典型パターンです。
そもそも投資において、直線的に資産が増え続ける相場など存在しません。山と谷を繰り返しながら中長期で右肩上がりを描く波に乗るためには、「一時的なマイナス表示を見ても動じない放置力」が不可欠です。日々の値動きに一喜一憂して数週間で結果を求めようとする姿勢こそが、最大の損失要因となっています。

決定的な境界線|「ポイント運用」と「ポイント投資」の違いを完全整理
初心者が最も混同しやすいのが、ポイント運用とポイント投資の違いです。語感は似ていますが、法的な位置づけから手続き、税制面まで全く異なる別物として設計されています。
まず「ポイント運用」は、証券口座の開設が不要で、手持ちのポイントをそのままプラットフォーム内で増減させる「擬似投資体験サービス」です。代表例として「楽天ポイント運用」や「PayPayポイント運用」が挙げられます。本人確認書類の提出が要らず、アプリ上で規約に同意するだけで数分後にはスタートできる手軽さが魅力です。増えた分もポイントとして払い戻されるため、現金化するにはポイント加盟店での消費などワンクッションが必要になります。
一方の「ポイント投資」は、提携する証券会社(SBI証券や楽天証券など)の口座を正式に開設し、ポイントを「1ポイント=1円」相当の現金価値として使って実際の株式や投資信託を買い付ける仕組みです。代表格であるVポイント投資 SBI証券連携などがこれに当たります。口座開設にマイナンバー登録や審査を伴いますが、購入した商品は法的な金融資産であり、売却すれば日本円として銀行口座に出金できます。
この違いは出口戦略、特にポイント投資 税金 確定申告のルールに直結します。ポイント運用で生じた利益は税法上「一時所得」に分類され、年間50万円の特別控除枠があるため、一般的なポイント保有規模であれば確定申告が必要になるケースは極めて稀です。対照的に、証券口座を介したポイント投資では、通常の株式投資と同様に譲渡益に対して20.315%の税金がかかります。ただし、源泉徴収ありの「特定口座」や「新NISA」口座を活用して運用すれば、確定申告の手間を完全に省くことが可能です。
【人気4大サービス徹底比較】自動追加で勝手に育つおすすめ銘柄と特徴
大手共通ポイント経済圏がしのぎを削るなか、ほったらかし適性の高い4大サービスのスペックを精緻に比較しました。選ぶべきコースや自動化機能の有無によって、運用の手間と期待リターンは大きく変化します。
| サービス名 | 種別・口座開設 | ほったらかし機能(自動追加) | おすすめ銘柄・編集部の評価 |
|---|---|---|---|
| PayPayポイント運用 | ポイント運用(口座不要) | PayPayポイント運用 自動追加対応(決済付与分を自動投入) | 「スタンダードコース(S&P500連動)」が鉄板。決済頻度が高い層の勝手な積立に最適。 |
| 楽天ポイント運用 | ポイント運用(口座不要) | 通常ポイントの自動追加設定あり(期間限定は対象外) | 「アクティブコース」が王道。楽天経済圏のヘビーユーザーなら完全放置で複利効果を狙える。 |
| dポイント投資 | ポイント運用&THEO連携(本格投資へ移行可) | 「おまかせ運用」自動追加あり | 「おまかせ(バランス型)」が堅実。本格派はTHEO+docomoへステップアップするのが賢明。 |
| Vポイント投資(SBI証券) | 本格的なポイント投資(証券口座必須) | 投信積立時のポイント自動利用設定が可能 | eMAXIS Slim全世界株式やS&P500。新NISA併用で長期資産形成の最高峰に位置づけられる。 |
完全放置を実現するうえで最も強力な武器となるのが「自動追加」機能です。例えばPayPayの場合、普段の買い物で還元されたポイントが、ユーザーの手を一切煩わせることなく指定したコースへリアルタイムに吸い上げられていきます。毎回手動でチャージする手間がないため、相場が暴落していようが高騰していようが、自動的にドルコスト平均法(定期定額購入)が機能する強靭なエコシステムが完成します。
dポイント投資 ほったらかしにおいても、おまかせ運用を活用することでドコモ関連サービスの利用で貯まったポイントを全自動で振り分ける運用が可能です。さらに一歩踏み込んでロボアドバイザー「THEO+ docomo」と連携させれば、国際分散投資を本格的な金融ポートフォリオとして組み上げる道も拓けます。
【実態検証】利用者の生の声とデータが明かす「儲かる理由」と盲点
ソーシャルメディアやコミュニティ掲示板で語られるユーザーの生々しい運用報告を精査すると、ポイント投資が「なぜか現金の投資よりも成功しやすいのか」という逆説的な真実が浮き彫りになります。
最大のポイント投資 儲かる 理由は、人間の投資行動に潜む心理的バイアスにあります。現金を証券口座に入金して運用する場合、多くの人は「虎の子の貯金が減るかもしれない」という恐怖から、市場が数パーセント下落しただけで狼狽売りに走りがちです。しかしポイント投資の場合、資金の出所が「お買い物のおまけ」という認識であるため、下落相場に直面しても「もともと無かったようなものだから」と冷静に受け流すことができます。
結果として、プロのファンドマネージャーですら難しい「相場の底値で売り逃げず、市場に居座り続ける」という長期投資の黄金律を、無意識のうちに実践できてしまうのです。これが「放置していたらいつの間にか数万ポイントに化けていた」という成功体験の真のカラクリです。
しかし、薔薇色の話ばかりではありません。現場データが示す決定的なデメリットや盲点も存在します。
第一に、ポイント投資 デメリット 評判で頻繁に指摘されるのが「期間限定ポイントの除外ルール」です。楽天ポイントやdポイントなどで大量に付与されるキャンペーン特典ポイントの多くは有効期限が短く、運用の元手として充当することが規約上できません。自動追加を過信していると、せっかく獲得した限定ポイントが失効日を迎えて消滅してしまうという本末転倒な事態に陥ります。
第二に、手数料の隠れたコストです。例えばPayPayポイント運用では、1回あたり100pt以上の追加に対して「1%のスプレッド(実質手数料)」が徴収されます(※99pt以下の小分け追加なら無料という仕様が広く知られています)。完全自動追加をオンにしていると、付与額が100ptを超えた段階で毎回1%の手数料が差し引かれるため、長期的な利回りをわずかに押し下げる要因になり得ます。
行動経済学で読み解く罠|なぜ初心者は「ほったらかし」に挫折するのか
「ほったらかしにするだけ」という作業は、論理的には極めて簡単に見えます。しかし行動経済学の視点に立つと、人間の生得的な本能がそれを全力で阻害していることが分かります。
代表的な要因が「メンタルアカウンティング(心の会計)」です。人間は同じ1万円でも、「汗水流して稼いだ給料」と「買い物で付与された1万ポイント」を無意識に別の口座として扱ってしまいます。この心理的錯覚のせいで、現金投資では絶対に手を出さないような3倍レバレッジの超ハイリスク銘柄を安易に選択してしまいがちです。結果として想定外の激震に見舞われ、退場を余儀なくされます。
さらに「プロスペクト理論」が追い打ちをかけます。人間は同額の利益を得る喜びよりも、同額の損失を被る苦痛を約2倍から2.5倍強く感じるとされています。アプリを開くたびに真っ赤なマイナス表示を見せつけられると、脳は「これ以上の苦痛から逃れたい」という防衛本能を働かせ、最もやってはいけない「底値での売却」を強行してしまうのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
こうした構造的リスクを踏まえ、ポイントのほったらかし運用を導入すべき人と、避けるべき人の境界線を明確に定義します。
【向いている人の条件】
- PayPayや楽天カード、三井住友カードなどの利用頻度が高く、毎月一定のポイントがコンスタントに貯まる人
- 数ヶ月から数年間、アプリの運用残高を全く見なくても平気でいられる大らかな気質の人
- インデックス投資の王道である「全世界株」や「S&P500」といった堅実な銘柄を選べる人
- 将来的に新NISAなど本格的な資産形成へステップアップするための練習台と割り切れる人
【おすすめできない人の条件】
- 「明日使うポイントを来週までに増やしたい」といった短期的なギャンブル感覚で挑もうとしている人
- 数十ポイント単位の増減を毎日チェックしてしまい、マイナスになった瞬間に胃が痛くなる人
- ハイリターンを狙ってレバレッジ商品やマイナーな暗号資産コースに全額を投じてしまう人
- 期間限定ポイントの有効期限管理がずさんで、ポイント失効を頻繁に起こしてしまう人
ほったらかし投資で着実に資産を育てる3ステップ
トラブルを避け、最短ルートで資産を育て上げるための実践手順を3つのフェーズに凝縮しました。
ステップ1:主力で使っている経済圏のサービスを選定する
無理に新しい決済手段を増やす必要はありません。普段PayPayを使っているならPayPayポイント運用、楽天カード決済が中心なら楽天ポイント運用、三井住友カード派ならSBI証券のVポイント投資を選択します。
ステップ2:守りの銘柄(標準インデックス)を指定する
コース選択では、一攫千金を狙うレバレッジコースを徹底して避けてください。米国の主要企業500社に分散する「S&P500連動(スタンダードコース)」や「全世界株式」連動型を指定するのが鉄則です。これが長期的に最も底堅いパフォーマンスを生み出します。
ステップ3:自動追加をオンにしてアプリを閉じる
獲得ポイントが自動でプールされる設定を有効化したら、日々の画面チェックをやめます。「数年後の旅行代金の足しになればいい」程度の軽いスタンスで完全に放置することこそが、最大の運用成果を手にする唯一の近道です。
【ポイント投資 ほったらかし】に関するよくある質問(FAQ)
Q1:ポイント投資で得た利益に税金はかかりますか?確定申告は必要ですか?
A1:サービスの種類によって異なります。「楽天ポイント運用」や「PayPayポイント運用」などのポイント運用(擬似投資)で得た利益は一時所得となり、年間の一時所得合計が50万円を超えない限り確定申告は不要です。一方、SBI証券などで行う「ポイント投資」は実際の金融取引となるため、利益に対して20.315%の税金が発生します。ただし「特定口座(源泉徴収あり)」や「新NISA」口座を利用していれば、自動で納税処理が行われるか非課税となるため、個人での確定申告は原則不要です。
Q2:ほったらかし中に元本割れしてポイントがマイナスになったらどうすればいいですか?
A2:世界経済や米国市場のインデックス銘柄を選んでいるのであれば、絶対に慌てて解約(ポイント引き出し)をしてはいけません。一時的な下落は経済のサイクル上必ず発生します。放置を続けて自動追加を行っていれば、基準価格が下がった局面で「より多くの投資口数」を安く買い集めることができるため、将来相場が回復した際に利益が跳ね上がる原動力になります。
Q3:期間限定ポイントをほったらかし投資に回す裏ワザはありますか?
A3:原則として、主要各社のポイント運用機能では期間限定ポイントの利用は制限されています。失効を防ぐ現実的な対策としては、日常の食料品や日用品、公共料金などの支払いに期間限定ポイントを最優先で充当し、その支払いで浮いた現金を本物の新NISA積立投資などに回す手法が最も合理的です。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済の還元率競争が成熟期を迎えるなか、ポイント投資は単なる「おまけの活用法」から、個人の金融リテラシーを鍛える登竜門としての役割を完全に確立しました。元手が現金ではないからこそ、過度な恐怖心に囚われずに相場の荒波を乗り越えられる心理的優位性は、ポイント運用ならではの特権です。
勝敗を分ける決定打は、派手な銘柄に手を出さず、標準的な世界経済の成長に資産を委ねて「完全に忘れる」ことができるかどうかに尽きます。小さな付与ポイントの積み重ねであっても、時間の複利と世界経済の拡大が合流すれば、数年後には驚くべき果実をもたらします。過度な期待も過度な恐怖も手放し、日常の買い物の延長線上で淡々と運用を継続することをおすすめします。 (出典: ポイント投資 ほったらかし(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
