競馬の税金はなぜ取られる?二重課税の真相と外れ馬券の盲点【2026】
週末の競馬場で歓喜の声を上げ、あるいはネット投票の口座残高が増えた瞬間、多くのファンが直面するのが「なぜ競馬の払戻金からさらに税金が引かれなければならないのか」という強い違和感です。馬券を購入する時点で既に売得金から一定割合が国庫に納められているにもかかわらず、高額配当が当たれば税務署から一時所得としての申告を求められる現行の税制に対して、ファンの間では「二重課税でおかしい」「不公平だ」という声が絶えません。
宝くじの当せん金が法律で非課税と定められている一方で、なぜ競馬だけが厳しい課税の対象となり、年間トータルでマイナスであっても外れ馬券が経費にならないのでしょうか。国税庁の調査手法や過去の最高裁判例、そして2026年現在の税制議論の実情をもとに、競馬に課税される根本的な理由とリスク回避の鉄則を論理的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:競馬の払戻金は所得税法上の「一時所得」と規定され、馬券購入時に国庫納付金が徴収されているにもかかわらず個人の利益に所得税が課されるため、実質的な二重負担の構造が存在する。
- 要点2:宝くじは法律(当せん金付証票法)で明文の非課税規定がある一方、競馬法には非課税条項がなく、原則として外れ馬券は経費に認められないため「年間で負けていても課税される」理不尽が生じる。
- 要点3:ネット投票(PAT)の利用履歴や提携銀行口座の大口送金データ、SNSの投稿記録などから税務署は高額的中者を正確に捕捉しており、時効直前の追徴課税リスクが年々高まっている。
【なぜ取られる?】競馬の税金がおかしい・不公平と叫ばれる2大構造
競馬ファンが「競馬の税金はおかしい」と憤る最大の理由は、制度設計そのものが抱える二重課税に近い負担構造にあります。馬券を購入した段階で、売得金の約25%はJRA(日本中央競馬会)などの主催者によって控除(いわゆるテラ銭)されています。この控除分のうち、売得金の10%相当額は国庫納付金として直接国の財政に組み入れられ、さらに主催者の利益剰余金の一部も国庫へ納付されています。つまり、ファンは馬券を買った時点で既に多額の公課を前納しているような状態にあるわけです。
それにもかかわらず、的中して手元に戻ってきた払戻金に対して、国税庁は所得税法第34条に基づき「一時所得」として課税を行います。財務省や税法上の見解としては、「購入時の控除は事業の運営費用や公的納付金であり、払戻金への課税は個人の所得に対する課税であるため法的な二重課税には当たらない」という論理がとられています。しかし、「買った時点で引かれ、当たった後にも再び取られる」という実態は、購入者目線で見れば過酷な二重取りにほかなりません。
もうひとつの不公平感の源泉は、利益の計算方法です。現行の所得税法では、競馬の払戻金から差し引くことができる経費は「その当たり馬券自体の購入代金」のみに限定されています。100万円を投じて90万円が外れ、残り10万円で買った馬券が200万円になった場合、手元の純利益は「200万円 - 100万円 = 100万円」です。しかし税法上の計算では外れ馬券の90万円は無視され、「200万円 - 10万円 = 190万円の所得」として扱われます。この著しい乖離が、競馬ファンの根強い不満と制度への不信感を生み出しています。

【徹底比較】宝くじは非課税なのに競馬に課税される決定的な違い
公営競技の税金を巡る議論で必ず引き合いに出されるのが「宝くじ」の存在です。ジャンボ宝くじで7億円が当たっても税金は一切かかりませんが、競馬のWIN5で数千万円や数億円を当てた場合は容赦なく数千万円規模の納税通知が届きます。同じ公営のギャンブル・くじでありながら、なぜこのような極端な格差が生じるのでしょうか。
その決定的な根拠は、所管する法律に非課税の明文規定があるかどうかにあります。宝くじは「当せん金付証票法」第13条において、「当せん金品については、所得税を課さない」と法律で明確に免除されています。これに対し、競馬を管轄する「競馬法」や競輪・競艇などの各種公営競技法には、非課税を定めた条項が一切存在しません。法律の条文がない以上、一般原則である所得税法がそのまま適用され、課税対象となってしまうのです。
また、両者のテラ銭(控除率)の配分構造にも行政側の意図が表れています。宝くじは約40〜50%という極めて高い控除率が設定されており、売上の約4割が発売元の地方自治体に納められ、公共事業等の財源となります。すなわち、宝くじは「購入時に税金を全額前納している」という建前が成り立っています。一方、競馬の払戻率は平均約75%と宝くじより遥かに高く設計されているため、税務当局としては「購入時の控除だけでは所得税の免除理由にならない」と判断しているのが実情です。
| 競技・金融商品 | 控除率(胴元・経費) | 払戻金・利益の税区分 | 編集部の見解・実質負担 |
|---|---|---|---|
| 競馬(JRA・地方) | 約20%〜30%(平均25%) | 一時所得(原則課税) | 外れ馬券が経費にならず、高額的中時の税負担が極めて重い |
| 宝くじ(ジャンボ等) | 約53%〜54% | 非課税(法律で明記) | 購入時に約4割を自治体へ寄付している形のため申告不要 |
| スポーツくじ(BIG/toto) | 約50% | 非課税(振興法で明記) | スポーツ振興くじ法に基づき当せん金への所得税はゼロ |
| 株式投資・FX | 手数料(0.1%未満〜) | 申告分離課税(約20.315%) | 損失繰越や通算が可能。競馬と比べて税制上は圧倒的に公平 |
【外れ馬券の罠】なぜ外れ馬券は経費にならないのか?裁判判例が示した壁
競馬の税金問題で最も多くの悲劇を生んでいるのが、外れ馬券の経費不算入ルールです。所得税法上、一時所得の経費として認められるのは「その収入を生じた行為をするため、又はその収入を生じた原因の発生に伴い、直接要した金額」と定められています。税務当局はこの規定を厳格に解釈し、「当たり馬券を買った金はその配当を得るために直接要したが、外れた馬券は当たりの発生に直接関係していない」と整理してきました。
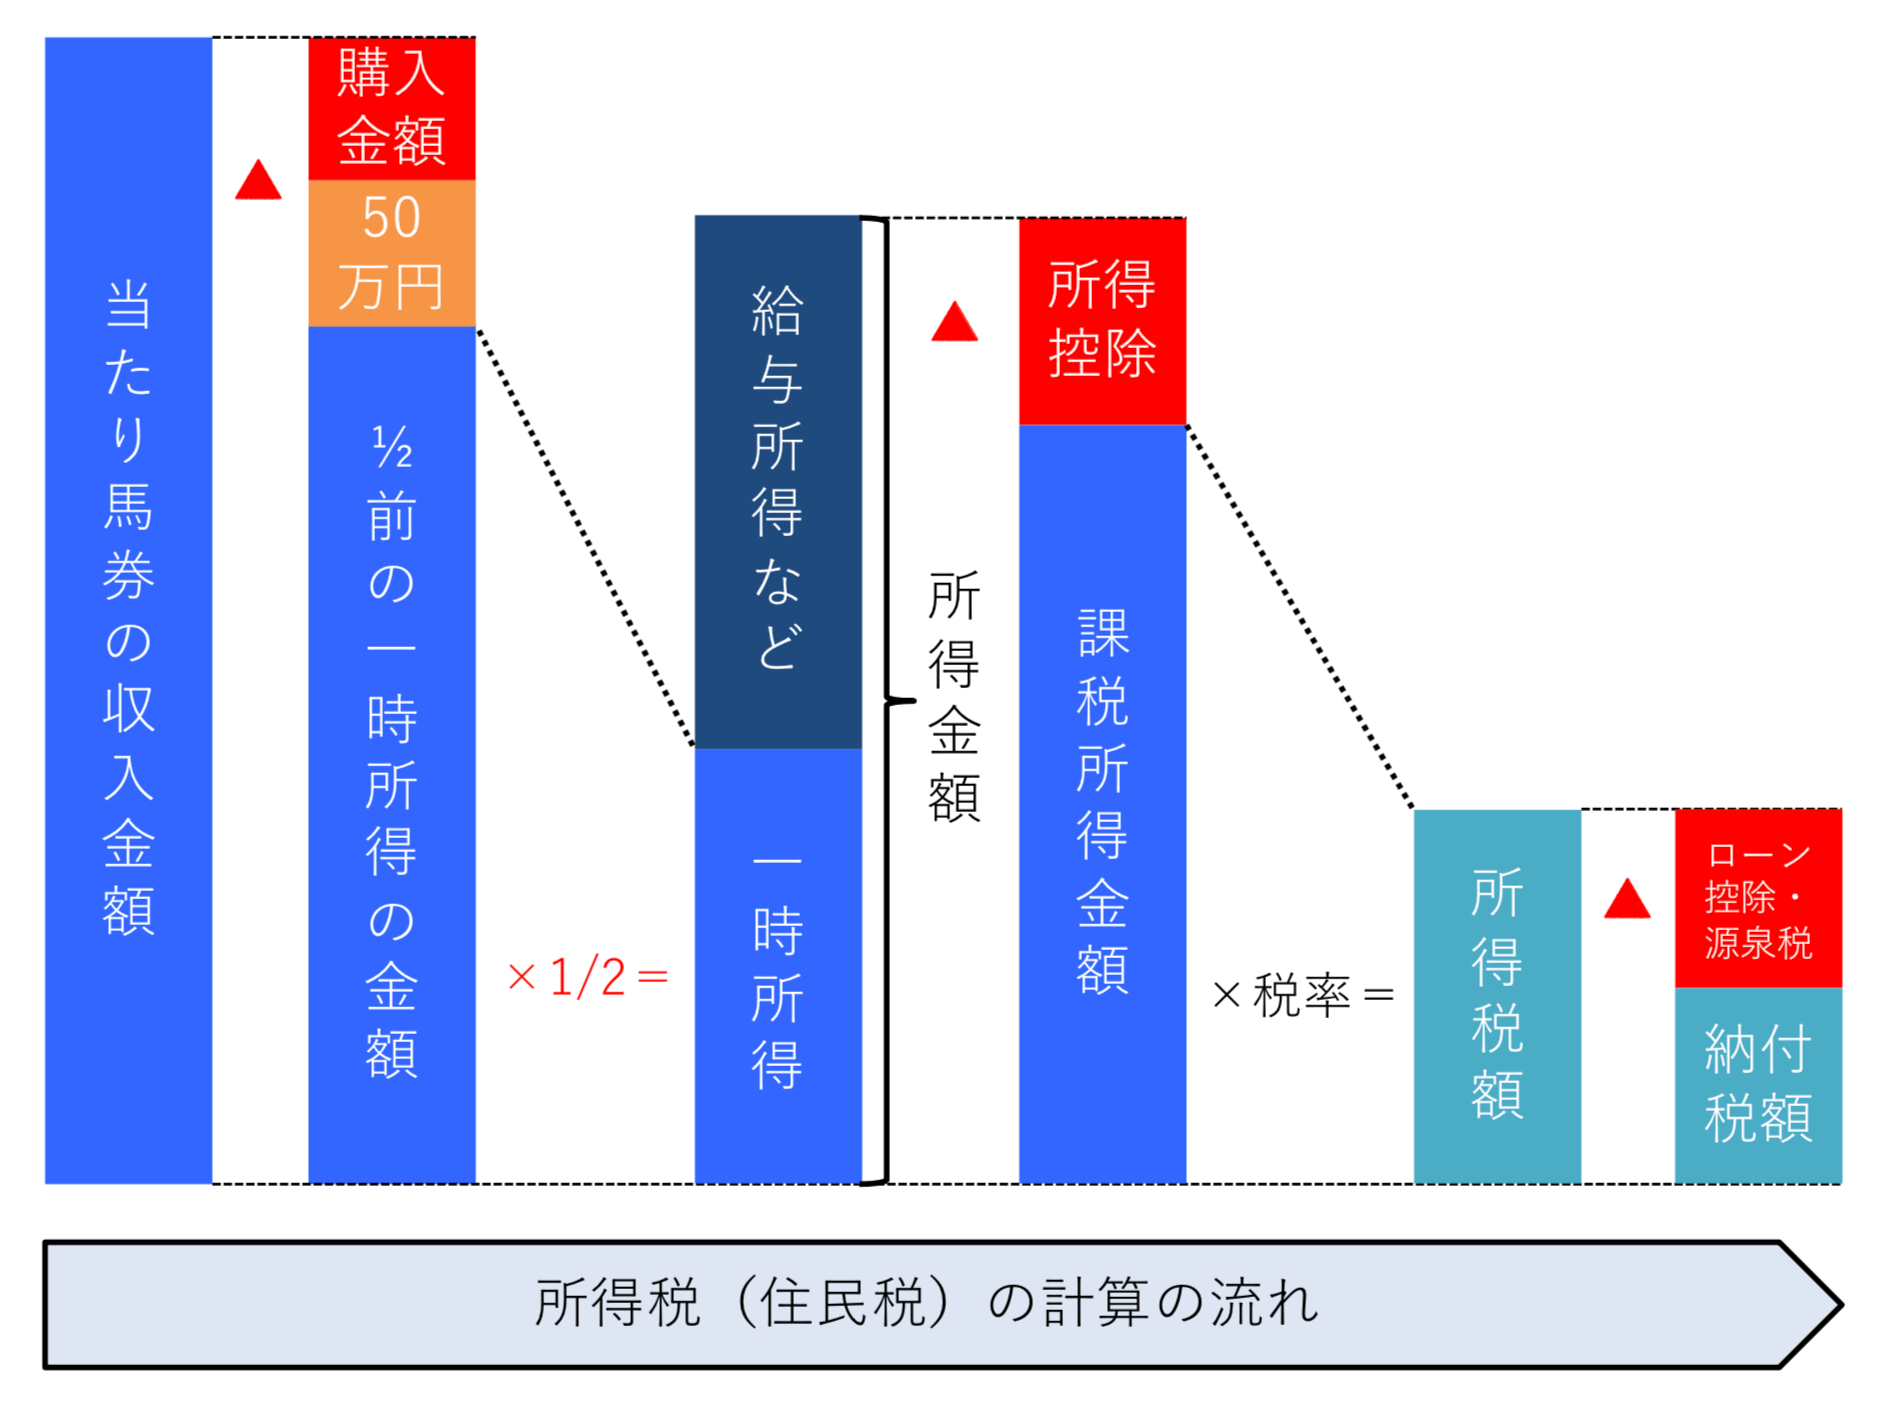
一時所得の計算式は以下の通りです。
一時所得の課税対象額 = (その年の払戻金総額 - 当たり馬券の購入費用 - 特別控除50万円) × 1/2
この計算式が示す通り、年間を通じてどれだけ外れ馬券を積み上げていても、マイナス分を当たり馬券の利益と相殺することはできません。例えば、1年間に総額1,000万円の馬券を買い、合計払戻金が800万円だった場合、実収支は200万円の大赤字です。しかし、その800万円を当てた特定のレースの馬券代が50万円しかなかった場合、税法上の所得は「(800万円 - 50万円 - 50万円)× 1/2 = 350万円」と算出され、赤字であるにもかかわらず約数十万円の所得税・住民税が課されるという過酷な事態が発生します。
過去には、この理不尽な運用に異を唱えた裁判が世間を大きく揺るがしました。代表的なものが、市販の競馬予想ソフトを独自に改良し、数年間にわたり総額数十億円の馬券を購入して巨額の利益を上げた「大阪事件(2015年最高裁判決)」と「東京事件(2017年最高裁判決)」です。最高裁はいずれも、独自の自動購入システムを用いて網羅的・継続的・機械的に馬券を大量購入し、多額の利益を恒常的に上げていた特異なケースに限り、馬券の購入行為全体が「営利を目的とする継続的行為」に当たるとして「雑所得」への認定を認め、外れ馬券全額を経費として容認しました。
しかし、裁判所が示した基準は極めて厳格です。自分の勘やパドックの気配、競馬新聞の予想印などを参考にレースを選んで馬券を購入している一般的な競馬ファンは、どれだけ購入金額が多くても「雑所得」とは認められず、依然として「一時所得」の枠組みに縛られます。現在に至るまで、一般ファンが法廷で外れ馬券を経費と認めさせる道は事実上閉ざされたままです。
【税務署の調査実態】ネット投票(PAT)と銀行口座から足がつく裏ルート
「競馬場やウインズの自動払戻機で現金を受け取れば、税務署にバレるはずがない」と高を括るファンは少なくありません。しかし、現代の税務調査の網は、一般の想像を遥かに超える精度で張り巡らされています。国税庁や各地の国税局が競馬の無申告を特定する背景には、明確なデータルートが存在します。
第一のルートは、ネット投票(即PAT・A-PAT)の送金データと提携銀行口座の照会です。国税通則法に基づく質問検査権により、税務署は金融機関の口座取引履歴を合法的に閲覧できます。数百万〜数千万円単位の資金がJRAから個人の普通預金口座に着金した場合、銀行側で「大口現金取引」や「疑わしい取引」として記録され、税務当局の重点モニタリング対象となります。税務署はわざわざJRAのサーバーを常時ハッキングせずとも、銀行口座の入出金記録を洗うだけで高額的中者を容易にリストアップできるのです。
第二のルートは、WIN5や高額配当時の公表データとSNSのデジタルフットプリントです。JRAの公式サイトでは、重賞レースの払戻金やWIN5の的中票数・金額が公開されます。的中者が嬉しさのあまりX(旧Twitter)やYouTube、ブログ等に的中馬券の画像や口座残高のスクリーンショットを投稿すれば、税務署の情報収集担当者(いわゆる「統括官」配下の情報セクション)によって確実にアーカイブされます。アカウントが匿名であっても、投稿されたIPアドレスの開示請求や過去の投稿履歴から個人を特定することは容易です。
さらに恐ろしいのは、税務署の調査タイミングです。税務関係者の証言や調査実務によれば、「高額的中した翌年にすぐ調査へ行くのではなく、意図的に3〜5年泳がせる」というケースが頻発しています。その理由は極めて合理的です。所得税の更正決定や追徴の時効は原則5年(偽りその他不正の行為による脱税は7年)と定められています。申告漏れの発生から数年間放置することで、本来の税額に加えて年利ベースで加算される「延滞税」や、申告しなかったペナルティである「無申告加算税(最大15〜30%)」が膨らみ、税務署側にとって徴収できる追徴税額が跳ね上がるからです。忘れた頃に届く税務署からの「お尋ね」は、綿密に計算されたタイミングで発送されています。
【2026年最新動向】払戻金への課税制度見直し論議と現場ファンの本音
公営競技のオンライン化が決定的に定着した2026年現在、競馬の税制を巡る環境はかつてない転換点を迎えています。キャッシュレス化の進展に伴い、紙の馬券を購入するファンは全体の1割未満にまで減少し、ほぼすべての取引が電子ログとして国税当局の視界に収まるようになりました。この「ガラス張りの取引環境」によって申告漏れの摘発件数が高止まりし、ファンの間での制度改善を求める機運がかつてないほど高まっています。
国会や財務省の周辺でも、現行制度の機能不全を是正するための議論が断続的に行われてきました。主な論点は以下の2点です。
- 外れ馬券の経費化および申告分離課税の導入:株式投資のように、年間の購入総額と払戻総額を通算し、純利益に対して一律20%前後の税率を課す方式。この方式であれば「年間で負けているのに課税される」という最大の理不尽が解消されます。
- 払戻金受け取り時の源泉徴収制度:高額配当を受け取る段階で、主催者側が一定割合をあらかじめ天引きする仕組み。確定申告の手間や脱税リスクを根本から防ぐ手段として検討されていますが、JRA側のシステム改修コストや、即時性の高い投票体験を損なうとの懸念から導入には慎重な声も根強く残っています。
諸外国に目を向けると、イギリスやオーストラリアなどギャンブル先進国では、ベッター(購入者)の払戻金に対する所得税は原則として非課税です。税金はブックメーカーなどの運営会社側からゲーミング税として包括的に徴収されており、個人の勝ち負けに税務署が介入することはありません。日本の「主催者から控除し、勝った個人からも二重に徴収する」というスタイルは、国際的な比較論の観点からも極めて異例かつ過酷な制度設計であると専門家からも指摘されています。

【実態検証】利用者の生の声と現場目線で見えたリアル
インターネット上の掲示板やSNSを精査すると、現行の課税ルールに直面した競馬ファンの悲痛な叫びが数多く見受けられます。一時所得の計算ルールを知らず、無防備に高額配当を受け取ってしまった人々のリアルな証言は、この問題の根深さを物語っています。
「数年前にWIN5で800万円を当てたが、過去の負け分を取り返した感覚だったので、借金返済と車の購入で綺麗に使い切ってしまった。4年後の秋に税務署から呼び出しを受け、延滞税込みで約280万円の一括納付を求められた。手元に現金はなく、現在は毎月分割で給料から差し押さえに近い形で支払っている」(30代会社員の投稿より)
「年間で約500万円分馬券を買い、回収率は85%で425万円の払戻し。財布の中身は75万円の完全なマイナス。しかし当たり馬券の購入額は30万円しかなかったため、税務署の計算では約340万円の所得が発生したことになり、確定申告をしないと脱税になると税理士に言われた。負けているのになぜ税金を払わなければいけないのか、悔しくて涙が出た」(50代ファンの手記より)
多くのファンにとって、競馬は「年間のトータル収支」で競うゲームです。しかし税法はそれを認めず、「当たった個々のレースの瞬間風速」だけを切り取って課税します。この認知のズレが放置されている限り、予期せぬ追徴課税によって生活破綻に追い込まれるファンが後を絶ちません。
【プロの結論】競馬で勝ったときに「申告すべき人」と安全な防衛術
現行の法律が理不尽であるとしても、法治国家である以上、確定申告を怠れば重いペナルティが科されます。トラブルを避けるために、自分が確定申告の対象になるかどうかを正確に把握しておく必要があります。
給与所得のある会社員の場合、競馬の一時所得による「課税対象額(一時所得の金額をさらに1/2にした後の金額)」が年間20万円を超える場合に確定申告が必要となります。逆算すると、年間の当たり馬券の払戻金から当たり馬券の購入代金を引いた利益が「90万円」を超えると、50万円の特別控除を引いた残りが40万円となり、その1/2である20万円に達するため申告義務が発生します。専業主婦や無職の方など基礎控除のみが適用される場合は、特別控除と基礎控除を合わせたライン(年間利益約146万円超)がひとつの目安です。
競馬を安全に楽しむための防衛策として、以下のルールを徹底することを強く推奨します。
- 高額的中時の資金プール:50万円以上の高額払戻金を手にした際は、全額を使い込まず、想定される所得税・住民税分(配当額の約20〜30%)を別口座に隔離しておくこと。
- 購入履歴のデータ保存:万が一税務調査が入った際、自分が「雑所得」として主張できる可能性があるか(ソフトウェアによる全自動購入など)、あるいは最低限当たり馬券の購入代金を漏れなく経費算入できるよう、PATの全履歴データをCSV等で毎年保存しておくこと。
- 過度なコロガシ投票の自制:勝った配当をそのまま次のレースに全額突っ込む「コロガシ」は最も危険です。外れた瞬間に手元の現金はゼロになりますが、直前レースで当たった払戻金の課税義務だけが手元に残るため、一撃で多額の税金債務を背負うことになります。
【競馬税金なぜ】に関するよくある質問(FAQ)
Q1:年間トータルでマイナス(赤字)なのに税金を払わなければいけないのは本当ですか?
A1:本当です。現行の所得税法では、競馬の利益は原則として「一時所得」に分類されます。一時所得では当たり馬券の購入代金のみが経費として認められ、外れ馬券の購入代金は経費になりません。そのため、年間の通算収支が数十万円、数百万円の赤字であっても、個々のレースで得た高額払戻金に対して税金が発生するケースがあります。
Q2:競馬の税金はいくらから確定申告が必要になりますか?
A2:一時所得には年間最大50万円の特別控除があります。そのため、年間の「当たり馬券の払戻金 - 当たり馬券の購入費用」が50万円以下であれば確定申告は不要です。会社員(給与所得者)の場合、給与以外の所得が20万円以下であれば所得税の確定申告が不要となるため、実質的には年間利益が「90万円」を超えた時点から確定申告が必要になります(ただし住民税の申告は別途必要です)。
Q3:競馬場やウインズの自動払戻機で現金換金すれば絶対にバレませんか?
A3:絶対にバレないとは言い切れません。確かに少額であれば匿名性が保たれますが、数百万円以上の超高額払戻金を窓口で受け取る際や、払戻機周辺の防犯カメラ、換金した多額の現金を個人の銀行口座に入金した際の金融機関からの報告(大口預金アラート)によって捕捉されるリスクがあります。また、SNSでの的中報告や知人の密告から税務調査へ発展する例も少なくありません。
Q4:過去数年分の高額的中を申告していません。今からでも自主申告すべきですか?
A4:税務署から連絡が来る前に自主的に「期限後申告」を行うことを強く推奨します。税務署の調査通知が届いた後に申告すると最大15〜30%の無申告加算税が課されますが、調査を受ける前に自主申告すれば、無申告加算税が5%に軽減されます。また、悪質とみなされた場合の「重加算税(最大40〜50%)」のリスクを大幅に下げることができます。
まとめ:今後の動向と失敗しないための判断基準
競馬の払戻金に税金が課される背景には、法解釈における一時所得の適用、競馬法における非課税条項の欠落、そして公課と所得課税を別物とみなす国の法理が存在します。ファンから見れば理不尽極まりない「二重課税」や「外れ馬券の経費不算入」であっても、現行法が改正されない限り、ルールに従わなければ手痛い追徴課税を受ける現実に変わりはありません。
公営競技の完全デジタル化が進む現代において、「バレないだろう」という安易な予測は最も危険な選択です。競馬の制度的欠陥を正しく認識した上で、高額的中時には納税用の資金を確実に確保し、無理な資金転がしを避けること。それが、理不尽な税制に生活を脅かされることなく、健全に競馬を楽しむための唯一の防衛策と言えます。 (出典: 競馬税金なぜ(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
