新NISAで爆死?なんJ民の運用実績と「罠」の真相を徹底調査
2024年1月の制度刷新から丸2年が経過した2026年、個人投資家の間では資産形成の成果をめぐって明暗がくっきりと分かれています。非課税保有期間の無期限化や投資枠の拡大を背景に、日本証券業協会のデータでも国内株式や投資信託への資金流入は高水準を維持してきました。しかし、ネット掲示板「なんJ」やSNS上では、相場が急変動するたびに阿鼻叫喚の投稿が相次ぎ、一部では「NISAは初心者を嵌め込む罠だった」といった過激な言説すら飛び交っています。
相場の上昇局面で強気な投稿を繰り返していた個人投資家たちが、突如訪れる下落局面でどのようにパニックに陥り、損切りへと追い込まれたのか。匿名掲示板に投稿された赤裸々な運用実績や自虐の告白を徹底的に検証し、インデックス投資の王道論争から見落とされがちな心理的リスクまで、客観的な事実に基づいてその実態を掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:なんJ民の運用実績は、愚直に積立を継続して含み益を積み上げる層と、相場急変時にパニックで「狼狽損切り」し爆死した層の二極化が顕著である。
- 要点2:「新NISAは国の罠」という噂の真相は、無リスク資産と誤認して余剰資金以上を投じた初心者が、価格変動リスクに耐えきれず自滅した心理的要因が大きい。
- 要点3:オルカンやS&P500の放置が合理的と知りつつも、「投資の退屈さ」から特定口座やハイレバ商品に手を出して火傷する行動経済学的な罠が潜んでいる。
【2026年最新】新NISAで爆死した猛者たち?なんJ民が叫ぶ「罠」の正体
新NISAの開始当初、掲示板には「満額埋めるのが正義」「乗り遅れた奴は情弱」といった威勢のいい声が溢れていました。ところが、2024年夏場に起きた世界的な株価急落局面や、その後の為替変動に伴う乱高下を経た現在、スレッドの空気は一変しています。「評価損益マイナス30万で耐えられず全決済した」「国の言う通りに買ったら全財産溶けたんやが」といった自虐的な書き込みが目立つようになり、NISA 爆死 なんJというフレーズがトレンド入りする事態すら発生しました。
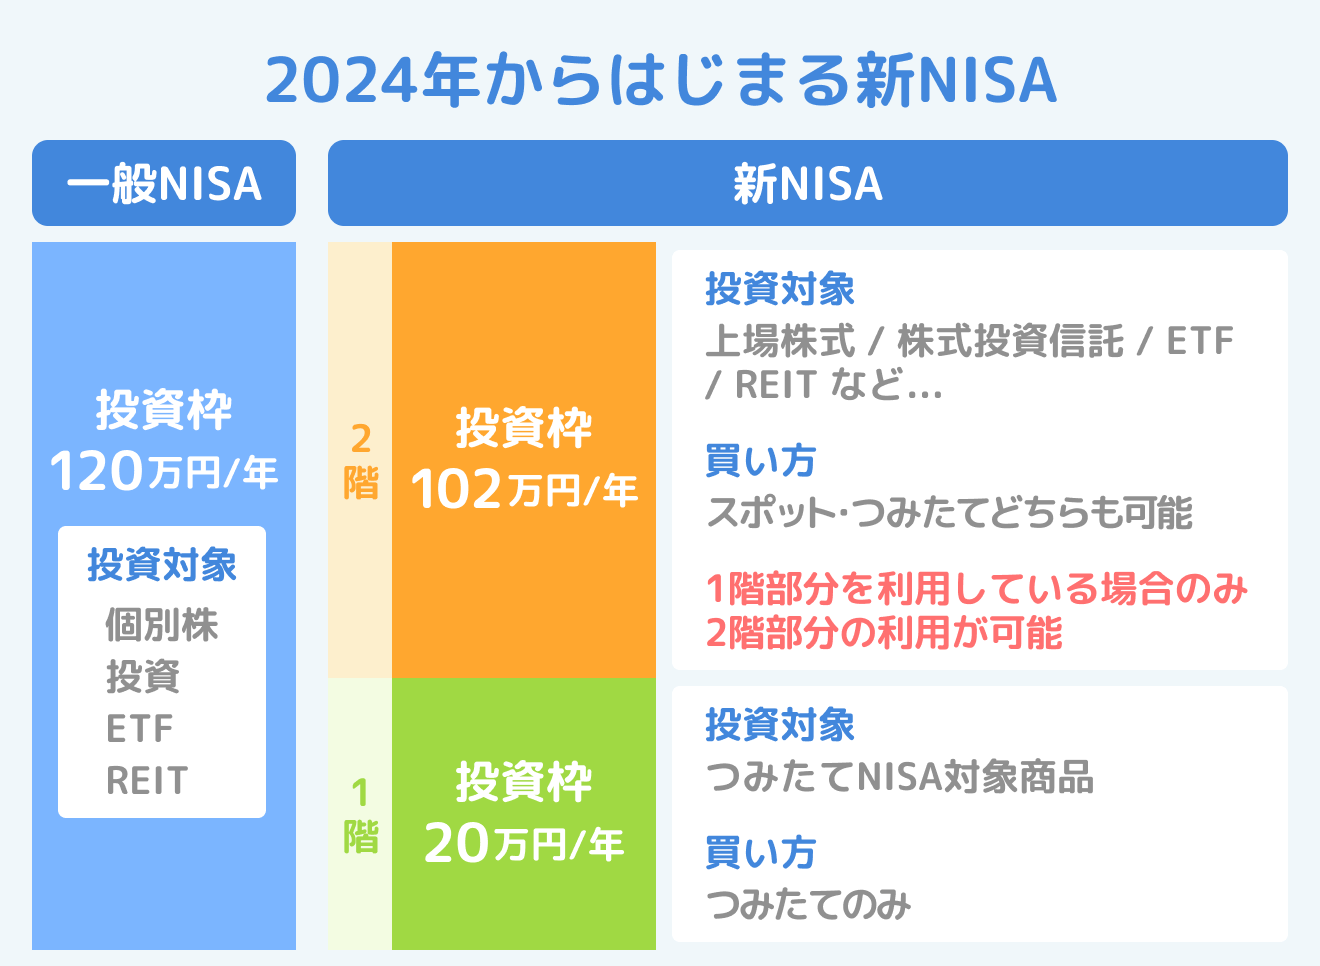
なぜ非課税という手厚い優遇制度が「罠」と糾弾されるのか。日本証券業協会などの統計調査を紐解くと、新NISAを通じた資金の約5割が投資信託へ、4割超が国内株式へと流入しており、多くの初心者が元本保証のないリスク資産を初めて保有したことが分かります。掲示板の投稿を分析すると、初心者が陥った典型的な失敗パターンは次の3点に集約されます。
- 生活防衛資金を残さず、生活費まで一括投資してしまい、直近の下落局面で現金が必要になり底値で損切りを強いられたケース
- SNSで話題の急騰銘柄やハイボラティリティなテーマ株を成長投資枠で高値掴みし、急落後に放置できず投げてしまったケース
- 含み損に耐える耐性がなく、相場の下落時に「これ以上減る前に逃げろ」というパニック心理(狼狽売り)に屈したケース
掲示板で語られる「罠」という感情論の裏には、制度自体の不備ではなく、元本割れの可能性に対する認識不足と、余剰資金の管理を怠ったまま市場の荒波に飛び込んだ個人のリスク管理の甘さが浮き彫りになっています。

【実態検証】オルカンvsS&P500論争となんJ民のリアルな運用実績
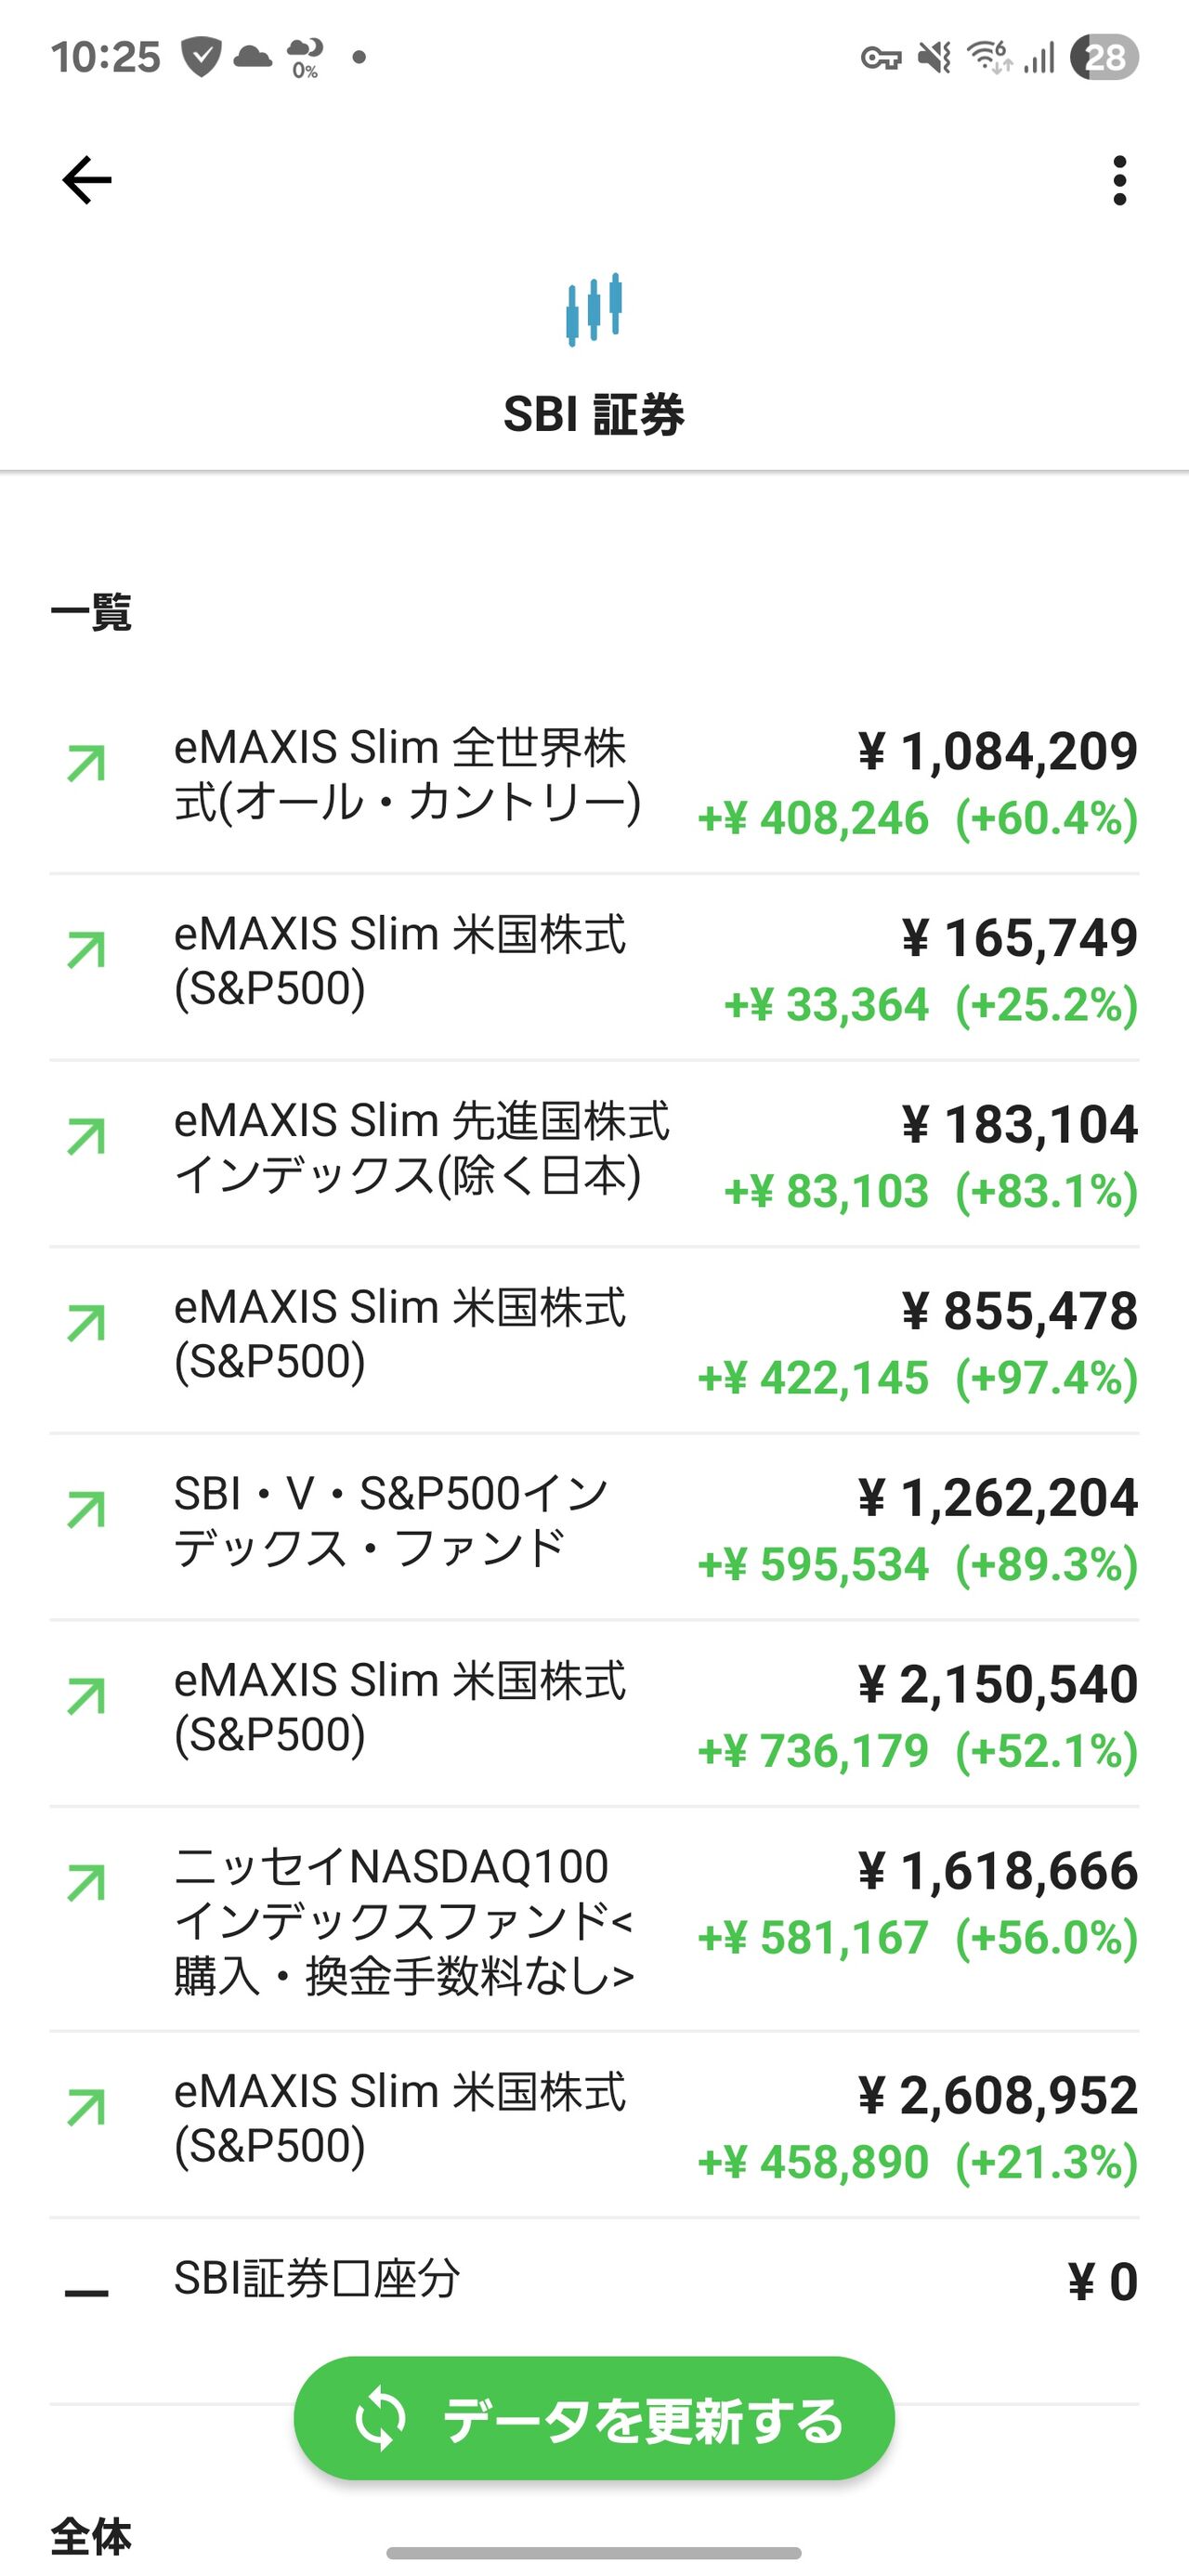
なんJの投資系スレッドで最も白熱し続けているのが、「eMAXIS Slim 全世界株式(オール・カントリー)」派と「eMAXIS Slim 米国株式(S&P500)」派による果てしない信者論争です。「みんな新NISAを何メインで買うんや?」というスレッドでは、開始当初から現在に至るまで、両者の間で激しいマウント合戦が繰り広げられてきました。
「オルカンは無難すぎてリターンが物足りない」「米国の覇権は崩れないからS&P500一択やろ」という意見に対し、オルカン派は「米国の成長も含む全世界分散こそが投資の基本」と応酬します。しかし、実際の運用実績に関する告白を丹念に拾っていくと、どちらの銘柄を選んだかという優劣以上に、「購入した後に何もしないでいられたか」が勝敗を分ける決定打となっています。
あるスレッドでは、「積立設定をして放置していたら、含み益は順調に増えたが、投資があまりにも暇すぎて退屈になった」と吐露するユーザーが現れました。その結果、新NISA枠を早々に埋めて特定口座で個別株や海外ETFを買い始め、余計なトレードで利益を吹き飛ばしてしまうという「投資慣れによる迷走」が多数報告されています。制度の非課税メリットを最大限に享受しているのは、掲示板の論争を傍目に、入金設定だけを済ませてログインすら忘れていた無頓着な層であるという皮肉な現実が存在します。
【徹底比較】なんJで話題の主要銘柄・投資スタイルのリスクとリターン
匿名掲示板で頻繁に語られる主要インデックス商品や派生手法について、リスク・リターンの特性と掲示板における評価、そして客観的な分析を一覧表に整理しました。
| 投資対象・手法 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 全世界株式(オルカン) | 信託報酬 約0.057%台 先進国・新興国約47カ国へ分散 | 想定年間利回り 4〜7% 元本変動リスクあり | なんJにおける最大公約数的安住の地。長期保有における精神的安定性は群を抜く。 |
| 米国株式(S&P500・全米株式) | 信託報酬 約0.09%前後 米国主要企業500社へ集中 | 想定年間利回り 6〜9% 過去10年の米国株高が支え | リターン重視派の主軸。為替が円高に振れた際の目減り幅に対する覚悟が必須。 |
| 高配当日本株 | 配当利回り 3.5〜5.0%目安 成長投資枠を活用 | インカムゲイン重視 個別企業の減配リスクあり | 定期的な不労所得を実感しやすく、下落相場でも握り続けやすい心理的メリットがある。 |
| レバナス(NASDAQ100 2倍) | 新NISA成長投資枠では除外 特定口座での取引が中心 | ボラティリティ極大 横ばい・下落局面で減価 | なんJ民が最も多く散っていった伝説の戦場。一攫千金を狙って大火傷した事例が頻発。 |
「NISAやってない奴」の言い分とネットの反応|見落とされがちな制度の落とし穴
相場が活況を呈する中でも、「NISAやってない奴おる?」という煽りスレッドに対しては、あえて口座を開設しない層からの冷ややかな反論が根強く存在します。その理由は単なる無知や怠慢だけではありません。
未実施層の筆頭理由として挙げられるのは、「直近で使える現金の確保」です。非正規雇用や若年層の手取り給与が伸び悩む中、月数万円の積立投資を行う余裕がないという切実な声は少なくありません。「投資に回す金があるなら自己投資するか日々の生活を豊かにしたい」「非課税といっても元本割れしたら国は補償してくれない」という意見は、リスク資産の本質を突いた極めて現実的な防御策でもあります。
また、制度上の落とし穴として「損益通算ができない」点も敬遠の理由になっています。通常の特定口座であれば、他の口座で出た利益と損失を相殺して税金を減らすことができますが、NISA口座内で生じた損失は税制上「存在しないもの」として扱われます。つまり、NISA口座で大暴落に巻き込まれて損切りした場合、税制上の救済措置は一切受けられません。この仕組みを理解している慎重派ほど、無理な制度利用を避けている傾向が見受けられます。
【行動経済学で読み解く】なぜ個人投資家は「退屈」に耐えられず自爆するのか
インデックス投資の正解は「広く分散された低コスト投信を毎月一定額買い、何があっても売らずに20年以上放置すること」です。金融工学的にもこれ以上の明快な解はありません。それにもかかわらず、なぜなんJの住人たちは余計な売買を繰り返し、自爆してしまうのでしょうか。ここには人間の進化心理学と行動経済学が解き明かす深い罠があります。
人間には、目の前の刺激や即時的な報酬を強く求める「現在志向バイアス」と、自分の選択によって成果をコントロールしたいという「コントロール幻想」が備わっています。インデックス投信の自動積立は、金融商品としては極めて合理的ですが、娯楽としては絶望的なまでに退屈です。日々の価格変動を眺め、スレッドで相場を実況し、ドーパミンを分泌させたい投資家にとって、「何もしない」という行為は精神的な苦痛を伴います。
その結果、手持ち無沙汰になった個人投資家は、新NISA枠とは別に特定口座を開設し、リスクの高いレバレッジ商品やバイオベンチャー、仮想通貨などに手を出してしまいます。「インデックス投資でコツコツ稼いだ含み益を、暇つぶしの個別株トレードで一瞬にして吹き飛ばす」という掲示板定番の自爆劇は、退屈に耐えられない人間の心理的脆弱性が引き起こした必然の結末と言えます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ネット上の極端なポジショントークに流されず、健全な資産形成を完走するためには、自身の属性と心理的耐性を客観的に見極める必要があります。
【新NISAを積極的に活用すべき人】
- 生活費の半年〜1年分に相当する現金を普通預金に確保できている人
- 日々の株価チャートを一切見ず、年に1〜2回残高を確認する程度の適当さを保てる人
- 市場が30%下落しても「バーゲンセールで安く買えている」と淡々と受け流せる合理主義者
【投資に対して極めて慎重になるべき人】
- 貯蓄が生活費の3ヶ月分未満で、近々まとまった支出(教育費、引越し等)の予定がある人
- 数万円の含み損が出ただけで胃が痛くなり、仕事が手につかなくなる人
- 「SNSで誰かが儲かった」という話を聞くたびに焦りを感じ、投資対象をコロコロ変えてしまう人
【nisa なんj】に関するよくある質問(FAQ)
Q1:なんJで「オルカン一択」と連呼されるのはなぜですか?
A1:全世界株式(オルカン)は、日本を含む先進国・新興国の約3,000銘柄に低コストで自動分散されるため、特定の国や企業の衰退リスクを最小限に抑えられるからです。米国の覇権が揺らいだ場合でも自動で構成比率がリバランスされるため、「考えるのをやめて脳死で積み立てられる」という合理性が評価されています。
Q2:相場急落時に「狼狽売り」してしまった人はどうすべきでしたか?
A2:歴史的な市場データが示す通り、インデックス投資において下落局面での売却は最悪の手です。価格が下がっている時こそ多くの口数を安く仕込めるボーナス期間と捉え、アプリの通知を切り、市場から心理的な距離を置いて淡々と積立を継続することが唯一の生存ルートでした。
Q3:なんJで話題になった「レバナス」は新NISAで買えますか?
A3:新NISAの成長投資枠およびつみたて投資枠では、金融庁のルールによりデリバティブ取引を用いた一定のレバレッジ型投資信託は除外されています。そのため、レバナスを購入する場合は課税口座(特定口座など)を利用する必要がありますが、価格の減価リスクが極めて高いため初心者にはおすすめできません。
まとめ:ネットの騒音に惑わされず資産形成を完走するために
匿名掲示板「なんJ」におけるNISAの話題は、爆死した猛者たちの自虐ネタや、銘柄選定を巡る煽り合いによって極端に誇張されがちです。しかし、その根底にあるのは「将来のお金に対する強い不安」と「短期的に儲けたいという人間の尽きない欲求」のぶつかり合いです。
投資の成否を決めるのは、掲示板で流行しているトレンディな銘柄を当てることではありません。自身の家計に基づいた揺るぎない生活防衛資金を確保し、市場の暴落時にも平常心を失わない「身の丈に合った入金力」を守り続けることに尽きます。ネットの喧騒から適度に距離を置き、退屈なインデックス積立を生活の背景として静かに走らせ続ける姿勢こそが、激動の相場を生き残る唯一の道です。 (出典: nisa なんj(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
