2014年消費税8%増税の真相|激震の舞台裏と2026年に続く教訓
日本経済がデフレ脱却の兆しを掴みかけていた2014年4月1日、消費税率は17年ぶりに5%から8%へと引き上げられました。街頭の自動販売機からジュースが消え、スーパーのレジ前に長蛇の列ができたあの日の光景を、鮮明に記憶している方も少なくないはずです。あれから歳月が流れた2026年現在もなお、物価高や防衛財源、少子化対策を巡る税制議論の根底には、常にこの「2014年の8%増税」が残した教訓が横たわっています。
当時の日本列島を揺るがした駆け込み需要と反動減の凄まじさは、単なる景気循環の一コマにとどまらず、その後の日本経済の成長軌道を大きく左右することになりました。なぜ民主党政権下の合意を自民党の安倍政権が引き継ぎ、あのタイミングで断行せざるを得なかったのか。膨大な公式統計、関係者の証言録、当時の経済指標を再検証し、激動の真相と現在に続く本質的な影響を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2014年4月の消費税8%増税は、民主・自民・公明の「三党合意」に基づく社会保障と税の一体改革を、第2次安倍内閣が景況感好転を理由に最終決断した。
- 要点2:直前の駆け込み需要から一転した「反動減」は個人消費を長期間冷え込ませ、アベノミクスの初動モメンタムに甚大な打撃を与えた。
- 要点3:2026年の税制論議においても、2014年の消費税増税による物価上昇と実質賃金低迷のメカニズムは最大の政策的教訓として参照されている。
【真相と経緯】2014年4月に消費税率はなぜ5%から8%へ引き上げられたのか
「社会保障を次世代へ引き渡すための責任ある選択である」――2013年10月1日夕刻、首相官邸の記者会見場に現れた安倍晋三首相(当時)は、沈痛とも決然とも取れる面持ちで2014年4月1日からの消費税率8%引き上げを正式発表しました。同日午前に発表された日銀企業短期経済観測調査(短観)で大企業製造業の景況判断指数が急改善し、直前の2013年4〜6月期GDP2次改定値が年率換算3.8%増へ上方修正されたことが、最後の引き金となりました。
しかし、この増税シナリオの青写真を描いたのは安倍政権ではありません。源流は2012年6月、野田佳彦首相率いる民主党政権下で成立した「三党合意(民主・自民・公明)」にあります。少子高齢化に伴って膨張し続ける社会保障費を賄うため、国債乱発に依存した財政構造を是正する「社会保障と税の一体改革」関連法案が可決。そこには「2014年4月に8%、2015年10月に10%へ段階的に引き上げる」という明確なロードマップが刻まれていました。
政権交代を経て誕生した第2次安倍内閣は、デフレ脱却を掲げた経済政策「アベノミクス」の三本の矢を推進していた真っ只中でした。当時の政権幹部の回顧録によると、官邸内部では「増税によってデフレ脱却の芽が摘まれる」と警戒するリフレ派学者グループと、「増税を先送りすれば国債の信認が揺らぎ、財政破綻リスクが高まる」と迫る財務省との間で激しい暗闘が繰り広げられていました。最終的に安倍首相は、景気腰折れを防ぐための5兆円規模の経済対策と法人実効税率引き下げの検討をセットにすることを条件に、増税の断行へと舵を切ったのです。

【データ徹底比較】消費税率推移と歴代増税がもたらした経済インパクト一覧
日本における消費税は、1989年の導入から段階的に引き上げられてきました。税率改定が実施された各局面において、日本経済はどのような局面を迎え、いかなる影響を被ったのか。財務省公表資料および内閣府の国民経済計算に基づき、客観的なデータを整理しました。
| 改定年月・税率 | 当時の政権・社会背景 | 増税直後の実質GDP影響 | 編集部の見解・分析 |
|---|---|---|---|
| 1989年4月 (3%導入) | 竹下登内閣 バブル景気の絶頂期 | 1989年度実質成長率: +4.8%と高水準を維持 | 直間比率の是正が主目的。狂乱的な資産インフレに吸収され、短期的な景気後退は表面化せず。 |
| 1997年4月 (3%→5%) | 橋本龍太郎内閣 財政構造改革路線の推進 | 1997年4〜6月期GDP: 前期比年率-3.7% | アジア通貨危機と国内大手金融機関の連鎖破綻が重なり、長期デフレ突入の契機となった。 |
| 2014年4月 (5%→8%) | 第2次安倍内閣 アベノミクスによる景気回復期 | 2014年4〜6月期GDP: 前期比年率-7.3%(改定値) | 3%幅の引き上げが家計を直撃。反動減の深さと長期化は、当時の政府・日銀の事前予測を大幅に超過。 |
| 2019年10月 (8%→10%) | 第4次安倍内閣 2度の延期を経て実施 | 2019年10〜12月期GDP: 前期比年率-7.1% | 軽減税率やキャッシュレス還元策で衝撃緩和を図るも、直後に世界的な感染症危機が直撃。 |
上記の数値比較が示すとおり、2014年の3%引き上げがもたらした落差は歴代屈指のものでした。名目ベースで約8兆円規模の家計所得が国・地方へ吸い上げられた計算になり、民間消費の基調を根本から揺るがす結果となったのです。
【実態検証】列島を覆った「駆け込み需要と反動減」のリアルと生活防衛
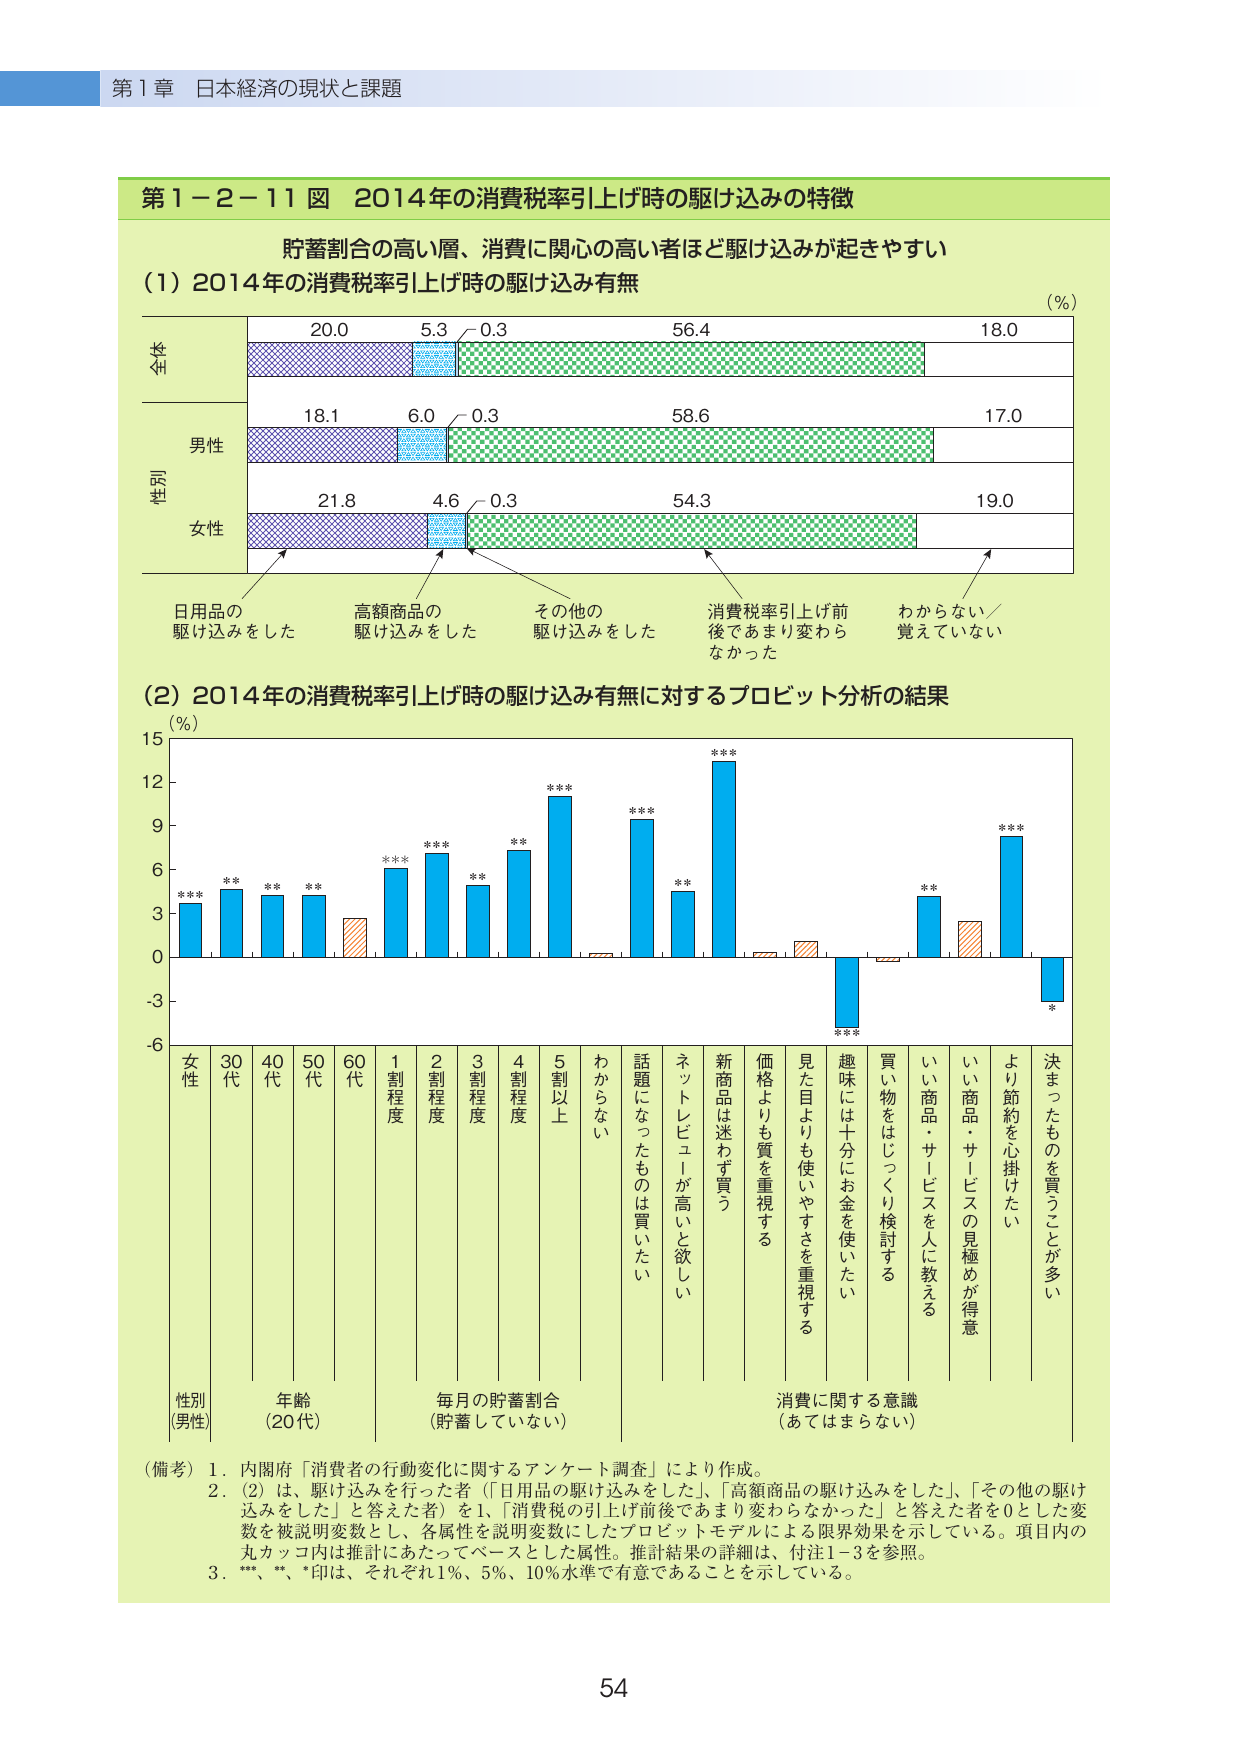
「2014年3月31日の夜は、棚から商品が消える異様な熱気だった」――当時の大手家電量販店店長は、筆者の取材にこう振り返ります。増税直前の2014年1月から3月にかけて、日本中で苛烈な駆け込み需要が吹き荒れました。新車ディーラーには契約待ちの行列ができ、住宅展示場は週末ごとに満杯。日用品売り場ではトイレットペーパー、洗剤、ビール、化粧品のまとめ買いが横行しました。
税制上、混乱を防ぐために設けられた消費税経過措置も駆け込みを加速させました。指定日(2013年9月30日)までに契約を完了させた住宅建設や工事請負契約については、引き渡しが2014年4月1日以降になっても旧税率(5%)が適用されたため、2013年夏から秋にかけて不動産市場は空前の契約ラッシュに沸いたのです。
しかし、その狂騒の代償は極めて重いものでした。2014年4月1日の朝を迎えた瞬間、街の活気は潮が引くように消失しました。
- 耐久消費財の壊滅:家電製品や自動車の販売台数は前年同月比で30〜40%台の大幅下落を記録。
- 日用品の買い控え:家庭内にストックされた洗剤や消耗品が消費し尽くされるまでの数ヶ月間、スーパーやドラッグストアの客単価が急落。
- 価格表示の混乱:「税抜表示(本体価格表示)」が特例として認められたことで、店頭では「安くなったように見えてレジで高く感じる」という消費者の不信感と買い控え心理が拡大。
ネット上の掲示板やSNSでは、「増税前の買いだめで節約できたつもりが、無駄な在庫を抱えて家計が圧迫された」「外食を減らして自炊に切り替えざるを得ない」といった悲痛な書き込みが相次ぎました。一時的な需要の前倒しが、その後の消費行動を極限まで縮小させる「反動減の罠」が全国の家計を直撃したのです。

一般に知られていない盲点とネットの誤解|税収は本当に社会保障に使われたのか?
2014年の消費税増税をめぐっては、今日に至るまでネット空間を中心に根強い言説が囁かれています。その真偽を公的データに基づいて検証します。
誤解1:「消費税収の全額が法人税減税の穴埋めに消えた」という説の真相
SNSなどで頻繁に拡散されるのが、「庶民から絞り取った消費税は、大企業を優遇する法人実効税率引き下げの財源に転用されただけだ」という言説です。しかし、制度上の事実関係を精査すると、これは極端な単純化と言わざるを得ません。
2014年に引き上げられた消費税3%分(約8兆円)の法的使途は、「年金・医療・介護・子育て」の社会保障4経費に限定されています。具体的には、基礎年金の国庫負担割合2分の1を恒久的に維持するための財源(約2.9兆円)や、待機児童解消に向けた「子ども・子育て支援新制度」の立ち上げ財源などに充当されました。一方で、同時期に成長戦略の一環として法人実効税率の引き下げが進められたことは事実であり、家計の負担増と企業の負担減が同時進行した構図が、国民に「穴埋め」という強い不信感を植え付けた構造的要因です。
誤解2:「物価上昇はすべて増税のせいだった」という認識のズレ
「2014年4月から急激に生活が苦しくなったのは増税のせいだ」という実感は極めてリアルですが、物価上昇の要因は単一ではありませんでした。2013年春から日銀が開始した「異次元の金融緩和」によって為替相場が急速に円安(1ドル=80円台から100円超へ)へシフトしており、輸入エネルギーや原材料価格の高騰がすでに始まっていたのです。
そこに3%の消費税転嫁がダイレクトに乗った結果、2014年5月の全国消費者物価指数(生鮮食品を除く総合)は前年同月比+3.4%まで急騰しました。賃金の上昇ペースが物価高に全く追いつかず、実質賃金は2014年度に前年度比-3.0%とリーマンショック時を上回る下落幅を記録。これこそが、消費者を恐怖に陥れた生活苦の正体でした。
【プロの結論】経済行動学と財政規律から読み解く「2014年ショック」の本質
政策評価として、2014年の8%増税は成功だったのか、それとも失敗だったのか。経済行動学およびマクロ経済の観点から導き出される教訓は明確です。
【プロの結論】タイミングの誤認が生んだ「自己実現的な消費冷え込み」
デフレマインドの払拭とは、国民の「将来に対する期待形成」を変える心理戦です。2013年のアベノミクス初期、日本社会は20年ぶりに「賃金が上がり、経済が成長するかもしれない」という集団的楽観論を抱き始めていました。しかし、その萌芽が根付く前の2014年4月に可処分所得を削り取る3%増税を実施したことは、人々の心理的バウンダリーを「攻めの消費」から「守りの防衛」へと強制的に引き戻してしまいました。
行動経済学の観点で見れば、増税による損失回避バイアスが過剰に働き、政府が期待した企業のベースアップ効果を完全に打ち消してしまったのです。この反省は極めて重く、安倍首相自身がその後、10%への再引き上げを2度にわたって延期(2015年10月予定を2017年4月へ、さらに2019年10月へ)する決定打となりました。
増税政策の是非を見極める判断基準
歴史の教訓から導き出される、財政政策の成否を分ける条件は以下の通りです。
- 断行が正当化される条件:実質賃金が複数年にわたり明確なプラス成長を維持し、好循環サイクルが社会に定着していること。使途の透明性が担保され、所得再分配機能が即座に実感できること。
- 断行を避けるべき条件:輸入インフレなどで実質購買力が毀損している最中、あるいは名目成長率のみを根拠に「景況感は良い」と形式的に判断してしまう状況。

【2026年最新の消費税議論】防衛増税・少子化対策と10%超え論の現在地
2014年の増税から長い歳月を経た2026年の現在、税制をめぐる議論は再び激しい局面を迎えています。2019年に10%へ引き上げられて以降、日本の消費税率は据え置かれてきましたが、国家財政の現実は厳しさを増す一方です。
防衛力の抜本的強化に伴う財源確保、そして異次元の少子化対策に必要な巨額予算の調達を巡り、財界や一部の財政学者からは「欧州主要国の水準(15〜20%程度)を視野に入れた消費税率の引き上げ論」が幾度となく浮上しています。一方で、世界的なインフレとエネルギー危機を経験した世論の間では、「現行の10%でも家計の負担は限界であり、食料品などの軽減税率ゼロ化やすら検討すべきだ」という減税論も根強く拮抗しています。
政策担当者が2026年の今も最も恐れているのは、「2014年のような急激な消費萎縮の再来」です。単一の税率引き上げがマクロ経済全体に与える衝撃の深さを、日本は2014年に身をもって学びました。いかなる財源論であっても、名目賃金ではなく「実質賃金の安定的な上昇」が確認されない限り、消費増税へ踏み切る政治的ハードルは極めて高い状態が続いています。
【2014年 消費税】に関するよくある質問(FAQ)
Q1:2014年4月の増税時、経過措置は具体的にどのように適用されたのですか?
A1:旅客運賃、電気・ガス料金、定期刊行物の定期購読契約、請負工事契約などに経過措置が設けられました。特に住宅等の請負工事では、2013年9月30日(指定日)までに契約を締結していれば、2014年4月1日以降の引き渡しであっても旧税率の5%が適用されたため、2013年秋に大規模な駆け込み需要が発生しました。
Q2:なぜ2014年の8%増税の際には「軽減税率」が導入されなかったのですか?
A2:2014年の引き上げ時には、軽減税率の対象品目の線引きや事業者側のインボイス制度準備、システム改修の期間が不足していたため見送られました。当時は低所得者層対策として、現金給付による「臨時福祉給付金」や住宅購入者向けの「すまい給付金」などの暫定的な緩和策が講じられました。軽減税率(飲食料品や定期購読新聞を8%に据え置き)が正式導入されたのは、10%へ引き上げられた2019年10月のことです。
Q3:2014年の増税によって、国の消費税収は具体的にどれくらい増えたのですか?
A3:財務省の決算データによると、一般会計における消費税収は、2013年度の約10.8兆円から、増税初年度となった2014年度には約16.0兆円へと急増し、翌2015年度には約17.4兆円に達しました。国・地方合計では約8兆円強の増収となり、その財源は基礎年金の国庫負担維持や少子化対策等の社会保障費に充てられました。
まとめ:消費税8%の激動から学び、不確実な未来に備える智慧
2014年4月に断行された消費税5%から8%への引き上げは、国家財政と社会保障の維持という大義名分のもとで行われた、戦後日本経済における最大級の政策判断の一つでした。しかし、その決定が引き起こした「猛烈な駆け込み需要と長引く反動減」、そして「実質賃金の急低下によるデフレマインドの再燃」は、政策意図を超えた甚大な傷痕を民間消費に残しました。
歴史を振り返る価値は、過去を糾弾することではなく、現在と未来の選択に資する生きた知見を抽出することにあります。2026年の今、再び財源不足や増税論争に直面する私たちにとって、2014年の出来事は「家計の防衛力とは何か」「国家の税制が個人生活にどう直結するのか」を冷徹に教えてくれます。表面的なスローガンに惑わされず、税制と実質賃金の動向を注視し続けるリテラシーこそが、先行き不透明な時代を生き抜くための最も確かな盾となります。 (出典: 2014年 消費税(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
