額面16万8000円の手取りは約13万?給与明細の内訳と生活の現実
毎月の給料日に給与明細を開き、「総支給額は16万8,000円なのに、なぜ口座には13万円ちょっとしか振り込まれていないのか」と言葉を失った経験を持つ人は少なくありません。求人票に記載された基本給や初任給をそのまま使えると思い込んでいると、額面と実際の手元に残る金額の落差に大きな衝撃を受けることになります。
公的年金や医療保険料の改定、さらには2026年度税制改正におけるいわゆる「年収の壁」の見直し(基礎控除等の合計枠が178万円へ引き上げられる等の税制改革議論と施行動向)など、給与を取り巻く環境は日々変化しています。額面16万8,000円という収入から具体的にいくら差し引かれ、一人暮らしを成立させるにはどのような家計戦略が求められるのか。税理士監修の試算データや現場の当事者たちの生々しい声を交え、家計のシビアな実態と生き残り策を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面16万8,000円の実際の手取り額は約13万4,000円〜14万円前後(新卒1年目は住民税控除がないため約14万円、2年目以降は約13万5,000円)。
- 要点2:引かれる金額の内訳は約3万〜3万4,000円で、その大半は健康保険や厚生年金などの「社会保険料」が占めている。
- 要点3:手取り13万円台での一人暮らしは家賃設定(目安4.5万円以内)と固定費削減が死活問題であり、無計画な生活は即座に家計破綻を招く。
【給与明細を完全解剖】額面16万8000円の手取りは約13万円?引かれる金額の内訳
給与明細に記載されている「総支給額」から「差引支給額(手取り)」に至るプロセスには、法律で定められた強制控除が存在します。額面16万8000円手取りを計算する際、天引きされる項目は大きく分けて「社会保険料」と「税金」の2種類です。
給与事務の実務データに基づくと、額面16万8,000円の場合、標準報酬月額は17万円の等級に該当します。ここから毎月、健康保険料、厚生年金保険料、雇用保険料が差し引かれます。これら社会保険料控除額の合計だけで毎月約2万5,000円に達し、総支給額の約15%が一瞬で消える計算になります。
さらにそこから、社会保険料を控除した後の課税対象額に対して「所得税」が引かれます。社会人2年目以降になると前年の所得に応じた「住民税」も毎月約5,000円前後天引きされるため、トータルの控除額は3万3,000円〜3万4,000円規模に膨らみます。「手取りが約13万5,000円まで目減りする」という現象は、計算ミスでも会社の不当なピンハネでもなく、国の公的制度に基づく冷徹な計算結果です。
【2026年最新シミュレーション】社会保険料・税金のリアルな控除額比較
2026年度現在の制度に基づき、東京都内の企業に勤務する単身者(扶養家族なし・40歳未満)をモデルケースとして、給与明細内訳と手取り計算シミュレーションを精緻に算出しました。新卒初任給手取りとして受け取る1年目と、住民税の課税が始まる2年目以降の差異を可視化したデータが以下の通りです。
| 項目 | 詳細・数値データ(月額換算) | 一般的な基準・算出根拠 | 編集部の見解・評価 |
|---|---|---|---|
| 健康保険料 | 約8,483円 | 協会けんぽ(東京支部・折半負担)標準報酬月額17万円 | 医療費3割負担を担保するための必須支出。労使折半。 |
| 厚生年金保険料 | 15,555円 | 保険料率18.3%(労使折半:9.15%) | 控除項目の中で最大。将来の受給権確保のため固定で引かれる。 |
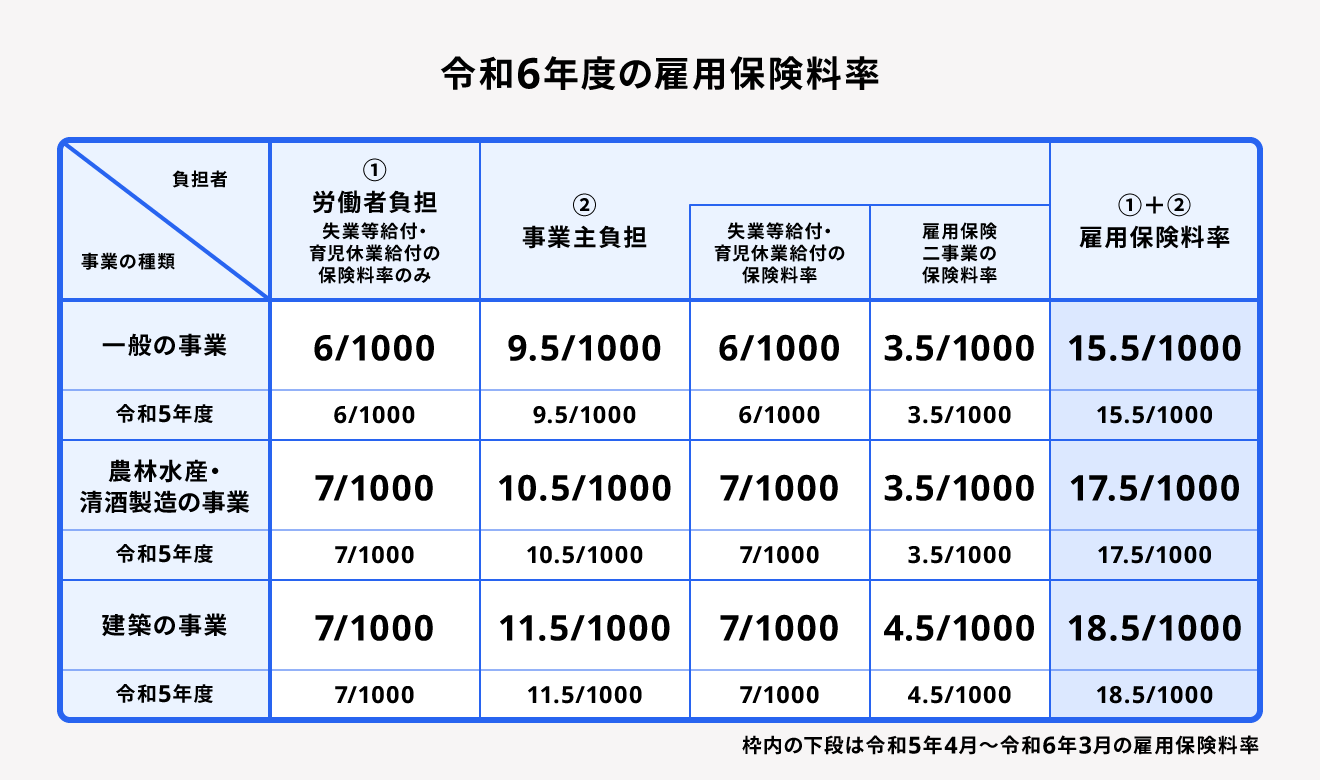
| 雇用保険料 | 1,008円 | 労働者負担率0.6%(一般事業) | 失業給付や育児休業給付の原資。金額負担としては比較的小額。 |
| 所得税 | 約1,600円〜2,000円 | 源泉徴収税額表(甲欄・扶養親族等0人) | 2026年の税制改定を反映しても一定額の課税は発生。 |
| 住民税(前年実績) | 0円(1年目) 約5,000円(2年目〜) | 前年1月〜12月の課税所得に対して一律約10%+均等割 | 1年目は非課税だが、2年目の6月から手取りが急減する要因。 |
| 実手取り受取額 | 約14万0,950円(1年目) 約13万5,950円(2年目〜) | 総支給額168,000円から全控除項目を引いた純支給額 | 手取り13万円生活レベルを強いられる現実が浮き彫りとなる。 |
2026年最新社会保険料の料率は高止まりを続けており、給与所得控除や基礎控除の見直しに関する議論が進展しても、月収16万円台の労働者が受ける減税恩恵は月数百円から千円程度にとどまります。社会保険料の負担割合が依然として重いため、手元に残る現金が劇的に増えるわけではありません。
【実態検証】手取り13万円で一人暮らしはきつい?リアルな生活費内訳と現場の生の声
ネット上の掲示板やSNSでは、「手取り13万円台で一人暮らしをするのは無理ゲーではないか」「毎日もやしと豆腐しか食べられない」といった悲鳴に近い声が散見されます。実際のところ、手取り約13万5,000円で一人暮らしを送る場合、家計簿はどのような内訳になるのでしょうか。
マネーフォワードや総務省家計調査のデータをベースに、単身者がギリギリ破綻せずに生活できる一人暮らし生活費内訳を設計すると、次のようなシビアな予算組みになります。
- 家賃:45,000円(管理費込み)
- 食費:28,000円(自炊中心・外食はほぼ不可)
- 水道光熱費:11,000円(電気・ガス・水道)
- 通信費:4,500円(格安SIM+自宅Wi-Fi)
- 日用品・雑費:6,000円
- 交際費・娯楽費:12,000円
- 医療・被服・美容費:8,000円
- 貯金:20,500円(予備費含む)
- 支出合計:135,000円
このシミュレーションから明らかなように、家賃相場目安を手取りの3分の1以下(4万5,000円以内)に抑え込まなければ、毎月の家計は一瞬で赤字へと転落します。都心部でこの家賃帯の物件を探す場合、築年数の古い木造アパート、駅から徒歩15分以上、あるいは専有面積15平米未満のワンルームといった極めて限定的な選択肢しか残りません。
SNSや知恵袋に寄せられた当事者たちの生の声を拾うと、さらに過酷な日常が見えてきます。「友人の結婚式が1回あっただけで貯金が消し飛んだ」「風邪を引いて通院と薬代で5,000円飛んだ月は、月末の夕食をパスタだけで耐え抜いた」という切実な体験談が後を絶ちません。手取り13万円台での一人暮らしは、「不可能ではないが、突発的なアクシデントに対する耐性が極端に低い生活水準」であるのが偽らざる実態です。
一般に知られていない盲点とネットの誤解|「手取り計算」で見落としがちな3つの罠
給与計算や税制に関して、ネット上で広く信じられている言説の中には重大な誤解が潜んでいます。額面16万8,000円前後の給与を受け取る人が陥りがちな3つの罠を整理します。
1. 「1年目の手取りが続く」という幻想(2年目住民税ショック)
高校や大学を卒業して新入社員となった1年目の4月、初任給の手取りが想像より多く感じられることがあります。これは前年の収入がないため住民税が課税されていないからに過ぎません。社会人2年目の6月になると住民税の天引きが突如スタートし、昇給がない場合は「1年目より手取りが月5,000円近く下がる」という強烈な現実を突きつけられます。このタイムラグを計算に入れていない若手社会人が家計破綻するケースが多発しています。
2. 額面が上がったのに手取りが減る?「標準報酬月額の等級」の罠
健康保険料や厚生年金保険料は、実際の給与額面そのものではなく「標準報酬月額」という区分(等級)で決まります。額面16万8,000円は等級14(16万5,000円〜17万5,000円)に位置しますが、もし残業代や手当が数千円ついて17万5,001円を超えてしまうと、等級が15(18万円)へ跳ね上がります。その結果、社会保険料の控除額が約1,500円増加し、「残業したのに手取りの伸びが極端に鈍い」という逆転感覚に陥ることがあります。
3. ボーナスの有無による年収格差の過小評価
額面16万8,000円を年収換算ボーナスなしで計算すると、単純計算で年収約201万6,000円です。一方、仮に年に3ヶ月分の賞与が出る企業であれば、年間総支給額は約252万円に達します。同じ「月給16万8,000円」であっても、ボーナスの有無によって年間手取りには40万円以上の開きが生じます。月々の手取りだけでなく、年間トータルでのキャッシュフローを見極めなければ、正確な生活設計は成り立ちません。
手取り13万円台を生き抜く固定費見直し節約術とキャリア防衛
手取り13万円台の制約された資金力で資産形成を図り、経済的な息苦しさから脱出するためには、小手先の節約ではなく構造的な家計のテコ入れが必須です。
最優先すべきは固定費見直し節約術の徹底です。大手キャリアのスマートフォンを使い続けて毎月8,000円を支払っている状態は、手取り13万円の家計において致命的なミスと言わざるを得ません。月額1,000円〜2,000円台の格安SIMやオンライン専用プランへ乗り換えるだけで、年間7万円以上の現金が手元に残ります。また、加入内容をよく理解していない民間の医療保険や、利用頻度の低い動画配信・サブスクリプションサービスは即座に解約する勇気が必要です。
食費に関しては、外食やコンビニ弁当を日常から排除し、週末のまとめ買いと作り置きを基本ルーティンに組み込みます。自炊比率を高めることで食費を月3万円以内に抑えることは十分に可能です。ただし、食費を削りすぎて体調を崩し医療費がかさんでしまっては本末転倒です。栄養価の高い鶏胸肉や卵、納豆などを活用したバランスの良い自炊が求められます。
そして最も本質的な防衛策は、手取りを増やすための行動を起こすことです。業務時間外に市場価値の高いスキル(ITスキル、簿記、語学など)を習得し、社内での昇進昇給を目指すか、未経験からでも年収アップが見込める業界への転職活動を水面下で進めるべきです。2026年の労働市場は深刻な人手不足が常態化しており、20代〜30代の若手層であれば、適切な転職活動を行うことで月給20万円以上を狙えるチャンスは豊富に残されています。
【プロの結論】手取り13万円で一人暮らしを「始めるべき人」と「見送るべき人」の判断基準
額面16万8,000円(手取り約13万5,000円)という経済状況で、あえて一人暮らしに踏み切るべきか、それとも実家にとどまるべきか。FP(ファイナンシャルプランナー)およびキャリアコンサルタントの視点から導き出した明確な判断基準は以下の通りです。
【一人暮らしをスタートしても良い人の条件】
- 会社から手厚い家賃補助・住宅手当(月2万円以上など)が支給される場合
- 職場と実家が新幹線や特急を使わなければ通えないほどの遠隔地にある場合
- 家族との関係性(過干渉や家庭環境の問題)から離れ、精神的自立を最優先したい場合
- すでに半年分以上の生活防衛資金(最低でも50万〜80万円程度)を保有している場合
【一人暮らしを強く見送るべき人の条件】
- 実家から通勤1時間圏内に会社があり、家族関係も良好な場合
- 住宅手当が一切支給されず、全額自腹で民間賃貸に住む予定の場合
- 貯蓄が20万円以下で、家電購入や敷金・礼金で初期費用が底をついてしまう場合
- 「なんとなく一人暮らしをしてみたい」という憧れや世間体だけで検討している場合
自立への意欲は尊いものですが、生活費の支払いに追われて自己投資や貯蓄の原資を失ってしまうのは、長期的なキャリア形成において大きな足かせとなります。実家に住める環境があるならば、まずは実家に月3万〜4万円を入れつつ、浮いた資金で資格取得や年間50万円以上の貯蓄を積み上げる方が、圧倒的に賢明な選択と言えます。
【16万8000円の手取りは】に関するよくある質問(FAQ)
Q1:額面16万8,000円で副業をした場合、住民税や手取りの計算はどう変わりますか?
A1:副業での所得(収入から経費を引いた額)が年間20万円を超える場合は確定申告が必要となり、所得税と住民税が追加で発生します。副業所得が20万円以下であっても、お住まいの自治体への住民税申告は必須です。確定申告書の住民税徴収方法で「普通徴収(自分で納付)」を選択しないと、副業分の住民税が本業の給与から天引きされ、会社に副業が発覚する原因になります。
Q2:手取り13万円台からでも、新NISAなどでの資産運用は始めるべきでしょうか?
A2:少額からでも始める価値はありますが、順序が極めて重要です。まず生活費の3〜6ヶ月分(約40万〜80万円)を「生活防衛資金」として普通預金に確保してください。急な病気や家電の故障に対応できる貯えがない状態で投資に回すと、暴落時や緊急時に元本割れで解約せざるを得なくなります。生活防衛資金が貯まった段階で、毎月3,000円〜5,000円程度の無理のない積立投資からスタートするのが定石です。
Q3:2026年度税制改正の「178万円の壁」によって、手取りはどのくらい増えますか?
A3:いわゆる「年収の壁」の引き上げ措置は主に所得税の非課税枠を広げる税制改革です。額面月給16万8,000円(年収約202万円)の場合、所得税の控除額が拡大するため減税効果自体は生じますが、年間の税負担軽減額は数千円から1万数千円程度(月額換算で数百円〜千円強)にとどまります。社会保険料の負担は変わらないため、手取りが劇的に跳ね上がるわけではない点に留意してください。
まとめ:現実を直視し賢く生活防衛とキャリア設計を進めるために
額面16万8,000円に対する手取り約13万円台という現実は、現代の物価高水準において決して余裕のある金額ではありません。社会保険料や税金の仕組みを正しく把握していなければ、「なぜこんなにお金が残らないのか」という漠然とした不安と不満に苛まれ続けることになります。
しかし、引かれる金額の明確な内訳を理解し、家賃をはじめとする固定費を徹底的にコントロールすれば、手取り13万円台であっても生活を破綻させずに貯蓄を作ることは可能です。現状の家計を健全に保ちつつ、長期的な視点を持って自身のスキルアップや転職市場での価値向上を目指すこと。数字の現実から目を逸らさず、着実な生活防衛とキャリアアップの一歩を踏み出してください。 (出典: 16万8000円の手取りは(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
