みずほ銀行の時間外手数料を無料にする条件とは?2026年最新ルール徹底解説
給料日や金曜の夜、あるいは休日のレジャー先で急ぎの現金が必要になり、ATMの画面に表示された「時間外手数料 110円(あるいは220円)」の文字にため息をついた経験は誰しもあるはずです。メガバンク各行が相次いで取引手数料やサービス体系を見直すなか、私たちの日常防衛策として「いかに手数料を払わずに現金を引き出すか」は極めて切実な問題となっています。
かつては「みずほ銀行の優遇サービスは改悪続きで達成が難しい」と諦めていたユーザーも少なくありませんでした。しかし、手数料体系のルール改定が進んだ現在、驚くほど手軽な条件でATM時間外手数料を完全無料化し、コンビニATMや他行宛振込手数料までタダにするルートが整備されています。本稿では、知っておくべき決定的な達成基準から見落としがちな盲点まで、現場の最新データをもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:基本ルールのATM時間外手数料は平日日中以外で110円〜220円発生するが、会員サービス「みずほマイレージクラブ」の条件クリアで24時間完全無料化できる。
- 要点2:最大の転換点は達成ハードルの劇的な緩和であり、給与受取口座の指定だけでなく「対象クレジットカードやデビットカードの月1回利用」などで最上位優遇の獲得が可能になった。
- 要点3:条件達成により、みずほ銀行やイオン銀行のATM時間外手数料(土日祝含む)が何回でも無料になるほか、イーネットやローソン銀行などのコンビニATMも月最大3回まで無料になる。
【基本構造】みずほ銀行の時間外手数料は「何時から」発生するのか?
口座の優遇特典を活用する前に、まずはみずほ銀行ATMの標準的な手数料ルールを正しく把握しておく必要があります。多くの利用者が疑問を抱くみずほ銀行 時間外手数料 何時からという疑問ですが、手数料が発生しない「平日日中」のウィンドウは思いのほか限定的です。
みずほ銀行の自行ATMにおける標準の手数料体系は以下の通りに設定されています。
平日の午前8時45分から午後18時00分までの時間帯のみ「出金手数料が0円(無料)」であり、平日の早朝(8:00〜8:45)や夕方以降(18:00〜23:00)は1回あたり110円の時間外手数料が発生します。さらに、深夜23:00〜翌朝8:00の利用や、土曜日・日曜日・祝日の終日出金には1回あたり220円が課される仕組みです。
また、提携関係にあるイオン銀行ATM みずほ 平日無料時間については、平日8:45〜18:00の間であればみずほ銀行ATMと同様に出金手数料0円で利用できます。しかし、ひとたびこの時間枠を外れると、平日夕方以降や土日祝日は時間外手数料が発生するため、「イオン銀行だからいつでも無料」と誤認していると無駄な出費を強いられることになります。

【決定打】時間外手数料を無料にする条件と「みずほマイレージクラブ」の全貌
みずほ銀行で発生する時間外手数料を完全にゼロにするための唯一にして最大の鍵が、入会金・年会費無料の顧客プログラム「みずほマイレージクラブ」です。
過去には「みずほマイレージクラブ 特典改悪」とSNSやネット掲示板で批判を浴びた時期がありました。預金残高や投資信託の保有、多額の決済額などが求められ、一般の給与生活者にはハードルが高すぎると敬遠された経緯があります。しかし、近年のみずほ銀行 手数料改定 最新情報を分析すると、デジタルシフトとキャッシュレス決済の普及を背景に、利用条件の実質的な緩和が行われています。
現在、みずほマイレージクラブで時間外手数料を無料にするための主な判定条件は、以下のいずれか1つを満たすことです。
第1に最も確実なのが、対象となるクレジットカード(みずほマイレージクラブカード等)またはデビットカードを「月に1回以上」利用することです。驚くべきことに、決済金額の多寡は問われません。コンビニで100円前後の飲料を買う、あるいは少額のオンラインショッピングに利用するだけでも「月1回のカード利用実績」としてカウントされ、翌々月の優遇資格が確定します。
第2のルートは、給与受取 みずほ 手数料優遇の判定基準を満たす方法です。勤務先からの給与振込(通帳の摘要欄に「給与」または「給料」と明記される入金)をみずほ銀行口座に指定することで、毎月自動的に条件がクリアされます。
第3に、オンラインバンキングである「みずほダイレクト」を利用し、紙の通帳を発行しない「みずほe-口座」を選択している場合も、所定の優遇ステップへと引き上げられます。みずほダイレクト 手数料無料 条件を満たすことは、現代の銀行取引において初期設定すべき必須ステップといえます。
【徹底比較】改定前後の優遇基準とコンビニATM・他行振込の無料回数
条件を達成した場合、自行ATMの時間外手数料だけでなく、提携コンビニATMや他行宛の振込手数料にどれほどの経済的メリットが生まれるのでしょうか。以下の比較表に最新のスペックをまとめました。
| 項目・利用チャネル | 詳細・数値データ | 一般的な基準・未達成時 | 編集部の見解・評価 |
|---|---|---|---|
| みずほ銀行ATM時間外手数料 | 24時間・何回でも0円 (土日・祝日・深夜早朝を含む) | 平日時間外:110円 土日祝・深夜:220円 | みずほ銀行 ATM手数料 土日無料が常時成立するため、週末の現金引き出しストレスが皆無になる。 |
| イオン銀行ATM | 時間外手数料 24時間無料 | 平日時間外・土日祝:110円〜220円 | ショッピングモール等での利便性が飛躍的に向上。 |
| コンビニATM利用 (イーネット/ローソン銀行) | 月最大3回まで無料 (条件達成ステージによる) | 1回あたり220円〜330円 | コンビニATM 手数料無料 みずほの恩恵。急な出費にも街中のコンビニでノーコスト対応が可能。 |
| みずほダイレクト他行振込 | 月最大3回まで無料 | 1回あたり150円〜330円 | みずほ銀行 他行振込手数料 無料回数が確保され、家賃送金や他口座への資金移動コストを大幅削減。 |
| 主要達成ハードル | 対象カード月1回利用 または給与受取 | 資産残高500万円以上等の厳しい旧基準 | 過去の厳しい判定から一転し、日常生活に1回カード決済を組み込むだけで達成可能。 |
このように、条件を達成した際の防御力はメガバンクトップクラスです。コンビニATMで月3回、みずほダイレクトでの他行振込で月3回の無料枠を獲得できれば、年間で1万円前後相当の手数料流出を確実に食い止める計算になります。
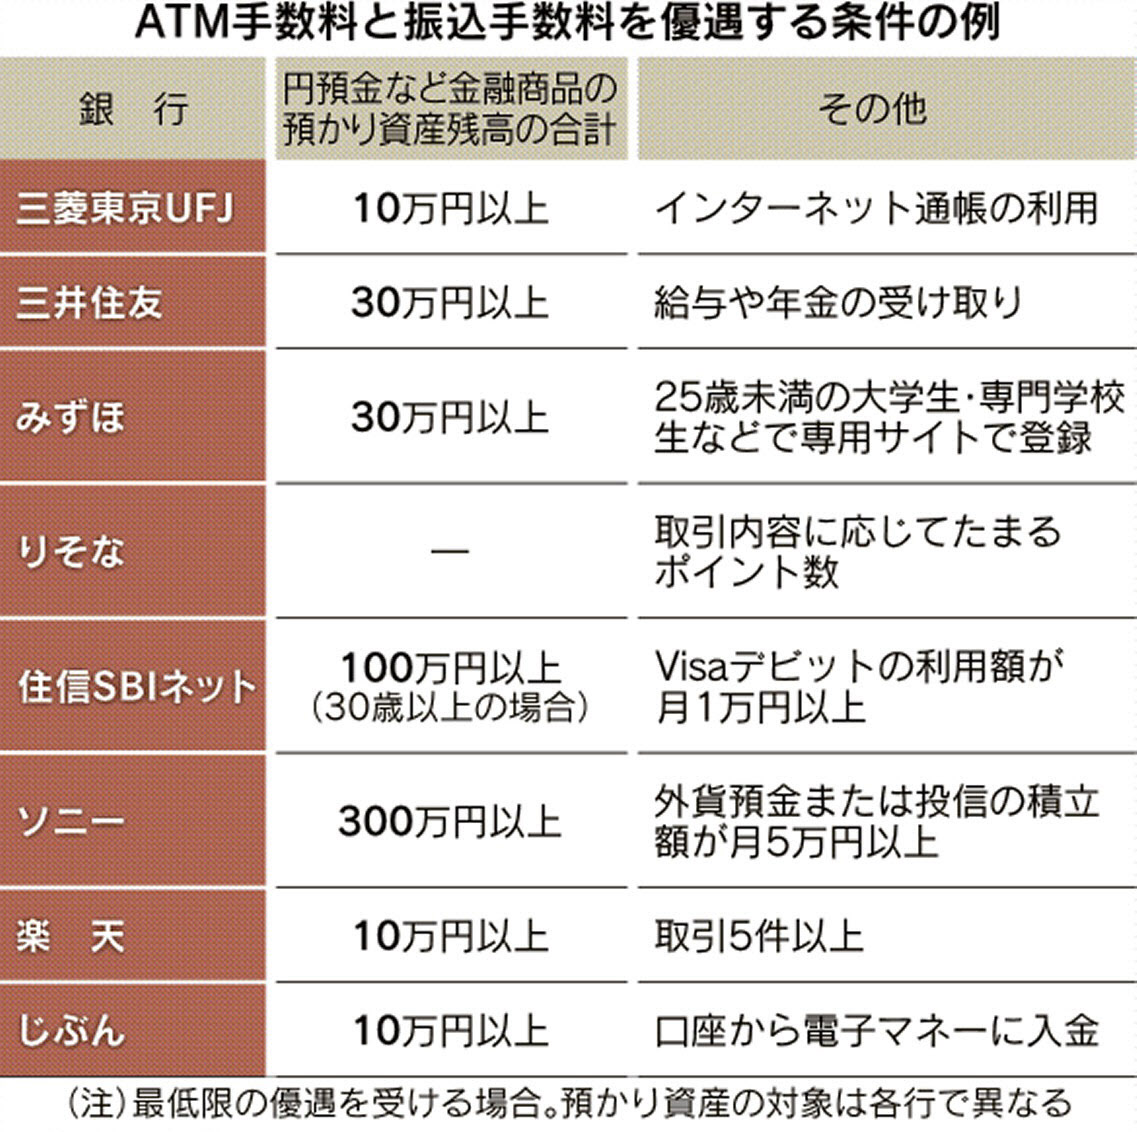
【実態検証】利用者の生の声と現場目線で見えたリアル
制度がどれほど魅力的に見えても、実際のユーザーがどのように受け止め、日々の生活で運用しているのかという「現場のリアル」は別問題です。SNSや金融コミュニティ、知恵袋などに寄せられる生の声を分析すると、評価と同時にリアルな戸惑いも浮かび上がってきます。
「以前は給与振込口座に指定していたのに、気づいたら手数料を取られていて激怒したことがある。でも、案内を見直してデビットカードを月1回コンビニ決済に充てるようにしたら、深夜でも土日でも本当に0円になった。もっと早く確認すべきだった」(30代会社員・男性)
「イーネット ローソン銀行 みずほ 手数料が月3回無料になるのは本当に助かる。駅前のみずほATMまで歩かなくても、自宅すぐ横のローソンでタダでおろせるのは時間の節約にもなる」(20代IT勤務・女性)
一方で、判定タイミングのタイムラグに戸惑う声も散見されます。「今月カードを使ったからといって、その日から即座に無料になるわけではない」という点です。みずほマイレージクラブの判定は月締めで行われ、条件を達成した翌々月の第1営業日から特典が有効化されるサイクルとなっています。このラグを理解していないユーザーが、「条件を満たしたはずなのに手数料を引かれた」と不満を漏らすケースが典型的なパターンです。
一般に知られていない盲点とネットの誤解|「残高50万円」神話の落とし穴
ネット上の古い解説記事や知恵袋の過去ログを検索すると、みずほ銀行 残高いくらで手数料無料になるのかという問いに対し、「預金残高が50万円以上あれば無料」「資産30万円以上でクリア」といった過去の基準がそのまま掲載されている場面によく遭遇します。しかし、これらは現在のルールにおいては危険な思い込みです。
近年の商品設計見直しにより、単純な「普通預金の残高」だけで手厚い優遇を受けられる基準は大幅に整理・厳格化されています。手元に数十万円の残高をただ寝かせておくだけでは、コンビニATM無料枠や時間外手数料無料のフルスペック特典は付与されません。
むしろ重要なのは、前述した「取引行動」です。残高の多寡に頼るのではなく、給与受取の指定、あるいは少額決済を伴うカード利用を組み合わせるアプローチこそが、現在の最適解です。古い情報を信じて「口座に50万円入っているから大丈夫」と過信し、休日にコンビニATMへ駆け込んで220円を引かれるユーザーが後を絶たない背景には、こうした情報ギャップが存在します。
また、もう一つの重大な盲点が「定期システムメンテナンス」の存在です。みずほ銀行のATMは、毎週土曜日の22:00〜翌日曜日8:00、および第1・第4土曜日の21:00〜翌日曜日8:00などの時間帯にシステム休止期間が設けられています。いくら優遇資格を保持していても、システム休止時間帯は入出金そのものが一切行えません。手数料以前に「現金が引き出せない」事態に直面しないよう、深夜帯のスケジュールには注意が必要です。
【プロの結論】行動経済学から見る手数料防衛術|向いている人・見直すべき人の判断基準
行動経済学において、人間は1回数百円の少額な出費を「取るに足らないコスト」として軽視しがちである一方、それらが年間で積み重なると大きな心理的痛痛(ペイン・オブ・ペイイング)を生み出すことが知られています。「たかが110円、220円」という意識の麻痺は、家計管理の規律を蝕む最大の要因です。
みずほ銀行をメインバンクとして活用すべきか、それとも他行への乗り換えを検討すべきか。その判断基準は驚くほど明確です。
【みずほ銀行の優遇維持が向いている人】
・会社の規定でみずほ銀行が給与受取口座に指定されている人
・日常的にキャッシュレス決済を使っており、対象カードを月1回以上自然に利用できる人
・生活圏にみずほ銀行、イオン銀行、またはローソン・ファミリーマート等の提携コンビニが揃っている人
【他行の検討や口座見直しをすべき人】
・キャッシュカード以外のカード契約やアプリ利用を一切行いたくない完全現金派の人
・条件の判定サイクルや利用回数のカウント(月3回まで等)を管理するのが億劫な人
・無条件で月何十回もの振込無料枠やコンビニ無料枠を求めるヘビーユーザー(この場合は住信SBIネット銀行や楽天銀行などのネット専業銀行が有力な選択肢となります)

【みずほ銀行 時間外手数料 無料 条件】に関するよくある質問(FAQ)
Q1:みずほ銀行のATMは、土日や祝日でも本当に完全に無料で引き出せますか?
A1:はい、「みずほマイレージクラブ」の条件(対象カードの月1回利用や給与受取口座指定など)を満たしていれば、みずほ銀行自行のATMおよび提携イオン銀行ATMの時間外手数料は、土曜日・日曜日・祝日であっても24時間何回でも完全無料になります。ただし、システムメンテナンス時間帯はATM自体が休止するため利用できません。
Q2:セブンイレブンにあるセブン銀行ATMでも手数料は無料になりますか?
A2:セブン銀行ATMは、イーネットやローソン銀行とは提携体系が異なります。みずほマイレージクラブの「コンビニATM無料特典(月最大3回)」の対象は主にイーネットATM(ファミリーマート等に設置)およびローソン銀行ATMです。セブン銀行ATMを利用する場合は所定の手数料が発生するため、無料枠を活用したい場合はイーネットかローソン銀行のマークがある端末を選んで利用してください。
Q3:カードを月1回使って条件をクリアした場合、いつから無料になりますか?
A3:カード決済等の取引実績は「前々月」の利用状況に基づいて判定されます。例えば4月中にカードを1回利用して判定を満たした場合、特典が適用されるのは「6月1日」からとなります。利用した当月や翌月すぐに無料化されるわけではないため、直近で優遇を受けたい場合は適用開始日にご注意ください。
まとめ:無駄なコストをゼロにする賢い口座運用の鉄則
銀行の手数料は、無自覚に支払い続ければ年間で数千円から1万円以上の損失につながる一方、仕組みさえ正しく理解すれば誰でもノーリスクでゼロに抑え込めるコストです。
かつては達成が難しいとされたみずほ銀行の優遇条件も、現在のルールを味方につければ「少額決済を月に1回通すだけ」という極めて現実的なステップで攻略可能です。生活防衛の第一歩として、まずはご自身の口座設定とカード利用状況を見直し、時間外手数料に縛られない快適なキャッシュマネジメントを手に入れてください。 (出典: みずほ銀行 時間外手数料 無料 条件(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
