高校生バイト103万の壁で親の税金激増?2026年最新の真相と対策
「バイトを少し頑張りすぎただけで、親から『税金が高くなった!』と怒鳴られた」——高校生たちの間で毎年のように繰り返されるこのトラブル。2026年を迎え、政界では基礎控除の見直しや年収の壁をめぐる議論が大きく前進したものの、教育現場や家庭内では依然として「結局、高校生はいくらまで稼いでいいのか」という混乱が続いています。
自分が一生懸命働いた給料から税金が引かれるだけならまだしも、家族の世帯手取りを直撃するとなれば話は別です。高校生のアルバイト収入が103万円を超えた際、家計の裏側で一体何が起きているのか。税制改正のリアルタイムな動向とあわせて、親世代も子ども自身も知っておくべき税金と扶養の力学を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:高校生が103万円を超えると「親の扶養控除」から外れ、親の所得税・住民税が年間数万〜十数万円単位で跳ね上がる。
- 要点2:「勤労学生控除」は本人の所得税をゼロにする制度に過ぎず、親の扶養控除復活には一切使えないという落とし穴が存在する。
- 要点3:2026年の税制改革により本人課税の引き上げが進む一方、親の税負担ルールや自治体の住民税基準には依然として注意が必要。
【噂の真相】高校生が103万の壁を超えたらどうなる?親の税金が跳ね上がるカラクリ
「高校生がバイト代を稼ぎすぎると親の給料が減る」という話は、ネット上の都市伝説ではありません。厳密には給料そのものが減るのではなく、103万の壁超えたら親の税金が急増し、結果として世帯の手取り額が削り取られる現象を指しています。
そもそも、生計を一にする16歳以上の子どもを養っている保護者は、税制上の負担軽減措置として高校生バイト扶養控除(一般の控除対象扶養親族)の適用を受けています。国税庁の規定によると、16歳以上19歳未満の控除額は「所得税38万円」「住民税33万円」です。大学生年代(19歳以上23歳未満)に適用される「特定扶養控除(所得税63万円・住民税45万円)」とは金額が異なりますが、家計への恩恵は決して小さくありません。
この控除を受けるための鉄則が「子どもの年間合計所得金額が48万円以下であること」です。給与所得控除(最低55万円)を差し引いた給与収入換算で、これがまさに従来の「103万円のライン」に該当します。高校生が103万1円でも稼いだ瞬間、親はこの控除を完全に失います。段階的に控除が減る配偶者特別控除のようなクッションは、子どもの扶養控除には用意されていません。崖から落ちるように権利が消滅するため、「親の税金が跳ね上がる」という悲鳴が生まれるのです。
【2026年最新ニュース】「178万の壁」引き上げ合意で高校生のバイト環境はどう変わる?
2026年の税制を語る上で避けて通れないのが、いわゆる「年収の壁」引き上げを巡る大改革です。報道各社が報じた通り、2025年12月18日、高市早苗首相と国民民主党の玉木雄一郎代表が党首会談を行い、所得税の非課税枠を従来の103万円から「178万円」へと大幅に引き上げる方針で正式合意しました。
この合意に基づき、給与所得控除と基礎控除を合わせた本人課税の非課税ボーダーラインは、令和8年(2026年)分の所得から178万円へと引き上げられるロードマップが敷かれました。学生アルバイトにとっても、高校生バイト税金いくらから発生するのかという基準は大きく緩和され、給与収入のみであれば本人への高校生アルバイト所得税が発生しにくくなる環境が整備されつつあります。
しかし、ここで最大の落とし穴となるのが「本人の課税ライン」と「親が受ける扶養控除の基準」のタイムラグと制度設計です。毎月の給与計算における源泉徴収への完全反映は令和9年(2027年)1月以降となる見通しである上、親の所得から差し引く扶養親族の所得要件がどのように完全連動するかは、制度の細則を正しく見極める必要があります。制度移行期である2026年現在、現場では「178万円まで稼いでも平気だ」と短絡的に判断した高校生が、保護者の会社で扶養否認を食らうトラブルが懸念されています。
【徹底検証】年収103万円を超えた時の親の負担増シミュレーション
実際に高校生が103万円のラインを超えてしまった場合、家庭全体でどれほどのキャッシュが吹き飛ぶのでしょうか。親の年収に応じた年収103万円親の負担増シミュレーションを行い、見落とされがちな「住民税の壁」や「社会保険の壁」とあわせて比較表にまとめました。
| 親の年収区分 | 控除喪失による親の増税額(年間) | 本人の追加負担(所得税・住民税) | 編集部の見解・総合インパクト |
|---|---|---|---|
| 年収500万円 (所得税率10%+住民税率10%) | 約71,000円 | 数千円〜約1万円程度 (自治体基準による) | 高校生が数万円オーバーして稼いでも、親の増税分で世帯手取りはマイナスに。 |
| 年収700万円 (所得税率20%+住民税率10%) | 約109,000円 | 数千円〜約1万円程度 | 親の税率が高いほど扶養控除の恩恵が大きいため、外れた際のダメージは10万円を超える。 |
| 年収1,000万円 (所得税率33%+住民税率10%) | 約158,400円 | 数千円〜約1万円程度 | 高校生の1〜2ヶ月分のバイト代がそのまま税金で消し飛ぶ計算。家計の損失が極大化。 |
さらに注目すべきは、親の税金以前に訪れる高校生住民税100万の壁です。住民税には「均等割」と「所得割」があり、多くの自治体(東京都23区など一級地)では年間給与収入が100万円を超えた段階で課税対象となります。一部の地方自治体では93万円や96万5千円から均等割(年額4,000円〜5,000円程度)が発生するため、「103万円未満だから税金は1円もかからない」と思い込んでいると、初夏に突然届く納付書に面食らうことになります。
加えて、年収130万円を超えると130万の壁高校生社会保険の問題が浮上します。高校生などの昼間学生は、週20時間以上勤務による勤務先の健康保険・厚生年金への加入義務(いわゆる106万円の壁)からは原則除外されています。しかし、親の健康保険における「被扶養者基準(年収130万円未満)」は学生であっても適用されます。130万円を超えれば親の扶養から完全に外され、自分で国民健康保険料を納めなければならず、年間十数万円の重い支出が発生します。

【実態検証】「バイト先から親にバレた」高校生のリアルな告白
SNSやネット掲示板を覗くと、「バイト先で内緒にしていたのに親にバレて大喧嘩になった」という現役高校生の声が後を絶ちません。なぜ、子どもが黙っていても親にバレてしまうのでしょうか。
その決定的な仕掛けが、地方税法に基づく「給与支払報告書」の存在です。アルバイト先やパート先は、毎年1月末までに、従業員へ支払った年間の給料額を従業員が住む市区町村へ報告する法定義務を負っています。高校生が「給与明細を親に見せていない」「手渡しで受け取っている」と主張しても、事業主側が正規の税務処理を行っている限り、役所には1円単位でデータが筒抜けになります。
市区町村は集まった給与データをもとに住民税を計算し、親の勤務先に対して翌年5月から6月にかけて「給与所得等に係る市民税・県民税 特別徴収税額決定通知書」を送付します。この書類の扶養親族欄から子どもの名前が消え、親の給与天引き額が跳ね上がることによって、会社の総務部から「お子さんの年収が103万円を超えているため扶養を外しました」と親へ通告されるのです。これが高校生年収の壁親にバレる理由の真実であり、隠蔽することは物理的に不可能です。
さらに、2ヶ所以上で掛け持ちバイトをしている場合、それぞれの店舗で源泉徴収(仮の所得税天引き)が行われているケースが散見されます。この場合、年末調整が一本化されないため、高校生自らが高校生バイト確定申告を行わなければ払い過ぎた税金を取り戻せない一方で、申告をすれば税務署から役所へデータが連携され、親への発覚スピードをさらに早める皮肉な結果となります。
一般に知られていない盲点とネットの誤解|「勤労学生控除の罠」とは?
税金の知識をかじった高校生が最も陥りやすい致命的な勘違いが、「勤労学生控除」の誤用です。ネット上には「学生なら130万円まで無税で働ける裏ワザ」といった見出しが溢れていますが、これこそが家族を破滅的な増税に巻き込む最大の罠です。
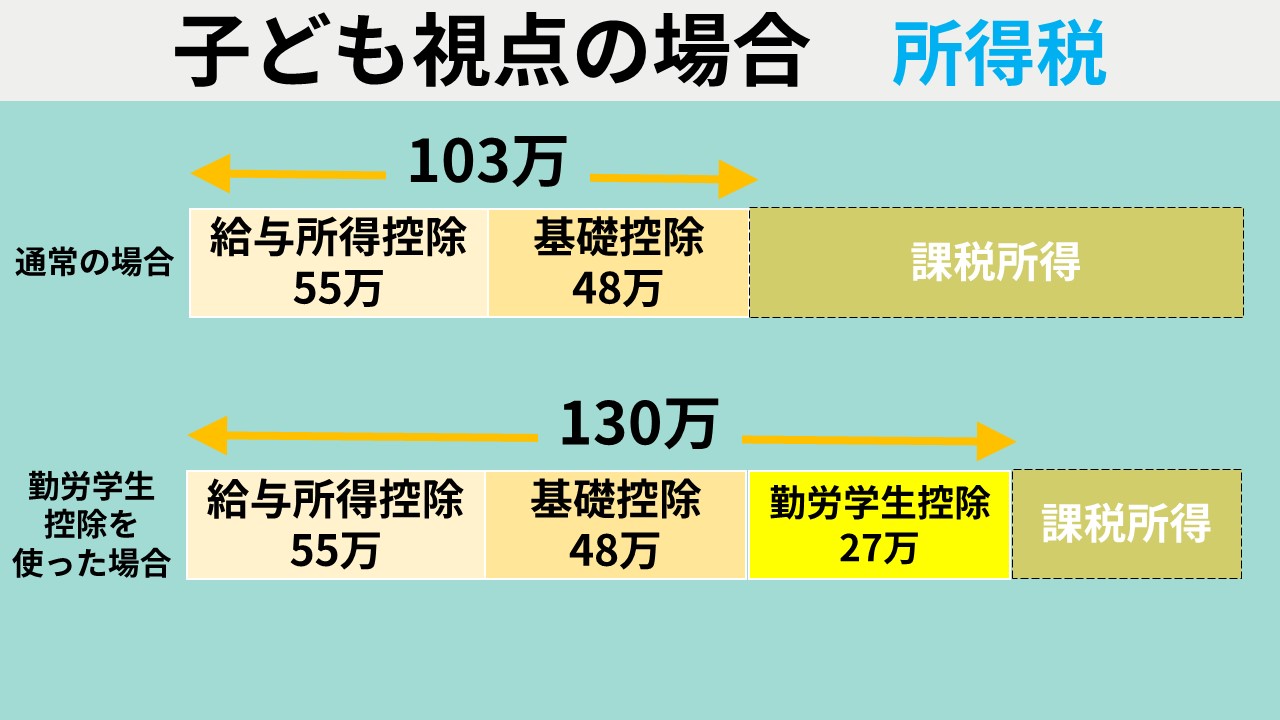
確かに、勤労学生控除高校生条件(高等学校の生徒であり、合計所得金額が85万円以下かつ給与以外の所得が10万円以下)を満たせば、本人の所得税控除枠が27万円上乗せされます。従来の基準で言えば、給与所得控除55万円+基礎控除48万円+勤労学生控除27万円=合計130万円まで、本人の所得税は非課税になります。
しかし、この制度はあくまで「学生本人の所得税をゼロにする」ための制度に過ぎません。親の扶養控除の判定基準(給与収入103万円以下)とは完全に別物なのです。高校生が勤労学生控除を使って本人の税金を1万円浮かせたとしても、103万円を超えた時点で親の扶養控除は容赦なく打ち切られます。結果として、子どもが数千円の節税を喜んでいる裏で、親が十数万円の増税を押し付けられるという、家計全体での「大赤字」が発生します。「勤労学生控除を使えば親にも迷惑がかからない」という言説は、完全なデマであることを認識しなければなりません。

【プロの結論】家族社会学の視点から見出すべき教訓と判断基準
高校生のアルバイトを巡る「103万の壁」トラブルは、単なる税制の理解不足ではなく、親子間における「心理的バウンダリー(境界線)」とコミュニケーション不全の象徴といえます。子どもは「自分が汗水流して稼いだお金なのだから自由に使っていいはずだ」と自立を主張し、親は「家計を圧迫するなら最初から相談しろ」と管理を強め、感情の対立に発展します。
健全な金銭教育の観点から見れば、高校生が働くことは社会経験として極めて有意義です。しかし、日本の税制・社会保障制度は「世帯単位」で設計されている部分が色濃く残っています。無計画に働くことは、家族全体の経済合理性を著しく損なうリスクを孕んでいます。
年収103万円前後のバイト計画:向いている人・慎重になるべき人の判断基準
【103万円以内にきっちり抑えるべき高校生】
- 保護者の所得が高い家庭:親の年収が上がれば上がるほど、扶養控除を失った際の増税額(所得税率の跳ね上がり)が致命的になります。
- 受験期や部活動と並行している生徒:学業が本業である場合、月8万5千円前後にセーブして103万円(および自治体の住民税ライン)に抑えることが、心身のバランスと家庭の平和を保つ最短ルートです。
- 親の会社から家族手当・扶養手当が出ている場合:企業の規程によっては「年収103万円未満」を手当支給条件にしている例が多く、これを超えると親の月給が数万円カットされる二次被害が発生します。
【壁を気にせず突き抜けて稼ぐべき高校生】
- 進学費用などを自力で全額賄う必要がある生徒:中途半端に110万〜120万円で止めるのは最悪の手取り逆転を招きますが、年間160万〜180万円以上を稼ぎ切る覚悟があるなら、親の増税分を補填して余りある手取りを本人が確保できます。
- すでに世帯分離や自立を視野に入れている場合:家庭の扶養から外れることを前提とし、社会保険や住民税の支払いも含めて自分で生計を立てる訓練として割り切るケースに限られます。
【高校生 103万の壁】に関するよくある質問(FAQ)
Q1:12月の給料が1月に振り込まれる場合、どの年の年収にカウントされますか?
A1:所得税や住民税の計算における年収は、「1月1日から12月31日までに実際に支払われた(支給された)金額」で判定されます。例えば、12月勤務分の給与が翌年1月15日に振り込まれる場合、その金額は「翌年の年収」にカウントされます。通帳への着金日や給与明細上の支給日を基準に管理してください。
Q2:高校生のバイト代からすでに所得税が引かれているのですが、戻ってきますか?
A2:月の給与が8万8,000円を超えると、源泉徴収として所得税が天引きされることがあります。年間の総収入が非課税枠の範囲内に収まっていれば、年末調整や確定申告を行うことで、天引きされた所得税は全額還付されます。バイト先から交付される源泉徴収票を捨てずに保管しておきましょう。
Q3:交通費は「103万の壁」の計算に含まれますか?
A3:原則として、電車やバスなどの通勤定期代や実費支給される交通費は、月15万円まで「非課税通勤費」として扱われ、103万円の計算には含まれません。ただし、給与明細で「基本給」と区別されず一括支給されている場合や、徒歩通勤なのに一律支給されているような手当は課税対象に含まれる可能性があるため、明細書の「総支給額」ではなく「課税支給額」の欄を確認してください。
Q4:フリマアプリの売上や単発バイトの報酬も103万円に含まれますか?
A4:生活不用品の売却(着なくなった私服や使い古した教科書の売却)による売上は非課税のため含まれません。ただし、利益目的の転売や、業務委託(クラウドソーシングなど)で得た収入は「雑所得」や「事業所得」となり、給与所得控除は使えません。給与と合算して合計所得金額が規定を超えれば、同様に扶養から外れる原因になります。
まとめ:今後の動向と失敗しないための判断基準
2026年、税制改革によって年収の壁は178万円へと引き上げられる歴史的な転換点を迎えています。しかし、本人の非課税枠が広がったからといって、保護者の扶養控除や社会保険、自治体の住民税といった幾重もの「見えない壁」が一度にすべて消滅したわけではありません。
知らず知らずのうちにシフトを詰め込み、年間103万円のボーダーラインを踏み越えてしまえば、保護者の手取りを削り、家族関係に深い溝を生む引き金になり得ます。月々のシフト管理においては、交通費を除いた課税支給額を1ヶ月あたり「平均8万5,000円以内」にコントロールすることが、リスクを回避するための確実な自衛策です。
自立への第一歩としてアルバイトに励む高校生だからこそ、目先の給与明細だけでなく、家族全体を取り巻くお金の仕組みに目を向ける姿勢が求められています。シフトを増やす前に一度、家庭内で年間スケジュールと稼働方針を共有し、無用なトラブルを未然に防いでください。 (出典: 高校生 103万の壁(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
