モビットの手数料を完全無料化!提携ATMの罠と220円を浮かす裏ワザ
急な冠婚葬祭や出張の立替、予期せぬ出費が重なった際、スピード感を持って資金を調達できるカードローンは頼もしい存在です。その中でも知名度・利便性ともにトップクラスを誇るのがSMBCモビットですが、利用者の多くが知らず知らずのうちに余計なコストを払い続けている実態があります。それが取引ごとに発生する「ATM利用手数料」の存在です。
特に街中のコンビニATMで日常的に借入や返済を繰り返している場合、1回あたり最大220円(税込)の手数料が差し引かれています。「数百円程度なら大したことはない」と見過ごされがちですが、往復利用を重ねれば年間で数千円規模の純粋な損失となります。本稿では、2026年の最新金融動向と公式データを踏まえ、モビットの手数料体系の真相を暴くとともに、出費をゼロに抑える実践的な裏ワザを余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:提携コンビニATM(セブン銀行・ローソン銀行・イーネットなど)の利用時は、借入・返済のいずれも1回ごとに110円〜220円の手数料が自己負担となる。
- 要点2:三井住友銀行ATMなら借入・返済ともに手数料完全無料であり、インターネット返済や口座振替、振込キャッシングを併用すればコストを恒常的にゼロ化できる。
- 要点3:少額取引を頻繁に行う「ATM往復生活」は実質金利を跳ね上げるため、行動経済学的なバイアスを理解し、無料ルートへ導線を固定することが不可欠である。
【2026年最新手数料一覧】SMBCモビットで発生するコストの全容
カードローンを利用する際、金利(SMBCモビットの場合は実質年率3.0%〜18.0%)にばかり目を奪われがちですが、実際に手元から失われる現金として無視できないのが取引手数料です。公式開示資料によると、SMBCモビットにおける取引チャネルは「有料ルート」と「無料ルート」が明確に二分されています。
利用者がどの方法で借入を行い、どの窓口から返済するかによって、負担額は劇的に変化します。まずは現在の取引チャネル別コストを整理した2026年最新手数料一覧を確認してみましょう。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友銀行ATM | 借入・返済ともに0円(完全無料) | 自社・特定提携ATMは無料が標準 | SMBCグループの恩恵を最大化できる最優先チャネル。 |
| 提携コンビニATM (セブン・ローソン・イーネット) | 1万円以下:110円 1万円超:220円 | 消費者金融業界共通の提携ATM相場 | 利便性は極めて高いが、日常利用すると年間数千円の浪費に。 |
| インターネット返済 (Pay-easy連携) | 返済手数料無料(0円) | ネット完結型は無料が主流 | 24時間自宅から即時反映可能。手数料節約の最強手段。 |
| 口座振替(自動引き落とし) | 口座振替手数料0円 | 基本無料(指定銀行口座限定の場合あり) | うっかり忘れを防ぎつつ、手数料負担も完全に回避可能。 |
| 振込キャッシング | 借入手数料0円(指定口座へ振込) | 会員ページ経由の振込は原則無料 | 最短即時で口座に反映。現金引き出し時の手数料にのみ注意。 |
| 銀行振込での返済 | 利用金融機関所定の振込手数料(自己負担) | 他行宛振込手数料(約165〜330円) | 振込無料回数枠を持つネット銀行を使わない限り非推奨。 |
表を見れば明らかなように、SMBCモビットは「どの方法を選ぶか」によって手数料がゼロにもなれば、毎回数百円引かれる構造にもなっています。知らずに利用しているユーザーの多くが、最も手軽なコンビニATMに頼り、無駄な支払いを強いられているのが現実です。

提携ATM利用で毎回最大220円の損失?コンビニATMに潜む落とし穴
全国のセブン-イレブンに設置されたセブン銀行ATM、ローソンに設置されたローソン銀行ATM、そしてファミリーマート等に設置されているイーネットATM。これらは24時間いつでも立ち寄れるため、急ぎの資金調達や仕事帰りの返済には非常に便利です。
しかし、金融庁の指導や提携ネットワークの仕様上、これらの提携ATM利用手数料は利用者が全額負担する仕組みになっています。取引金額が1万円以下の場合は110円、1万円を超える取引では220円がその場で徴収されます。
ここで多くの人が見落としているのが、「借入時」だけでなく「返済時」にも同様の手数料が差し引かれる点です。例えば、給料日前に急な出費で3万円をコンビニATMで借り、翌月の給料日に同じコンビニATMで3万円を返済したと仮定しましょう。
この往復取引だけで、借入時に220円、返済時に220円、合計で440円の提携ATM利用手数料が消滅します。もし月に2回こうした出し入れを行っていたとすれば、1ヶ月で880円、1年間で実に10,560円もの現金をドブに捨てている計算になります。
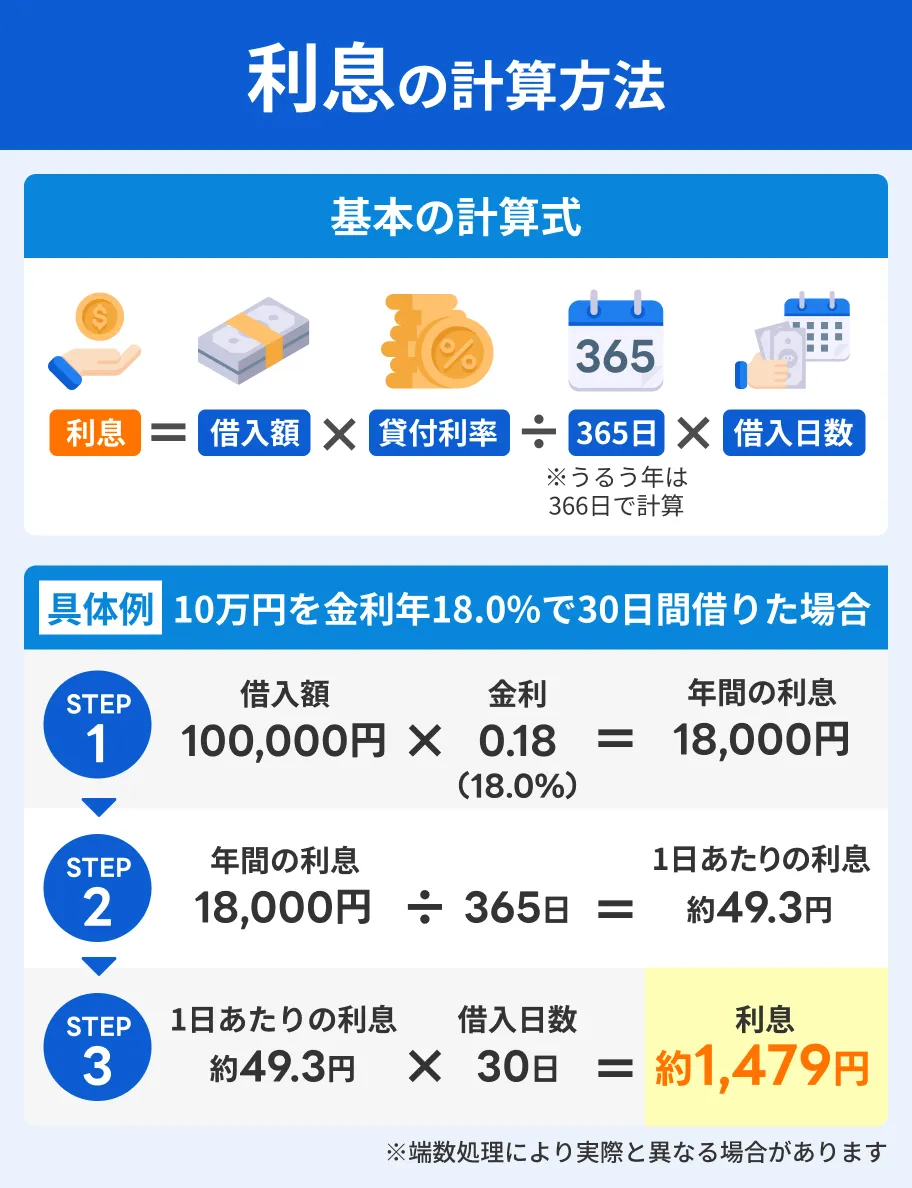
年利18.0%で3万円を30日間借りた場合の発行利息は約443円です。つまり、提携ATMを往復利用する手数料(440円)は、1ヶ月分の借入利息とほぼ同額に匹敵します。利息を抑えようと早期返済を試みても、コンビニATMを使っている限り、実質的に「利息を2倍払っている」のと同じ歪んだ家計負担が生じるのです。
手数料を完全無料化する決定的な方法|三井住友銀行ATMとネット完結術
「それなら、どうすれば無駄な手数料をゼロにできるのか?」という疑問に対する答えは明確です。SMBCモビットの仕組みを正しくハックすれば、手数料は恒常的に0円へ抑え込むことができます。
1. 三井住友銀行ATMをフル活用する(三井住友銀行ATM手数料無料)
最も直感的かつ強力な解決策が、駅前や商業施設、支店内に設置されている三井住友銀行のATMを利用することです。SMBCモビットはSMBCグループの一員であるため、三井住友銀行ATM手数料無料という強力な優遇が設定されています。
借入時・返済時ともに、1万円以下・1万円超を問わず、何回出し入れしても利用手数料は完全に0円です。通勤経路や生活圏に三井住友銀行の店舗・出張所がある方は、モビットカードを用いた入出金をすべて三井住友銀行ATMに集約するだけで、年間の手数料流出を完全にストップできます。
2. インターネット返済で即時決済を行う(返済手数料無料)
現金を持ち歩かずに返済したい場合、会員専用サービス「Myモビ」から利用できるインターネット返済が最適解です。メガバンクや地方銀行、ネット銀行などのインターネットバンキング口座(Pay-easy対応)と連携させることで、スマートフォンやPCから数タップで返済が完了します。
このサービスの最大のメリットは、24時間土日祝日を問わず原則即時反映され、かつ返済手数料無料である点です。ATMへ足を運ぶ移動時間や待ち時間をゼロにしつつ、手数料も1円もかかりません。
3. 口座振替(自動引き落とし)の活用
毎月の定例返済で確実に手数料をゼロにしたいなら、口座振替手数料がかからない自動引き落としを選択するのが鉄則です。三井住友銀行、三菱UFJ銀行、みずほ銀行、ゆうちょ銀行をはじめとする提携金融機関口座を登録しておけば、毎月の指定返済日に自動で引き落とされます。手数料負担がないだけでなく、「うっかり返済日を忘れて遅延損害金が発生する」という最悪のリスクも未然に防ぐことができます。
4. 振込キャッシングで借入コストをゼロにする
借入を行う局面では、コンビニATMにカードを差し込むのではなく、スマホアプリから振込キャッシングを申請するのがスマートです。最短即時で自身の預金口座へ希望額が直接振り込まれ、借入手数料はSMBCモビット側が負担するため無料となります。その後、自身のメインバンクの優遇枠(無料引出回数など)を使って預金を引き出せば、トータルコストゼロで現金を手にすることが可能です。
【実態検証】利用者の生の声と現場目線で見えたリアル
金融取材の現場でSMBCモビットの利用者にヒアリングを行うと、手数料に対する認識には著しい格差が存在していることが浮き彫りになります。SNSやネット掲示板(知恵袋やコミュニティサイト)に寄せられる生の声を分析すると、共通する後悔のパターンが見えてきます。
「仕事が夜勤続きで、手軽だからと深夜にセブン銀行ATMばかり使っていた。半年後に明細書をまじまじと見つめたら、手数料だけで3,000円以上引かれていて言葉を失った」(30代男性・物流関係)
「三井住友銀行のATMなら無料だと知っていたが、数百メートルの距離を歩くのが面倒で、目の前のローソンで下ろしてしまっていた。毎回220円引かれる痛みに慣れて麻痺していたのが一番怖い」(20代女性・サービス業)
こうした声が示す通り、人間には目先の簡便さを優先し、少額の損失を過小評価してしまう心理傾向(行動経済学で言う「双曲割引」や「現状維持バイアス」)が存在します。1回220円という金額設定は、利用者が「痛烈な打撃」と感じにくい絶妙なラインに設計されています。しかし、知らぬ間に資産を削り取るこのコスト構造こそが、マネーリテラシーの低い利用者を陥れる見えない罠なのです。
一般に知られていない盲点とネットの誤解を徹底是正
ネット上の情報や口コミの中には、利用者を混乱させる誤解が散見されます。トラブルを防ぐために、取材に基づいた正確な事実を整理しておきましょう。
誤解1:「SMBCグループだからローソンやセブンでも無料になる」
ネット上で特に多く見られる誤認が、「三井住友カードの提携コンビニ特典と混同し、コンビニATMも無料だと思い込んでいる」ケースです。三井住友銀行の口座キャッシュカードであれば所定の条件でコンビニATM手数料が優遇される場合がありますが、SMBCモビットの取引カードにはその優遇は適用されません。コンビニATMを利用する限り、いかなる場合も提携ATM利用手数料(110円または220円)が発生します。
誤解2:「一括返済・完済もコンビニATMで問題なくできる」
コンビニATMの多くは硬貨(小銭)の取扱いに対応していません。そのため、借入残高が「12,345円」のように端数を含んでいる場合、ATMでは千円単位の返済しかできず、過剰入金(お預かり金)が発生するか、端数が残って解約できない状態に陥ります。端数を含む最終完済を美しく行うためには、1円単位で決済できるインターネット返済か、銀行窓口・口座振替を利用するのが鉄則です。
知っておくべき裏ワザ:Vポイント連携による実質負担の軽減
手数料を節約する裏ワザとして見逃せないのが、SMBCモビット独自の「Vポイントサービス」です。モビットでは返済時の利息支払額に応じてVポイントが付与される仕組みがあり、貯まったVポイントを「1ポイント=1円」としてそのまま返済に充当できます。手数料を完全無料ルート(三井住友銀行ATMやインターネット返済)で0円に抑えつつ、支払った利息分からポイントを還元させて元金にぶつける手法は、最も効率的な返済防衛策といえます。

【プロの結論】手数料を最小化できる人・損しやすい人の判断基準
カードローンを健全な資金ショート回避のツールとして使いこなせる人と、手数料と利息の泥沼にハマってしまう人の差は、利用前の「行動導線の設計」にあります。以下に示す明確な判断基準をもとに、ご自身の利用スタイルを客観的に見直してください。
◎ SMBCモビットを賢く使いこなせる人の条件
- 日常的にインターネットバンキングを利用している人:「Myモビ」からの振込キャッシングやインターネット返済を苦なく使いこなせるため、全取引を手数料ゼロで完結できます。
- 生活圏・通勤圏内に三井住友銀行の拠点がある人:現金の出金・入金を三井住友銀行ATMに集約できるため、カード利用でも無駄な出費が一切発生しません。
- 毎月の返済を口座振替に設定できる人:返済期日の管理コストと手数料の両方を自動的に排除できます。
▲ コンビニATM依存で損をしやすい人の条件
- 「とりあえず目の前のコンビニで下ろす」癖がついている人:毎回110円〜220円の手数料を支払うことになり、実質利息が跳ね上がります。
- ネットバンキングのログイン管理が苦手な人:手動でのATM返済に頼らざるを得ず、手数料負担と返済遅延のリスクを抱え込みます。
- 1万円未満の細かな借入を月に何度も繰り返す人:少額取引ほど手数料比率が高くなり、金利換算で極めて不利な状態に陥ります。
もし後者に該当するのであれば、ただちに返済方法を口座振替またはインターネット返済へと切り替え、コンビニATMの利用を物理的に封印するルールを自らに課すべきです。
【モビット 手数料】に関するよくある質問(FAQ)
Q1:三井住友銀行ATM以外で、手数料が無料になる提携ATMはありますか?
A1:残念ながら、現時点でSMBCモビットの借入・返済が無料になる実店舗ATMは三井住友銀行ATMのみです。三菱UFJ銀行、みずほ銀行、ゆうちょ銀行、セブン銀行、ローソン銀行、イーネットなどの提携ATMでは、すべて所定の提携ATM利用手数料(110円〜220円)が発生します。
Q2:セブン銀行やローソン銀行のスマホATM取引(カードレス)でも手数料はかかりますか?
A2:はい、かかります。モビット公式アプリを使ってQRコードを読み取る「スマホATM取引」は、カードを持ち歩かずに済む利便性がありますが、提携ATM利用手数料のルールはカード利用時と全く同じです(1万円以下で110円、1万円超で220円)。カードレスであっても手数料は無料にならない点に注意してください。
Q3:振込キャッシングで自分の銀行口座に振り込んでもらった後、お金を引き出す際の手数料はどうなりますか?
A3:SMBCモビットからご自身の口座へ振り込む際の手数料は無料です。ただし、着金したご自身の口座からキャッシュカード等で現金を引き出す際の手数料は、利用している金融機関の規定(利用時間帯やステージ優遇など)に依存します。ネット銀行の無料引き出し枠などを活用すれば、トータルコストを完全にゼロに抑えられます。
Q4:返済期日を過ぎてしまった場合、ATM手数料以外にどのような費用がかかりますか?
A4:期日に遅れた場合、取引手数料とは別に、借入残高全体に対して年率20.0%の「遅延損害金」が日割りで加算されます。無駄な出費を最小限にするためにも、期日通りの返済が困難な場合は事前に「Myモビ」から返済日の延長手続きを行うか、コールセンターへ連絡してください。
まとめ:今後の動向と失敗しないための判断基準
金融のデジタル化が加速する現在、キャッシュレス決済やアプリ完結型取引の普及によって、「手数料を賢く回避する者」と「無自覚に支払い続ける者」の経済的格差は静かに広がっています。SMBCモビットが提供するサービスは極めて高品質で機動性に優れていますが、その真価を引き出せるかどうかは利用者の知識次第です。
「借入は振込キャッシング、返済はインターネット返済か口座振替、現金入出金が必要なら三井住友銀行ATMに立ち寄る」――この基本原則を徹底するだけで、提携ATMに吸い取られていた年間数千円から1万円以上の無駄な出費は完全に消滅します。何気ないコンビニATMの利用を見直し、今日からスマートなゼロコスト運用へと舵を切ってください。 (出典: モビット 手数料(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
