マネードクターは怪しい?無料の裏側と不祥事報道の真相を徹底検証
テレビCMやWeb広告で頻繁に目にするFP(ファイナンシャルプランナー)相談サービス「マネードクター」。「何度でも無料で家計や保険の相談ができる」という手軽さから多くの利用者を獲得する一方で、ネットの検索窓には「怪しい」「やばい」「しつこい」といった不穏なキーワードが並びます。一生涯のお金を左右するデリケートな相談だからこそ、利用をためらう人は少なくありません。
火のない所に煙は立たないと言われるように、不審がられる背景には「完全無料のビジネスモデルに対する疑問」や「営業担当者による強引な勧誘への不安」、さらには運営元である株式会社FPパートナーの報道や行政処分といった確固たる事実が存在します。現場のリアルな実態、ユーザーの赤裸々な口コミ、そして賢く利用するための自衛策まで、専門メディアの視点で徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「怪しい」と言われる背景には、完全無料の仕組みに対する不信感に加え、運営会社(株式会社FPパートナー)に対する過去の一連の報道や行政処分が関係している。
- 要点2:完全無料のからくりは「提携する約40社の保険会社からの販売手数料モデル」であり、ボランティアではなく保険販売を目的とした代理店ビジネスである。
- 要点3:担当者によって提案の質や勧誘の温度感に差があり、断り切れない心理誘導を避けるための「明確な目的意識」と「事前の境界線設定」が必須となる。
【2026年最新】マネードクターが「怪しい」と噂される3つの決定的な理由
好感度の高いタレントを起用した大規模なプロモーションを展開しているにもかかわらず、なぜマネードクターには「怪しい」というレッテルが貼られてしまうのでしょうか。客観的な報道資料や業界動向を精査すると、主な要因は3つのポイントに集約されます。
第1の要因は、「なぜ完全無料なのか」という収益構造への心理的警戒感です。国家資格であるFPによるコンサルティングは、一般的に1時間あたり数千円から1万円以上の相談料が発生するのが相場です。それを「何度相談しても無料」「自宅やカフェまで無料で出張する」とアピールされれば、何か裏があるのではないかと消費者が防衛本能を働かせるのは当然の心理といえます。
第2の要因は、運営会社である株式会社FPパートナーをめぐる不祥事報道と監督官庁の動向です。東証プライム上場企業である同社は急成長を遂げた一方で、2024年に大手メディアによって「特定保険会社からの過剰な優遇措置やインセンティブに基づいた意向把握の形骸化」が報じられました。さらにその後の金融庁による検査を経て業務改善命令などの行政処分が下された経緯があり、経済ニュースを追う層を中心に「顧客本位ではなく特定の手数料が高い商品を売りつける組織なのではないか」という疑念が一気に拡散しました。
第3の要因は、検索エンジンのサジェスト機能とSNS上のネガティブな口コミの共鳴です。「保険相談 押し売り 真相」や「マネードクター 勧誘 しつこい」といったキーワードが検索候補に表示されることで、未利用者の不安が増幅され、実態以上の悪評が独り歩きしている側面も否定できません。
なぜ相談料が完全無料なのか?ビジネスモデルの「からくり」を暴く
マネードクターの相談が何回でも無料である理由は、ボランティアや慈善事業だからではありません。彼らの本質は独立系ファイナンシャルプランナーではなく、「乗合型保険代理店(複数の保険会社の商品を扱う代理店)」だからです。
マネードクターを運営する株式会社FPパートナーは、生命保険会社や損害保険会社など約40社と代理店委託契約を結んでいます。相談者が面談を通じて提案された保険商品に加入すると、その保険会社からFPパートナーに対して「販売手数料(コミッション)」が支払われます。この手数料収入こそが、オフィス代、人件費、テレビCMなどの巨額な広告宣伝費をまかなう原資となっています。
つまり、「相談者から直接相談料を受け取るのではなく、提携先の保険会社から成功報酬を受け取る」というのが完全無料のからくりです。この仕組み自体は保険代理店業界ではごく標準的なビジネスモデルであり、法律上も正当な形態ですが、相談者側には以下の構造的リスクが常に潜んでいることを認識しなければなりません。
| 項目 | マネードクター(FPパートナー) | 一般的な独立系有料FP | 編集部の見解・評価 |
|---|---|---|---|
| 相談料金 | 完全無料(回数無制限) | 1時間あたり5,000円〜20,000円程度 | 手軽さでは無料相談が圧倒的だが、目的意識が必要 |
| 主な収益源 | 保険会社からの販売手数料 | 顧客からの直接コンサルティング料 | 無料型は「保険契約」がゴールになりやすい構造 |
| 取扱商品・提案範囲 | 提携約40社の保険商品が中心 | 金融商品仲介や純粋な家計見直し | 保険以外の資産形成も相談可能だが主軸は保険 |
| 中立性の担保 | 営業担当者の良心・規律に依存 | 極めて高い(販売ノルマがない) | 完全な中立を求めるなら有料FPに軍配が上がる |
【実態検証】勧誘はしつこい?口コミ・悪評の真相と現場FPのノルマ
利用を検討する際、最も気になるのが「強引な営業やしつこい勧誘を受けないか」という点でしょう。WebアンケートやSNS、知恵袋などの一次情報を精査すると、評価は真っ二つに分かれています。
ポジティブな口コミとしては、「教育資金のシミュレーション表を作ってもらい、将来の不安が数値化されて安心した」「現在の加入保険を見直した結果、保障内容を維持したまま月額1万円以上の削減に成功した」といった専門性の高いアドバイスに対する高い満足度が多く見受けられます。マネードクターに在籍するFPの多くは実務経験が豊富で、国際資格であるCFPやMDRT(卓越した生命保険・金融プロフェッショナルの世界的組織)の会員基準を満たすプランナーも多数在籍しているためです。
一方で、悪評として散見されるのは次のような苦情です。
「新NISAやiDeCoの相談をしたかったのに、最終的には外貨建て一時払い保険や変額保険を強く勧められた。」(30代男性・会社員の手記)
「一度検討しますと持ち帰った後、携帯電話やメールに何度も連絡が入り、断るのにかなりの精神的エネルギーを消費した。」(40代女性・主婦の口コミ)
なぜこのようなギャップが生じるのでしょうか。現場の関係者の証言や業界構造によると、マネードクターのFPはフルコミッション(完全歩合制)に近い雇用形態や、業績評価連動型の給与体系を採用しているケースが多いためです。FP側も生活がかかっている以上、「何時間も相談に乗って保険契約が0件」では社内的な評価や収入につながりません。この営業ノルマやインセンティブ設計が、一部のプランナーによる「過度な押し売り」や「しつこい追客」の元凶となっているのです。
プレゼントキャンペーンの裏側と「マネードクタープレミア」との違い
マネードクターの集客施策として有名なのが、相談完了時にもらえる「プレゼントキャンペーン」です。人気家電や高級食材、日用品などがもらえる魅力的な特典ですが、これにも見過ごせない注意点が存在します。
プレゼントの付与条件には細かな規程が設けられており、「世帯全体の収入状況を正確に開示すること」「初回面談を所定の時間(おおむね1時間半〜2時間)完了させること」「冷やかし目的ではないこと」などが厳格にチェックされます。景品表示法や保険業法(特別の利益の提供の禁止)の規制を受けるため、あからさまな金券等の配布は禁じられており、単にプレゼント目当てで申し込むと担当者の態度が硬化したり、面談を辞退されたりするトラブルに発展しかねません。
また、近年主要都市の大型商業施設などで展開を拡大しているのが「マネードクタープレミア」です。通常版と何が異なるのでしょうか。
- 店舗形態の差別化:通常のマネードクターが自宅訪問、指定カフェ、オンライン面談を主とするのに対し、プレミアは駅直結ビルや百貨店などに高級感のある「完全個室の専用相談カウンター」を構えています。
- 相談領域の拡張:保険の見直しにとどまらず、富裕層やシニア層をターゲットとした「相続対策」「事業承継」「不動産活用」「信託」など、より高度で包括的な資産管理ニーズに対応する専任チームが配置されています。
- プライバシーの配慮:カフェなどでの面談では「周囲に年収や持病などの個人情報を聞かれるのが不安」という声がありましたが、プレミアの防音個室ブースはそのデメリットを解消しています。
サービス自体はプレミアでも同様に相談無料ですが、より富裕層ビジネスやクロスセル(複数金融商品の提案)を意識した高度な拠点展開であると位置づけられます。
知っておくべきデメリットと「押し売り」を回避する自己防衛術
マネードクターを利用するにあたって、消費者が絶対に押さえておくべき最大のデメリットは、「提案が保険商品に偏りやすいバイアス」です。投資信託や株式投資などの相談に乗ることはできても、代理店が直接仲介して手数料を得られる金融商品は保険がメインとなるため、資産形成の解決策として「外貨建て保険」や「変額保険」を提示されやすい構造があります。
行動経済学や心理学の観点から見ても、無料相談には「返報性の原理」が強く作用します。「わざわざ自宅まで来てもらった」「親身に2時間も話を聞いてもらった」「お菓子やギフトをもらった」という貸しを作られることで、人間は「提案を無下には断りにくい」という強力な心理的圧力を受けてしまうのです。
【プロの結論】健全な相談を成立させるための境界線設定と断り方
営業担当者のペースに飲まれないためには、最初の面談開始時に明確な「心理的バウンダリー(境界線)」を引いておくことが決定的に重要です。
面談の冒頭で、以下の宣言を毅然と行うことを推奨します。
「本日は家計と保障の現状把握が目的です。どのような魅力的な提案であっても、即決はせず家族と話し合って他社とも比較しますので、契約書へのサインは次回以降にします。」
この一言を告げるだけで、強引なクロージングを試みる営業担当者はトーンダウンし、真摯に情報提供をしてくれる優秀なプランナーだけが丁寧にシミュレーションを進めてくれます。もし面談後に断りたい場合は、曖昧に濁すのではなく「他社も含めて比較検討した結果、今回は現在の契約を継続することに決定しました。今後のご連絡は不要です」と、メールやメッセージで記録に残る形で一筆送れば、以後の勧誘を法的に抑止することができます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
マネードクターは決して「近寄るべきではない危険なサービス」というわけではありません。自らの立ち位置を理解した上で上手に使い倒せる人にとっては、極めて有用なプラットフォームです。
【利用をおすすめできる人】
- 結婚、出産、住宅購入などを機に、自分に必要な「必要保障額」を客観的に計算してほしい人
- 複数の保険会社にバラバラに加入しており、保障の重複や無駄を一元化して整理したい人
- 小さな子どもがおり、外出が難しいため自宅に来てもらってライフプラン表を作りたい人
- 自分から毅然と「持ち帰って検討する」と言える自己決定力の高い人
【利用を慎重に判断すべき人・避けたほうがいい人】
- 新NISAやiDeCoなど、純粋なインデックス投資信託を中心とした資産形成のアドバイスだけを求めている人
- 「断るのが苦手」で、相手の押しが強いと流されて契約してしまいがちな人
- 特定の保険会社への誘導を一切受けず、100%中立な立場からのアドバイスを希望する人(有料FPへの相談を推奨)
【マネー ドクター 怪しい】に関するよくある質問(FAQ)
Q1:相談したら必ず保険に入らなければいけませんか?
A1:いいえ、契約の義務は一切ありません。提案内容を聞いた上で「今回は加入しない」「見直しの必要がない」と判断すれば、完全に無料で終了できます。断ったからといって後から相談料を請求されることは法的にあり得ません。
Q2:担当FPの変更や相談のキャンセルは可能ですか?
A2:可能です。担当者の対応が威圧的だったり相性が合わなかったりした場合は、担当者本人ではなくカスタマーサポート窓口に連絡することで、担当者の変更や以降の相談中止をスムーズに依頼できます。
Q3:なぜ株式会社FPパートナーは金融庁から行政処分を受けたのですか?
A3:過去の報道および公式発表によると、特定の大手生命保険会社との間で過度な便宜供与や販売手数料の優遇をめぐる不適切な取引実態が発覚し、顧客の真の意向に基づかない募集管理態勢に不備があったとして、業務改善命令等の行政処分を受けました。現在はコンプライアンス態勢の是正とガバナンス強化が進められています。
Q4:オンライン面談でも対面と同じクオリティの相談が受けられますか?
A4:受けられます。Zoom等のオンラインツールを用いて画面共有をしながら、ライフプランシミュレーションや保険証券の分析を行ってもらえます。自宅に人を招くストレスがなく、勧誘を断りやすい心理的距離を保てるため、初めて利用する方にはオンライン相談が特におすすめです。
まとめ:今後の動向と失敗しないための判断基準
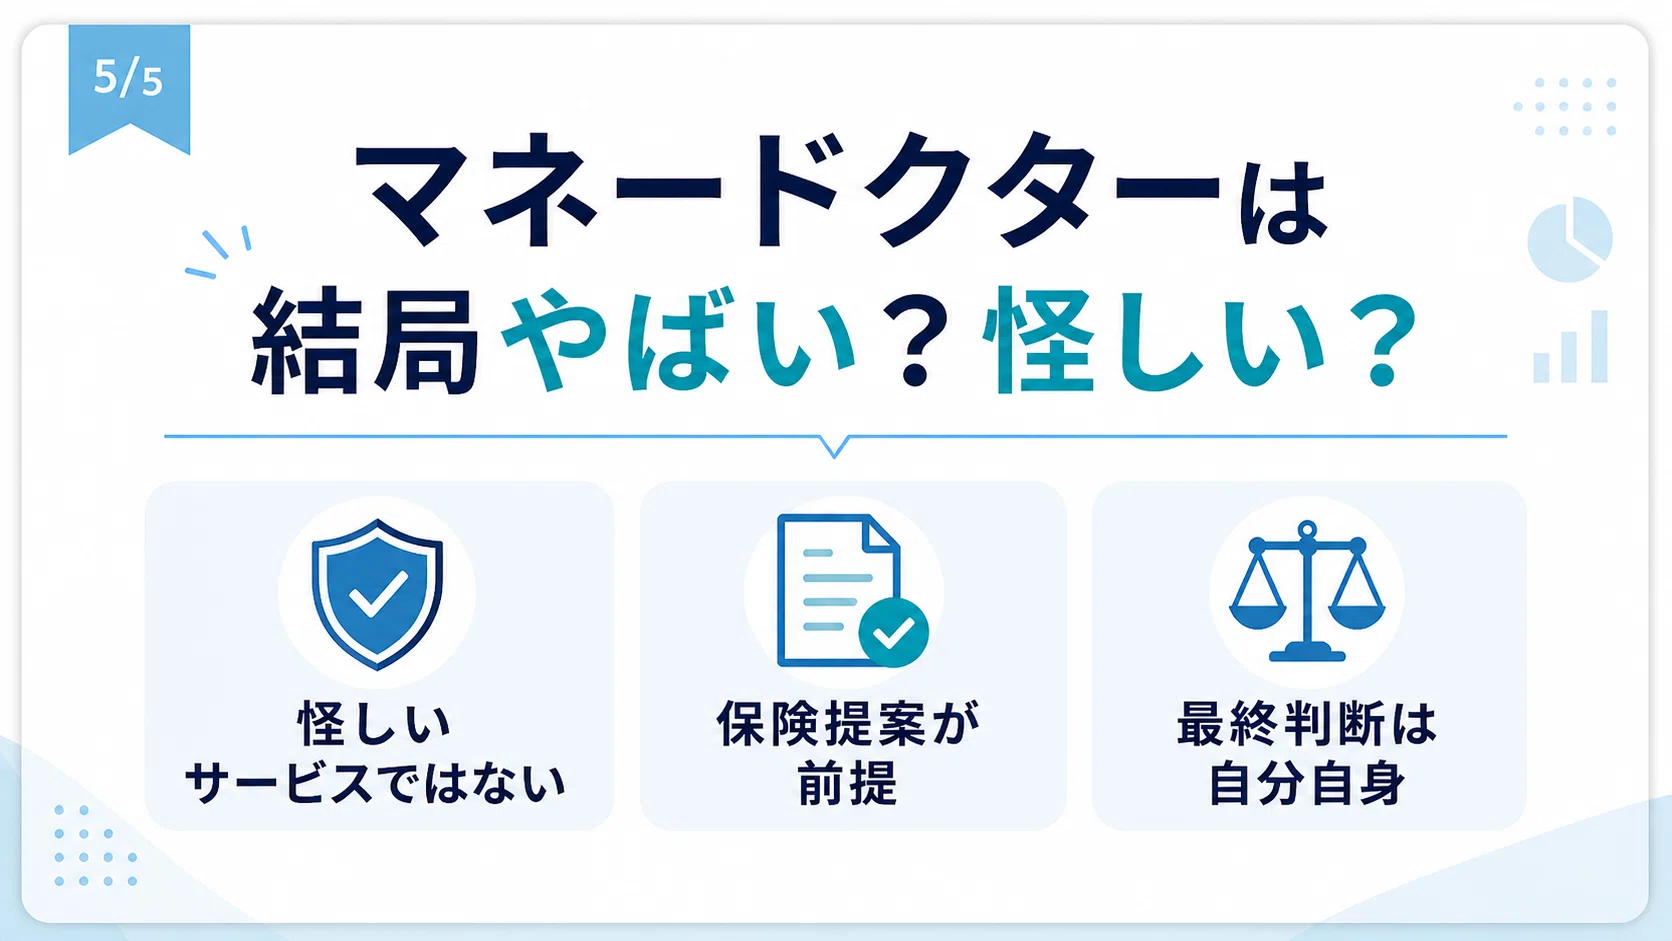
マネードクターが「怪しい」と噂される背景には、無料相談というビジネスモデルへの猜疑心や、過度なインセンティブ構造が引き起こした過去の報道・行政処分という動かしがたい事実があります。しかし、その内実を正確に理解していれば、過度に恐れる必要はありません。
彼らが提供しているのは「保険商品の販売を前提とした高度なコンサルティング」です。この前提を理解しないまま「何でも完全中立に教えてくれる魔法の無料相談」と過信してしまうと、思わぬ営業ギャップに戸惑うことになります。
無料のサービスを賢く使いこなすコツは、主導権を常に自分自身が握り続けることです。プロの知識やシミュレーションツールを「情報収集の手段」として活用し、最終的な金融商品の契約判断は冷静に持ち帰って下す——この一貫した姿勢を持つことこそが、後悔のないマネープランを築くための最も確実な防衛策となります。 (出典: マネー ドクター 怪しい(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
