モビットATM手数料を完全無料にする裏ワザ|損しない返済法を徹底解説
カードローンを利用する際、意外と見落としがちなのが日々の借入や返済で発生する「提携ATMの利用手数料」です。コンビニATMで1回あたり110円から220円の手数料を支払う行為は、単発で見れば少額に感じられるかもしれません。しかし、毎月の返済や追加の借入が重なれば、年間で数千円規模の純粋な損失へと膨らみます。
SMBCモビットは全国の主要コンビニや銀行と幅広く提携していますが、実は利用するATMの種類や取引方法を工夫するだけで、この手数料を完全にゼロ円へ抑え込む明確なルートが存在します。知らずに払い続けているユーザーと、賢く0円で使いこなしているユーザーの差はどこにあるのか、現場のファクトに基づいてわかりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:提携ATMの中で「三井住友銀行ATM」だけは借入・返済ともに利用手数料が回数無制限で完全無料になる。
- 要点2:セブン銀行・ローソン銀行・イーネットなどのコンビニATMは、スマホATM取引を含めて毎回110円〜220円の手数料が自己負担となる。
- 要点3:ATM手数料は返済金から最優先で差し引かれるため、口座振替やインターネット返済を組み合わせることが元金早期完済への最短ルートである。
【結論】モビット提携ATMの手数料を完全無料にする決定的な裏ワザ
SMBCモビットでATM手数料を1円も払わずに取引を完結させたい場合、取るべき唯一の対面手段は「三井住友銀行ATM」を指名して利用することです。消費者金融大手の多くは自社専用ATMを撤退させ、提携ATM利用を手数料有料化する傾向にありますが、SMBCモビットはSMBCグループの中核ブランドであるため、三井住友銀行の店舗内や駅前出張所に設置されているATMに限り、手数料無料の優遇措置が維持されています。
具体的な仕組みは極めてシンプルです。モビットカード(ローンカード)を三井住友銀行のATMに挿入し、画面上で「借入」または「返済」を選択して取引を行うだけで、利用明細書に記載される手数料は「0円」となります。特別なエントリーや月間利用回数の制限、事前のオプション加入などは一切不要です。
ただし、日常でよく見かける「三井住友銀行の店舗外にある提携コンビニATM」では無料にならないという点には細心の注意が必要です。あくまで三井住友銀行の看板が掲げられた正規のATM端末でのみ適用されるルールであり、三井住友銀行が幹事となっている共同出張所などを利用する際も端末仕様の確認が欠かせません。

【一覧比較】コンビニ・銀行ATMの手数料はいくら?主要提携先の実態
「近所のコンビニで手軽に返済したいけれど、モビットのコンビニATM手数料はいくら発生するのか」と疑問を持つ方は少なくありません。主要な提携ATMごとの利用手数料、対応機能、営業時間帯の目安を客観データとして整理しました。
| 提携ATM名称 | 利用手数料(取引額別) | 借入 / 返済の可否 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友銀行ATM | 終日 0円(完全無料) | 借入:〇 / 返済:〇 | 対面利用における最優先選択肢。生活動線上にあるなら常用すべき。 |
| セブン銀行ATM | 1万円以下:110円 1万円超:220円 | 借入:〇 / 返済:〇 (スマホATM対応) | カードレス取引が極めて優秀だが、毎月の返済で使うと手数料が重なる。 |
| ローソン銀行ATM | 1万円以下:110円 1万円超:220円 | 借入:〇 / 返済:〇 (スマホATM対応) | セブン銀行同様にスマホ完結が可能。緊急時の借入専用として割り切るのが無難。 |
| イーネットATM(ファミマ等) | 1万円以下:110円 1万円超:220円 | 借入:〇 / 返済:〇 (カード必須) | スマホATM非対応。物理カードを持ち歩くリスクとコストの双方に留意が必要。 |
| ゆうちょ銀行ATM | 1万円以下:110円 1万円超:220円 | 借入:〇 / 返済:〇 | 地方や郊外で重宝するが手数料負担はコンビニと同等。事前の利用設定が必要な場合あり。 |
公式発表資料および提携各社の規約によると、利用手数料は取引金額に応じて明確に二分されています。取引金額が1万円以下の場合は110円、1万円を超える取引では220円が課されます。この手数料水準は大手コンビニ3社(セブン-イレブン、ローソン、ファミリーマート)に設置されているATMで完全に横並びです。
【実態検証】スマホATM取引やコンビニ利用者の生の声と隠れた落とし穴
カードレスで借入・返済ができる「スマホATM取引」は、SMBCモビットの公式スマホアプリとセブン銀行ATMまたはローソン銀行ATMのQRコードを連携させる非常にスマートな機能です。街中のSNSや掲示板などでは「財布を忘れても現金を調達できる」「カードを見られないので家族に怪しまれない」と絶賛される一方、現場のリアルな声を取材すると重大な認識ギャップが浮かび上がってきます。
金融トラブル相談やWebコミュニティに寄せられる生の声には、次のような後悔が散見されます。
「アプリで借入しているから、ネットバンキングのように手数料はかからないと思い込んでいた。明細書をWebで見たら毎回220円引かれていて愕然とした」
「返済期日の直前に慌ててローソン銀行から毎月返済していたが、1年半で手数料だけで約4,000円も失っていたことに気付いた」
根本的な誤解の原因は、「スマホATM取引はカードレスなだけで、提携ATM利用手数料の免除とは連動していない」という仕様にあります。セブン銀行やローソン銀行の機械自体を使用している以上、物理カードの有無にかかわらず110円〜220円のコストが発生します。利便性とステルス性の代償として、知らず知らずのうちに手数料を垂れ流してしまう構造があるのです。

一般に知られていない盲点|完済時の「端数問題」とATMの限界
カードローン利用者が最終局面で必ず直面するのが、モビット一括返済時の「1,000円未満の端数」をめぐるトラブルです。借入金には日割りで利息が付くため、全額返済しようとすると「15万4,328円」のように1円単位の端数が必ず発生します。
ところが、街中の大半のコンビニATMは硬貨の入出金に非対応です。紙幣単位でしか投入できないため、コンビニATMだけで完済を目指すと以下の問題が発生します。
- 多めに入金するケース:例えば残高15,400円に対して16,000円を入金した場合、過剰に支払った600円は「預り金」として後日銀行振込などで返金手続きを行う手間が生じる。
- 少なめに入金するケース:15,000円だけ入金すると、残りの400円が「無利息残高」として残り、信用情報上「契約継続(未完済)」の状態が続いてしまう。
三井住友銀行の店舗内ATMであれば平日の稼働時間帯に硬貨を取り扱える機種もありますが、設置場所や受付時間は限定的です。端数を含む残債を過不足なく一発で精算したい場合は、ATMに現金を投入するのではなく、後述するインターネット返済や指定口座への銀行振込を選択するのが業界の常識的なセオリーです。
【返済方法の徹底比較】ATM以外で手数料0円を実現するベストな選択肢
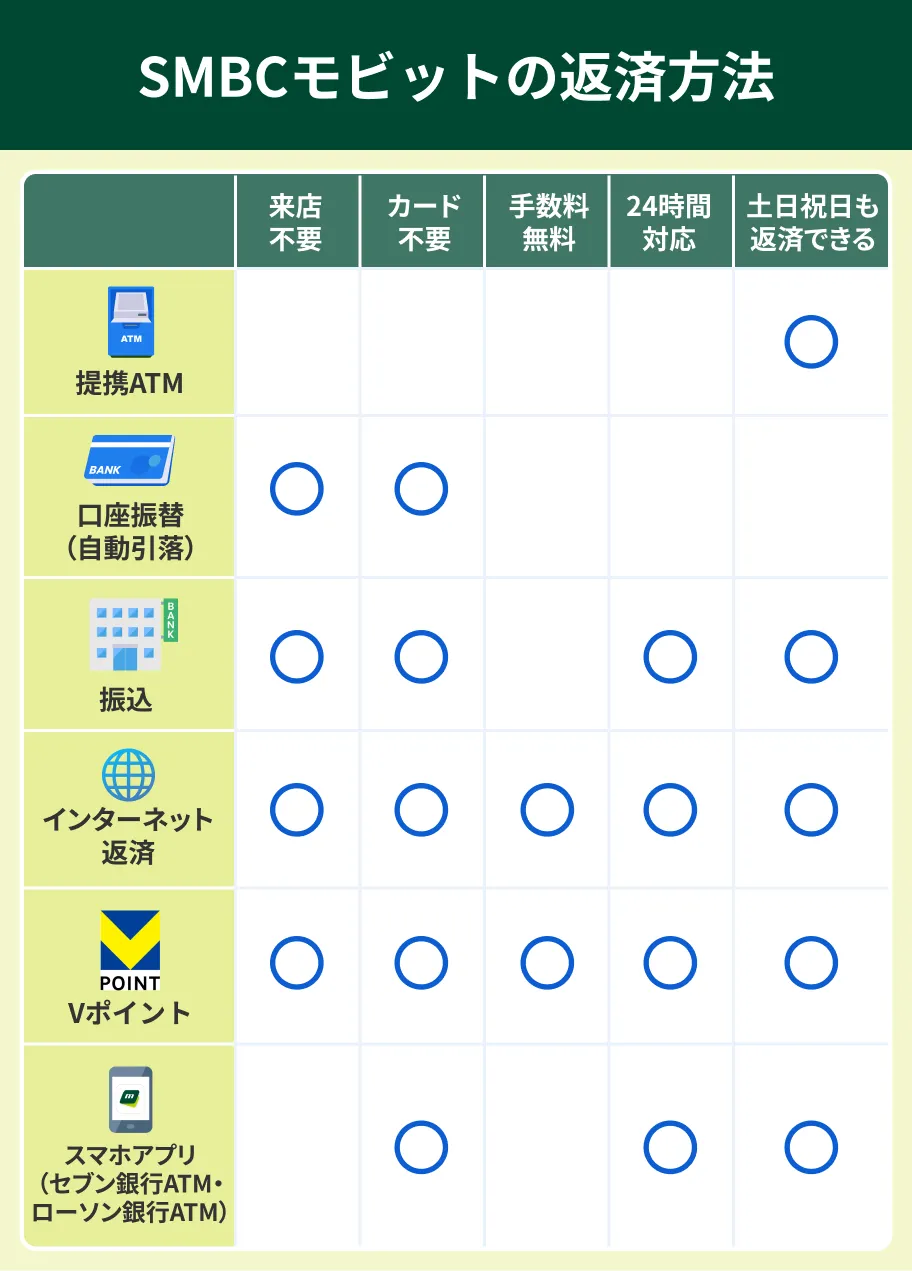
毎月の返済において「手数料を完全にゼロにする」ためのアプローチは、三井住友銀行ATMに通うことだけではありません。デジタルチャネルをフル活用すれば、自宅から一歩も出ずに手数料無料を達成できます。SMBCモビットが提供している主要な返済ルートを比較・整理しました。
| 返済方式 | 手数料 | 端数(1円単位)対応 | メリットと注意点 |
|---|---|---|---|
| インターネット返済(Pay-easy) | 0円(完全無料) | 対応(1円単位可) | 会員専用サービス「Myモビ」から即時決済。24時間どこでも手数料なしで完済にも最適。 |
| 口座振替(自動引き落とし) | 0円(完全無料) | 自動計算 | 返済忘れを完全に防げる最善策。三井住友、三菱UFJ、みずほ、ゆうちょ銀行等に対応。 |
| 三井住友銀行ATM | 0円(完全無料) | 店舗型ATMのみ硬貨可 | 現金手渡しで返済したい場合のベスト。夜間や休日は硬貨投入不可の場合あり。 |
| 提携コンビニATM | 110円 / 220円 | 不可(千円単位) | 最も身近だがコストが積み重なる。緊急時のピンチヒッターに限定すべき手段。 |
| 銀行振込(指定口座宛) | 利用金融機関の振込手数料 | 対応(1円単位可) | ネット銀行の他行振込無料枠を使えば実質0円も可能だが、都度振込操作の手間がある。 |
コスト効率と手間の少なさを総合的に勘案すると、「毎月の約定返済は口座振替にして手数料0円で自動化し、余裕ができたときの繰り上げ返済はMyモビのインターネット返済で行う」という二段構えが最も合理的なマネー戦略です。
【プロの結論】行動経済学から見る「手数料の心理的罠」と失敗しない判断基準
なぜ多くの利用者は、三井住友銀行ATMやインターネット返済といった「0円の手段」があるにもかかわらず、コンビニATMで手数料を払い続けてしまうのでしょうか。行動経済学の観点からこの事象を紐解くと、人間の認知の歪みが鮮明に見えてきます。
人間には、目の前の小さな手間(数十メートル歩いて銀行ATMへ行く、またはログインパスワードを入力する手間)を極度に嫌がり、遠い未来の損失(数ヶ月後に蓄積する数千円の手数料)を過小評価する「現在バイアス」が存在します。さらに、借入金という数万〜数十万円の大きな金額を動かしている最中は、110円や220円といった出費が麻痺して誤差のように思えてしまう「メンタル・アカウンティング(心の会計)」の罠に囚われがちです。
しかし、貸金業法の規定に基づき、返済時に支払ったお金は「提携ATM手数料 > 利息 > 元金」の順序で充当されるという厳然たるルールがあります。つまり、コンビニATMで220円の手数料を引かれた場合、その220円は元金の返済に1円も回っていません。元金が減らない期間が長引くほど、利息の総支払い額も増え続けるという二重のペナルティを背負うことになります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
- コンビニATMを使い続けても問題ない人:
- 生活圏内に三井住友銀行がなく、年に1〜2回程度しか借入・返済を行わない短期スポット利用者
- 数百円の出費よりも、深夜や早朝に一刻を争って現金を用意しなければならない緊急事態にある人
- 今すぐ返済方法を見直すべき人:
- 毎月の約定返済をセブンイレブンやローソンのレジ横ATMで現金投入して済ませている人
- 生活圏(通勤定期の範囲内など)に三井住友銀行の支店やATMコーナーが存在する人
- 1円でも早く元金を減らし、完済までのトータルコストを最小化したい堅実志向の人
【モビット atm 手数料】に関するよくある質問(FAQ)
Q1:セブン銀行やローソン銀行のコンビニATMで手数料を無料にする裏ワザはありますか?
A1:残念ながら存在しません。SMBCモビット公式アプリの「スマホATM取引」を利用した場合でも、提携ATM利用手数料(1万円以下で110円、1万円超で220円)は必ず発生します。コンビニATMを介する取引で手数料を0円にする公式ルートはありません。
Q2:三井住友銀行ATMであれば、土曜日・日曜日や深夜でも手数料は無料ですか?
A2:はい、三井住友銀行ATMであれば曜日や時間帯を問わず、稼働時間内であれば手数料は終日無料です。ただし、ATMコーナー自体の営業時間(毎週日曜の深夜から月曜早朝にかけての定期メンテナンス時間など)は取引自体が休止となるため、事前の設置場所ごとのスケジュール確認が必要です。
Q3:返済時に投入した金額からATM手数料はどのように差し引かれますか?
A3:返済金額の中から手数料相当額(110円または220円)が最優先で徴収され、残りの金額が利息と元金の返済へ充当されます。例えば、1万円超の借入残高に対して10,000円をコンビニATMで入金した場合、実質的な返済充当額は9,780円となります。
Q4:一括返済で硬貨が使えないコンビニATMを使うとどうなりますか?
A4:千円単位でしか入金できないため、端数より多めの紙幣を投入して完済させることになります。過払いとなった端数(お釣り相当分)は「預り金」として処理され、後日モビットのコールセンターへ連絡して指定口座へ振り込んでもらう手続きが必要となります。余計な手間を省くためにも、端数返済はインターネット返済(Pay-easy)を利用するのが合理的です。
まとめ:ATM手数料をゼロにして効率的な返済を進めるための指針
SMBCモビットの提携ATM手数料は、1回あたりは缶コーヒー1本分程度の金額に見えますが、借入と返済の反復によって確実に返済効率を蝕むステルスコストです。手数料を無駄に払い続ける生活から脱却するための処方箋は、すでに明確に用意されています。
現金で直接入出金を行いたいときは「三井住友銀行ATM」に一本化すること。そして日常的な返済は、手数料が一切かからず外出の手間も省ける「口座振替」と「インターネット返済」へ移行すること。この2つの基本行動を徹底するだけで、余計な出費を完全に遮断し、借入残高の最短ルートでの完済が現実のものとなります。日頃の返済ルートをいま一度見直し、賢いキャッシングライフを確立してください。 (出典: モビット atm 手数料(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
