103万の壁はどうなった?大学生のバイト代と親の扶養控除【2026】
学生アルバイトの労働環境を長年縛り続けてきた「年収103万円の壁」をめぐる制度改革は、2024年秋の税制協議を発端に政治・社会を巻き込む大きなうねりとなりました。物価高騰と人手不足が深刻化するなか、基礎控除の引き上げ議論やいわゆる「178万円引き上げ議論」は各方面で激しい議論を呼び、2025年度から2026年度にかけて関連法令や実務上の取り扱いが段階的に再構築されています。
しかし、ネット上やキャンパス内では「結局、大学生は何万円まで稼いでいいのか」「親の扶養から外れるボーダーラインはどう変わったのか」という混乱や誤解が今なお後を絶ちません。制度変更の仕組みと、家庭全体の家計防衛に直結する重要ルールを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:大学生本人の所得税が課税され始める非課税枠は「年収178万円」を目安とする水準へ大幅に引き上げられ、学生自身の税負担は大幅に軽減。
- 要点2:親が適用を受ける「特定扶養控除(63万円)」の維持基準は段階的な激変緩和措置が敷かれ、学生の年収に応じて136万円・159万円などの新ラインが設定。
- 要点3:税金上の壁が引き上げられても、社会保険(130万円基準等)や親の勤務先が支給する「家族手当」の基準に抵触すると世帯全体で「手取り逆転(働き損)」が生じるリスクが残存。
【税制改正の現在地】103万の壁はどうなった?178万円引き上げ議論の結末と大学生の新ルール
「103万円の壁は一体どうなったのか」という疑問に対し、端的に答えるならば、「学生本人の所得税課税ラインは大幅に引き上げられたが、完全に自由にいくらでも働けるわけではない」というのが2026年現在の客観的な制度の全貌です。
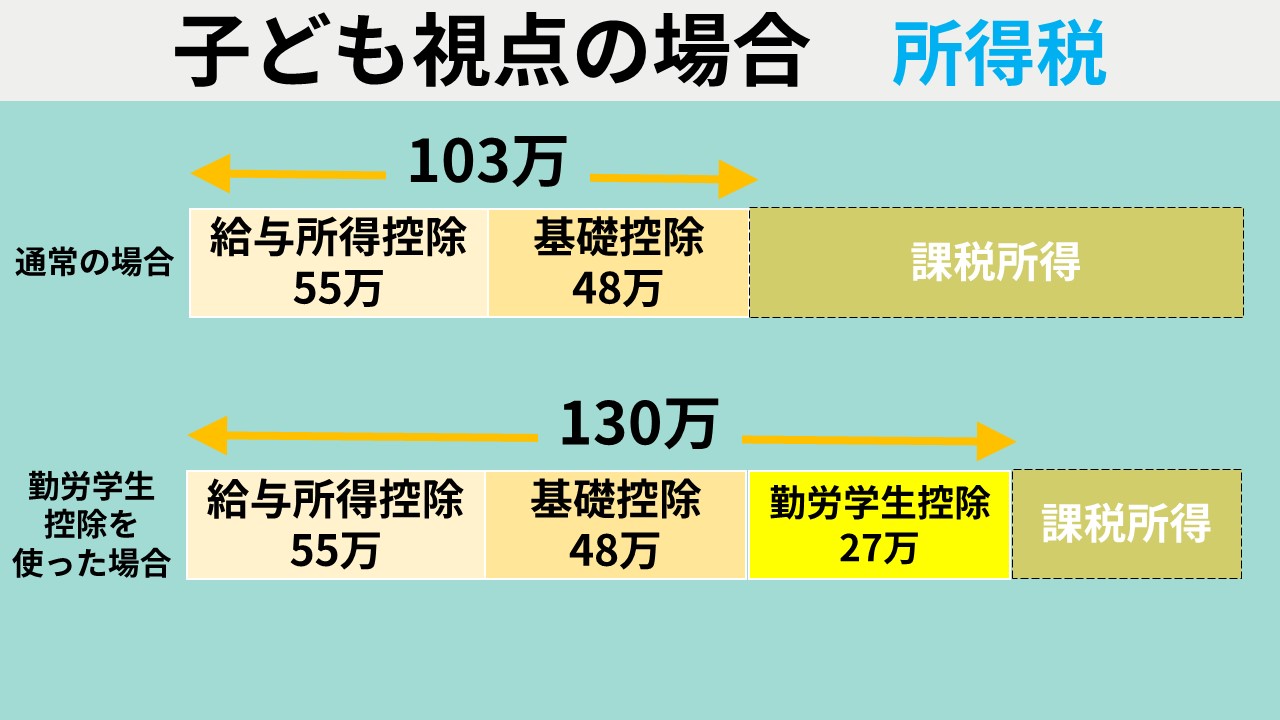
事の発端となったのは、2024年秋に国民民主党が掲げた「年収の壁を103万円から178万円へと引き上げる」という政策提言でした。従来の103万円という数字は、基礎控除(48万円)と給与所得控除の最低保障額(55万円)を足し合わせたものであり、1995年以来、約30年間にわたって据え置かれていました。この間、最低賃金は全国平均で大幅に上昇し、かつての時給水準であれば年間1,000時間近く働けた枠が、近年では月80時間程度のシフトでも容易に突破してしまうという構造的な歪みが生じていたのです。
与野党協議と税制改正プロセスの進展により、103万の壁大学生いつから変わったのかという点については、2025年度(令和7年度)税制改正の大枠合意を経て、段階的に法制化と税務への反映が進められました。その結果、学生本人の給与所得に対する基礎的な非課税ラインは、議論の的となった「178万円」を基準とする水準へと再編され、大学生アルバイトの所得税が発生するハードルは過去にないレベルまで緩和されています。
これにより、日々の生活費や学費を自力で賄うためにシフトを増やしていた苦学生が、アルバイト先で「103万円を超えてしまうから12月はシフトに入れません」と頭を抱えていた制限は、本人課税の観点においては劇的に解消されることになりました。

親の税金負担増に直結!特定扶養控除への影響と「扶養から外れる条件」
本人の所得税がかからなくなったからといって、無条件に手放しで喜べない最大の要因が、特定扶養控除への影響です。大学生のアルバイト収入を語るうえで、本人の税金よりもはるかに家計への打撃が大きいのは、扶養者である親の所得税および住民税の跳ね上がりでした。
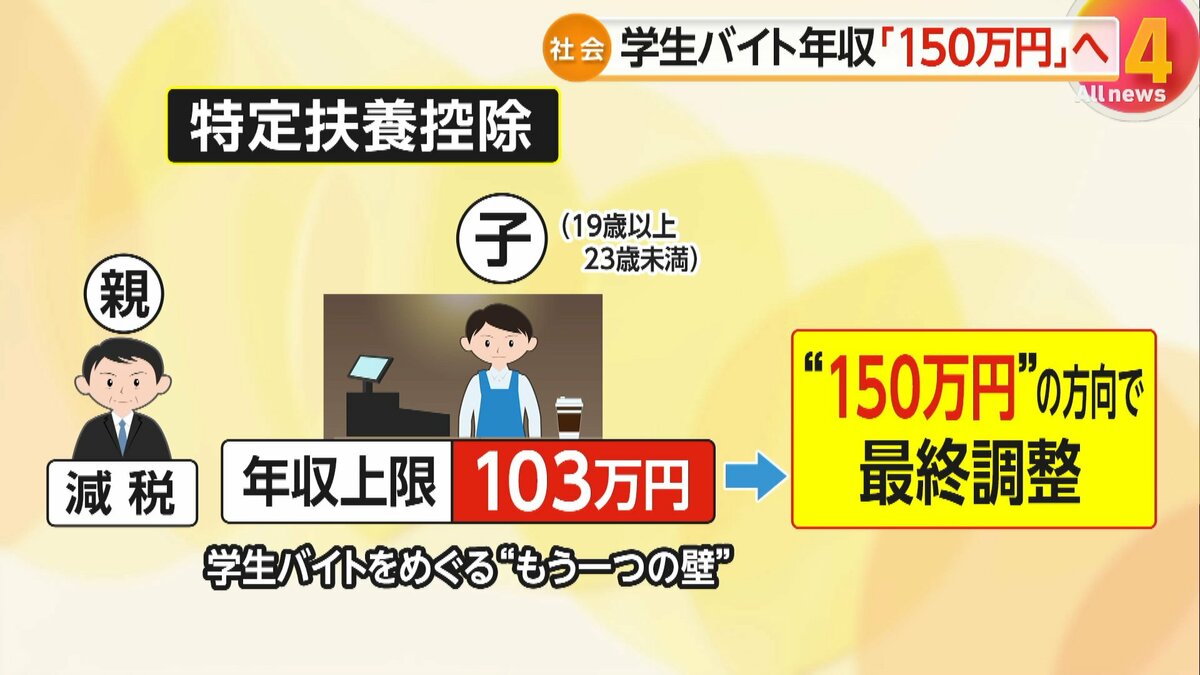
日本の税法において、19歳以上23歳未満の子を持つ親には、大学進学などで最も教育費がかさむ時期の経済支援として、一般の扶養控除(38万円)よりも手厚い「特定扶養控除(所得税63万円・住民税45万円)」が認められています。従来ルールでは、子どもの年収が103万円(合計所得金額48万円)を1円でも超えると、この63万円の控除が瞬時に全額消失する「崖」のような仕組みになっていました。
親の所得水準にもよりますが、所得税率20%の標準的な世帯の場合、控除が消えることで親の税金負担増は年額で約15万〜17万円に達します。子どもが103万円の枠をわずか数万円オーバーして稼いだばかりに、親の給与天引き額が15万円以上増え、世帯全体の手取りが激減するという本末転倒な事態が長年の社会問題でした。
この特定扶養控除の急激な喪失を防ぐため、税制改正の最新動向では激変緩和策が導入されています。報道各社の解説や財務省の試算データによると、令和8年分(2026年)に向けて、親の扶養から完全に外れて控除がゼロになるボーダーラインは見直され、学生の年齢や就学状況に応じてバイト代の扶養上限額は段階的に設定されました。具体的には、年収136万円や年収159万円といった中間ステップが設けられ、控除額が段階的に逓減するソフトランディング方式が採用されたことで、「1円の超過で十数万円の負担増」という極端な不条理は緩和されています。
それでもなお、学生の年間給与が所定の上限ラインを完全に突破した場合、親の扶養から外れる条件を満たしてしまい、世帯単位での増税ペナルティが発動する構造そのものは維持されている点に強い警戒が必要です。
【徹底比較】大学生の年収別手取り計算と「働き損のボーダーライン」
大学生がアルバイトをするにあたり、どの年収帯でどのような税金・社会保険が発生し、最終的な手取りがどう推移するのか。2026年現在の制度枠組みをベースにした比較表で整理します。
| 年収レンジ(目安) | 詳細・数値データ | 制度上の基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 〜100万円以下 | 本人税金:0円 親の控除:満額適用(63万円) | 住民税の均等割・所得割ともに原則非課税 | 完全無傷の安全圏。学業優先で月8万円前後の標準的シフト。 |
| 101万〜130万円 | 本人所得税:0円 本人住民税:自治体により数千円〜1万円程度 | 住民税の壁と課税ラインに接触するが所得税は非課税 | 本人の手取り率は極めて高い。親の控除も新特例により維持・保護される帯域。 |
| 130万超〜159万円 | 親の控除:段階的縮小が開始 社保:親の健康保険の扶養基準に抵触リスク | 年収130万円(年間見込み収入)が健康保険扶養の重要分岐点 | 働き損のボーダーラインの第1関門。社会保険の扶養から外れると自己負担が急増。 |
| 160万〜178万円 | 本人所得税:新基準により0円(または微小) 親の控除:ほぼ完全喪失 | 引き上げ議論の目標値上限。本人の所得税非課税枠の限界付近 | 本人は稼げるが、親の税負担が10万〜17万円増額。親への事前相談が必須。 |
| 178万円超〜 | 本人所得税・住民税が本格課税 勤労学生控除の併用要件を精査 | 通常納税者と同等。国民健康保険や国民年金の負担も重なる | 実質的なフルタイムワーカー状態。年収200万円以上稼ぎ切らないと割に合わない。 |
大学生の手取り計算をシミュレーションする際、多くの学生が見落としがちなのが勤労学生控除の仕組みです。勤労学生控除とは、本人が高校生や大学生などの特定の学校に通い、給与所得以外の所得が少なく、合計所得金額が一定以下である場合に所得控除(所得税27万円、住民税26万円)を受けられる制度です。
しかし、この制度はあくまで「学生本人の所得税を減らすためのもの」であり、「親の特定扶養控除」を救済する効力は一切ありません。学生本人が「勤労学生控除の申請書を出したから大丈夫」と過信して稼ぎ続けると、本人は無税でも親側の税金が跳ね上がり、世帯合算で甚大な損失を被る罠が存在します。
【実態検証】バイト現場の混乱と親子の「扶養摩擦」を追う
制度が新旧入り混じり、毎年のように報道内容が更新されるなか、実際のアルバイト現場や家庭内ではどのような事態が起きているのか。都内大手飲食チェーンの店長や、現役大学生のリアルな証言からその実態が浮き彫りになっています。
「ニュースで『178万円まで非課税になった』という見出しだけが独り歩きしてしまい、大学1年生や2年生のスタッフが『今月は15万円分シフト入れます!』と無邪気に申し出てくるケースが多発しています。こちらとしては人手不足なので喉から手が出るほど働いてほしいのですが、年末になって親御さんから『勝手に扶養から外すようなシフトを組むな』と怒鳴り込みの電話が入った苦い経験があります。それ以来、学生スタッフには『必ず親御さんと年間上限額を決めてから提出してくれ』と念押ししています」(都内カフェ店長・30代男性)
一方、都内の私立大学に通う大学3年生は、SNSや知恵袋でも頻繁に見られる「親子の扶養摩擦」について次のように打ち明けます。
「地方から上京して一人暮らしをしており、家賃や物価の上昇で仕送りだけでは毎月赤字です。時給1,300円の居酒屋でしっかり働けば月に12万〜13万円は稼げるのに、父親から『130万円を超えたら仕送りを減額するぞ、親の税金が増えて会社の手当も消えるんだから勝手な真似をするな』と厳命されています。本人の税金がかからない新制度になっても、結局親の財布と紐付いている以上、自由には働けません。自立したい気持ちと、扶養に入っている負い目との板挟みです」
このように、制度の数値が形式上緩和されても、家庭内における親子のコミュニケーション不全や、税制改革の細部が浸透していないことによるストレスが現場の至る所で噴出しています。
一般に知られていない盲点とネットの誤解|社会保険の壁と企業の手当トラップ
ネット上の言説で最も危険な誤解は、「税金の壁が178万円まで上がったのだから、社会保険も178万円まで払わなくていい」という混同です。税務と社会保険は管轄が全く異なり、連動していません。
大学生の場合、週20時間以上勤務かつ所定の賃金要件を満たしても、昼間部の正規学生であれば原則として勤務先での健康保険・厚生年金への加入義務は除外(昼間学生除外)されます。いわゆる「106万円の壁」に関しては一般のパート労働者ほど直接的な影響を受けにくい構造になっています。しかし、決して無視できないのが「親の健康保険の被扶養者から外れる130万円基準」です。
学生であっても、年間収入が恒常的に130万円以上(月額換算で約10万8,333円以上)見込まれる状態になると、健康保険組合の規程により親の健康保険から除外されます。そうなれば、学生自身が自治体の「国民健康保険」に加入しなければならず、年額で8万〜12万円前後の保険料負担が新たに発生します。さらに20歳を超えていれば国民年金保険料(学生納付特例を使わない場合、年額約20万円超)の負担も重くのしかかります。
さらに見落とされがちなのが、親の勤務先が独自に支給している「家族手当(扶養手当)」の支給要件です。人事院の調査や主要企業の給与規程を見ても、家族手当の対象となる扶養親族の条件を「税法上の扶養親族(従来の年収103万円以下)」や「社会保険上の扶養(130万円未満)」と厳格に定義している企業が依然として過半数を占めます。
もし子どもがバイト代を稼ぎすぎたことで親の家族手当(月額1万〜2万円、年額12万〜24万円程度)の支給が停止された場合、家庭全体の手取りは壊滅的な打撃を受けます。国の税制がいくら引き上げられても、民間企業の就業規則が追いついていなければ、「稼いだ額以上の手取り消失」という落とし穴に直面することになるのです。
【プロの結論】経済的自立と親子関係|学生バイトで後悔しないための判断基準
税制改正を経た2026年現在、大学生がアルバイトの稼ぎ方を設計する際には、単なる損得勘定を超えた「家族間での心理的バウンダリー(境界線)」の整理が極めて重要になります。
家族社会学の観点から見れば、大学生の扶養問題は単なる家計の損益分岐点にとどまらず、「親の庇護下にある子ども」から「独立した経済主体」へと移行する過程での自立の葛藤そのものです。親が「扶養控除が消えるから働くな」と過剰に管理しようとする態度は、健全な自立を阻害する過干渉になりかねず、一方で学生側が家庭全体の財政事情を無視して独断で働きまくるのも無責任と言わざるを得ません。
後悔のない選択をするために、編集部では以下の明確な判断基準を提示します。
▼ 扶養枠内(年間130万円未満)にシフトを抑えるべき人
- 親から授業料や家賃・仕送りの全面的な支援を受けている学生
- 親の勤務先で手厚い「家族手当(月1万円以上)」が支給されている世帯
- 学業、研究、留学準備、体育会活動など、本業の学修に可処分時間の多くを充てる必要がある学生
- 親の年収が比較的高く、特定扶養控除が外れた際の税負担増が著しい家庭
▼ 扶養を完全に外れて突き抜けて稼ぐべき人(年間180万〜200万円以上)
- 学費や生活費のすべてを自力で賄っており、経済的に完全独立している苦学生
- 起業準備、長期インターン、高度なスキル(プログラミングやデザイン等)を活かして高時給で稼げる環境にある学生
- 親と事前に話し合い、親の増税分や健康保険料の自己負担分を自らの収入増で補填・納得合意できている家庭
- 中途半端な140万〜150万円近辺で止まらず、年間200万円以上稼ぎ切る覚悟とシフト枠が確保できている人
最も避けるべきは、「制度を理解しないまま135万〜150万円程度で着地してしまう中途半端な働き方」です。自己負担の社会保険料や親の増税分が差し引かれ、時間と労力を削ってシフトに入ったにもかかわらず、家庭全体で手元に残るお金が120万円台で働いていた時と変わらない、あるいはマイナスになるという最悪の結末を招きます。
【103万の壁 どうなった 大学生】に関するよくある質問(FAQ)
Q1:大学生アルバイトの所得税は結局いくらからかかるようになったのですか?
A1:基礎控除等の引き上げ見直しにより、学生本人の給与収入に対する所得税は、目安として年収178万円近辺まで課税されない枠組みへと緩和されました。これにより、学生自身の給与明細から所得税が源泉徴収されて手取りが削られるリスクは大幅に低減しています。
Q2:親の扶養から外れると、親の税金は具体的にいくら増えてしまいますか?
A2:親の年収や課税所得によって異なりますが、特定扶養控除(所得税63万円・住民税45万円)が完全に消失した場合、世帯全体で年間およそ10万円から17万円程度の税負担増となります。ただし、激変緩和措置により年収136万円や159万円などの段階的な縮小枠が設定されているため、超えた瞬間に全額消滅するかつての制度よりは緩やかな設計になっています。
Q3:勤労学生控除を使えば、200万円近くまで非課税で働けるというのは本当ですか?
A3:学生本人の所得税に関しては、勤労学生控除(27万円)を上乗せすることで非課税枠をさらに伸ばすことが理論上可能です。しかし、勤労学生控除は「親の特定扶養控除」とは連動していないため、親の扶養判定からは確実に外れます。本人の所得税がゼロになっても、親の税金増や健康保険料の自己負担が発生するため、世帯合算の手取り計算を事前に行う必要があります。
Q4:住民税は何万円からかかりますか?所得税と違うのですか?
A4:住民税の非課税ラインは所得税よりも低く設定されています。自治体によって多少異なりますが、給与年収がおおむね100万円を超えると住民税の「均等割(年額数千円)」や「所得割」が発生し始めます。所得税が非課税でも、翌年6月に自宅へ数千円から数万円の住民税納付書が届くケースがあるため注意してください。
まとめ:今後の動向と失敗しないための判断基準
「103万円の壁」の抜本的見直しは、昭和・平成の時代から硬直化していた日本の労働・税制システムが、令和のインフレと労働力不足に適応するための大きな一歩となりました。学生アルバイトにとって、本人課税のハードルが178万円水準へと押し上げられたことは、間違いなく労働の選択肢を広げる追い風です。
しかし、本人の税制だけが先行して緩和された結果、「親の特定扶養控除の基準」「健康保険の130万円基準」「企業の家族手当」という複数の壁が複雑に絡み合い、制度の罠はむしろ以前より見えにくくなっています。
「本人がいくら稼げるか」という個人単位の視点にとどまらず、「世帯全体でいくらの手取りが残るか」というマクロの視点を持つことが不可欠です。年末が近づいてから慌ててシフトを削ったり、親と激しい口論になったりしないよう、新年度やアルバイトを始める段階で、年間計画を家族で共有し、賢明なマネープランを築くことが求められています。 (出典: 103万の壁 どうなった 大学生(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
