学生の103万の壁はどうなった?2026年新ルールと扶養の真相
2024年末から国政を揺るがし、連日メディアのヘッドラインを独占した「年収103万円の壁」の引き上げ論争。与党と国民民主党による断続的な政策協議を経て税制改正関連法案が成立し、2026年を迎えた現在、学生アルバイトを取り巻く就労環境と税制ルールは歴史的な転換点を迎えています。
「結局、学生バイトはいくらまで稼いでいいのか」「親の扶養控除から外れて親の税金が高くなるリスクはどうなったのか」——新学期やシフト調整の現場では、今なお困惑の声が少なくありません。報道各社の取材データや財務省・総務省の公表資料を基に、2026年現在の確定ルールと、学生と世帯が絶対に損をしないための防衛策を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生本人の所得税発生ラインは法改正により実質「年収178万円」まで引き上げられ、本人の少額課税を恐れて103万円でシフトを抑える必要は解消された。
- 要点2:最大の盲点は「親の扶養控除」。特定扶養控除(19〜22歳)の適用基準も見直されたものの、学生の年収が一定水準(136万円・159万円の目安ライン)を超えると親の税負担が跳ね上がり、世帯全体で「手取り逆転」が起きる。
- 要点3:勤労学生控除の乱用リスクや社会保険の「130万円の壁」など、税金以外のハードルを正しく把握し、親と学生間での事前の情報共有が不可欠である。
【結論】話題の「103万の壁」はどうなった?2026年現在の決定事項と学生への影響
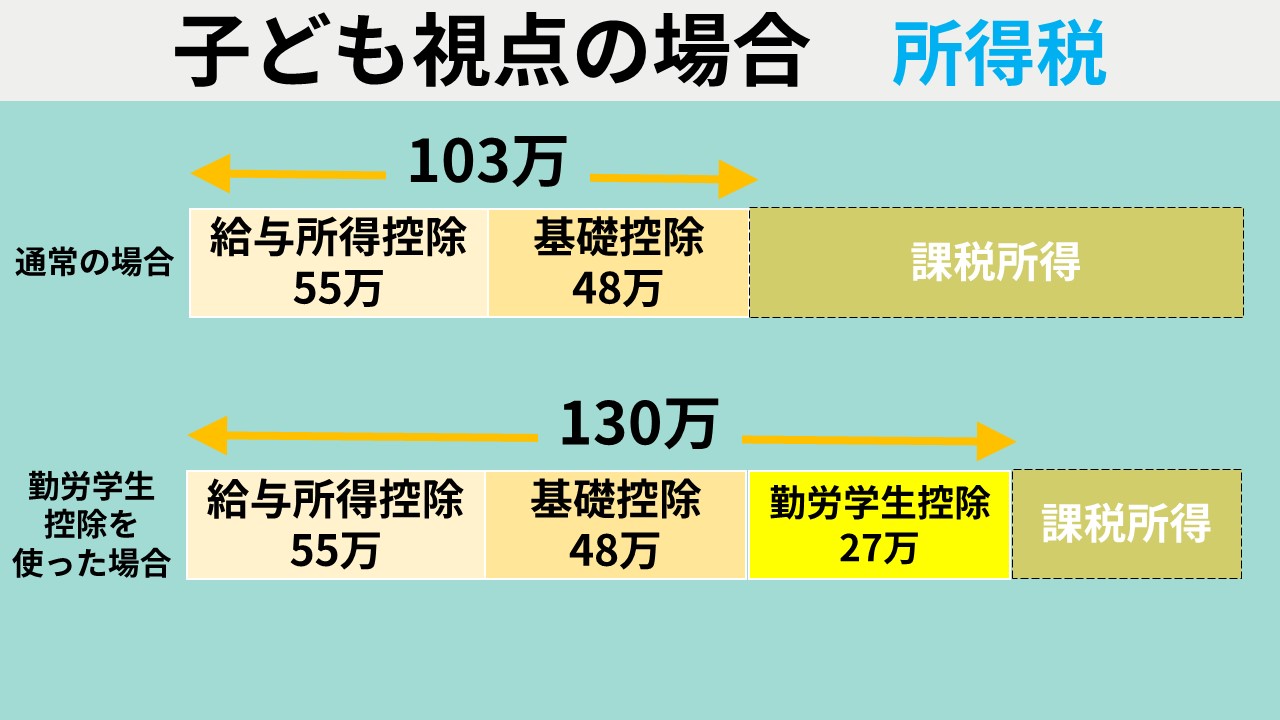
長らく学生やパート労働者を縛り続けてきた「年収103万円の壁」は、2025年の税制改正関連法案の可決を経て抜本的に再編されました。かつて基礎控除48万円と給与所得控除55万円の合算によって規定されていた103万円という数字は、2026年現在、もはや学生本人の所得税非課税枠を示す絶対的な基準ではありません。
国民民主党が「手取りを増やす」旗印として掲げた「178万円への引き上げ」を巡る協議では、財源問題や高所得者優遇への批判が渦巻きました。最終的に政府・与党は、物価高騰と人手不足に苦しむ現場の声を反映する形で基礎控除等の見直しを断行。学生アルバイトに関しては、勤労学生に対する特別枠の拡充と給与所得控除の改定が組み合わされ、学生本人の給与収入のみであれば「年収178万円」まで所得税が実質的に課税されない枠組みが整いました。
この結果、学生自身が「年間103万円を超えたら自分の手取りが削られる」と心配して11月や12月に急遽シフトを減らす光景は制度上、過去のものとなりました。しかし、この劇的な税制改正が「学生は178万円まで自由に稼いでまったく問題ない」ことを意味しているわけではありません。制度の主戦場は、学生本人の所得税から「世帯主(親)の税負担」へと移行しています。

親の扶養控除と特定扶養控除の激震|知らずに超えると世帯手取りが激減する構造
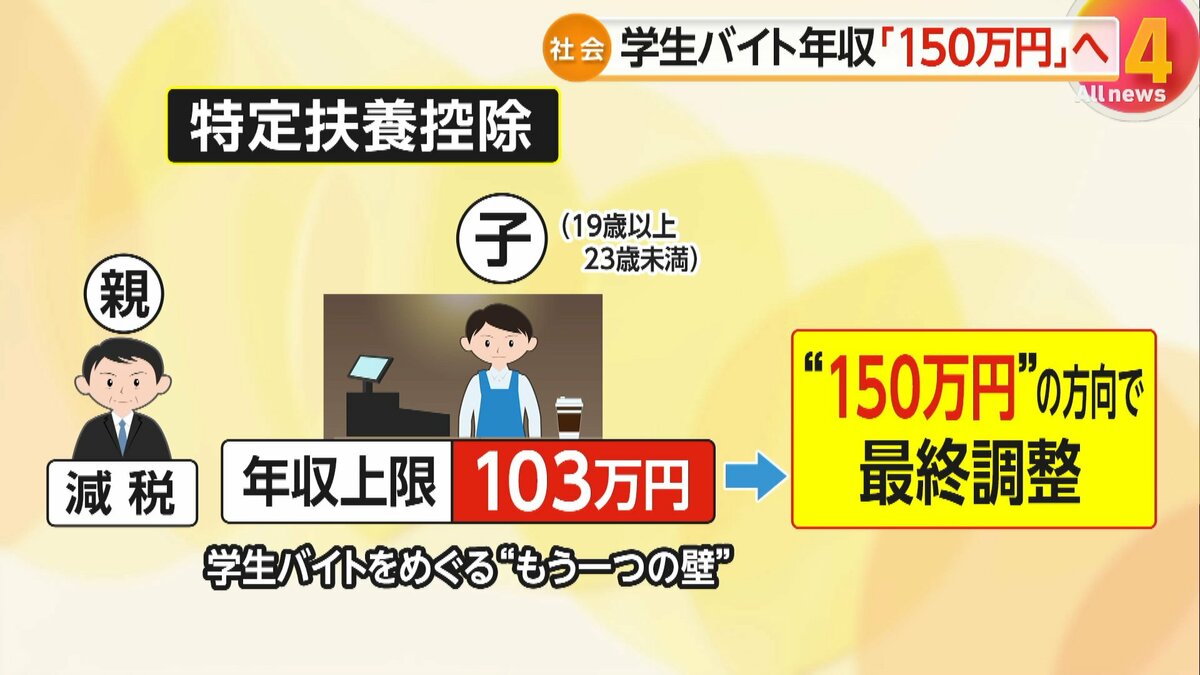
学生バイトが働くうえで最も注意しなければならないのは、本人の税金よりも親の税額を跳ね上がらせる「親の扶養控除」のトリガーです。特に19歳以上23歳未満の大学生世代は、所得税法上の「特定扶養親族」に指定されており、親の課税所得から一般の扶養控除(38万円)を大幅に上回る63万円(住民税は45万円)もの巨額な控除が認められています。
もし学生が稼ぎすぎによってこの特定扶養親族の枠から完全に外れた場合、高年収の親ほど所得税率が高いため、親の手取りが年間十数万円から二十数万円単位で一気に吹き飛ぶという悲劇が起こります。これこそが、ネット上で「働き損」「親子の断絶を招く罠」と恐れられてきた構造的歪みです。
2026年現在の新ルールでは、学生本人の稼ぎやすさを担保しつつ世帯の急激な負担増を防ぐため、段階的な控除縮小制度(いわゆるグラデーション方式)が導入されました。かつてのように1円オーバーで控除が完全にゼロになる「崖」は緩和されたものの、学生の年齢や収入段階に応じて年収136万円および159万円の新たな目安ラインが設けられています。学生が年間150万円以上を稼ぐと、親の側で「特定扶養控除の縮小」が始まり、世帯全体での実質手取りが目減りするリスクが依然として残されています。
【徹底比較】新旧ルールでどう変わった?学生バイトの年収基準一覧表
学生アルバイトの収入基準が法改正前後でどのように様変わりしたのか、各種の壁と影響度を詳細に整理しました。
| 年収の基準・壁 | 詳細・数値データ(2026年現在) | 改正前の旧基準 | 編集部の見解・実務上の評価 |
|---|---|---|---|
| 学生本人の所得税非課税枠 | 年収178万円以下(諸控除適用時) | 年収103万円以下 | 本人の納税額を気にして年末にシフトを減らす理由は制度上ほぼ消滅した。 |
| 親の特定扶養控除(19〜22歳) | 年収136万円〜159万円で段階的に控除縮小 | 年収103万円超で全額喪失(63万円控除消失) | 即座に控除ゼロになる「絶壁」は緩和されたが、159万円超は依然として世帯増税リスク大。 |
| 一般扶養控除(高校生等・16〜18歳) | 年収120万円〜136万円前後が実質境界線 | 年収103万円超で38万円控除消失 | 高校生バイトも枠は拡大したが、大学生(特定扶養)よりも早期に親の控除減額が発生。 |
| 社会保険の扶養基準(健康保険) | 年収130万円未満(被扶養者の原則要件) | 年収130万円未満(据え置き) | 税金は178万円まで引き上げられても、社会保険の130万円基準は厳格に継続。最大の盲点。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
法改正から一定期間が経過した2026年春、都内の大学キャンパスや繁華街の飲食店を取材すると、制度改正に対する安堵の声と同時に、新たな混乱が浮き彫りになっていました。
私立大学3年生の男子学生(21)は、当時の葛藤を赤裸々に明かします。
「去年までは時給が上がったせいで、週3日入るだけで10月には103万円ギリギリになっていました。店長に頼み込んで11月と12月はシフトを週1日に減らしてもらい、金欠でサークルの合宿も諦めたんです。本人の課税枠が178万円に広がったと聞いて、ようやくフルで働けると思い歓喜しました。でも、親から『あんたが150万円以上稼ぐとウチの税金が跳ね上がるから絶対に超えるな』と怒鳴られて……。結局、親とケンカになり、いくらまで働いていいのか正確に把握するのに一苦労でした」
一方、学生バイトを多数抱える大手飲食チェーンの店長(38)は、現場マネジメントの劇的な変化を証言します。
「以前は毎年11月になると、大学生スタッフが一斉に『103万円超えちゃうので今月は入れません』と言い出し、現場が完全に崩壊していました。法改正後は年末のシフト欠勤ラッシュこそ劇的に緩和されましたが、今度は『社会保険の130万円』や『親の会社の手当』を気にする学生が個別バラバラに上限を申告してくるため、シフト管理の複雑さはむしろ増しています。公式の労務マニュアルでも、学生への個別ヒアリングを徹底するよう指導されています」
SNS上でも「税金は178万までセーフでも社会保険の130万で詰む」「親の会社の家族手当の基準が103万のまま据え置かれていて結局働けない」といった嘆きが多数投稿されており、制度が緩和されたからこそ生じる「第2の壁」に直面する若者が後を絶ちません。
一般に知られていない盲点とネットの誤解
ネット上の情報やSNSのまとめ記事には、法改正の本質を見誤った危険な俗説が氾濫しています。特に注意すべき2大トラップが「勤労学生控除の過信」と「社会保険における学生の立ち位置」です。
盲点1:勤労学生控除を使えばいくら稼いでもいいという幻想
「勤労学生控除(27万円)」を使えば、税金を払わずにさらに稼げるという言説がネット上で散見されます。しかし、勤労学生控除を適用して学生本人の所得税をゼロにしたとしても、それは「親の扶養親族から外れること」の免罪符には一切なりません。本人の税金が数千円浮く代償として、親が特定扶養控除を剥奪され、世帯全体で10万円以上の大増税を食らうという「典型的な本末転倒」に陥るケースが多発しています。自身の住民税や所得税を数千円ケチった結果、親の家計を破壊する行為は絶対に避けなければなりません。
盲点2:税制の壁(178万円)と社会保険の壁(130万円)の致命的なズレ
ここが2026年における最大の落とし穴です。税金の基準が実質178万円まで引き上げられたのに対し、親の健康保険の被扶養者にとどまるための「年収130万円基準」は連動して引き上げられていません。
学生アルバイトは「学生納付特例」があるため国民年金保険料の猶予を受けられますし、昼間学生は雇用契約が週20時間以上であっても一定規模の企業における社会保険(106万円の壁)の強制加入対象から原則として除外されています。しかし、「親の健康保険の扶養から外れるか否か」の基準である年収130万円(月収約10万8,333円以上)は依然として有効です。
もし年収が130万円を超えて親の健康保険から除外されると、学生自身が自治体の国民健康保険に加入して自ら保険料を納める義務が生じます。自治体にもよりますが、年間で約8万〜12万円前後の国民健康保険料が発生し、手取りを激しく圧迫します。「税金がかからないから」と150万円まで調子に乗って稼いだ結果、社会保険料の自己負担が発生して手取りが激減するリスクを絶対に忘れてはなりません。
【プロの結論】世帯の家計防衛と学生のキャリア形成|働くべきか抑えるべきかの判断基準
税制が大幅にアップデートされた現代において、学生と保護者が取るべき戦略は「家族内での情報共有」と「明確な線引き」に集約されます。家族社会学の観点からも、親の経済的支配や子の無知による共依存関係を断ち切り、双方が納得のいく心理的バウンダリー(境界線)を引くことが求められます。
自身がどの年収帯を目指すべきか、以下の判断基準を参考に決定してください。
【年収130万円未満に抑えるべき人】
- 親の収入が高く、特定扶養控除の恩恵をフルに受けている家庭の学生:親が年収800万円以上の給与所得者である場合、扶養控除を失うダメージは致命的です。年間129万円以下にコントロールすることが、世帯手取りを最大化する最も賢明な選択となります。
- 親の勤務先に独自の「家族手当(配偶者・子)」があり、年収要件が103万円や130万円に設定されている場合:会社の規程が旧来のままである場合、手当の支給停止(月1万〜2万円程度)による損失がバイト代の増加分を上回ります。
- 学業や資格試験、サークル活動に多くの時間を割きたい学生:無理に150万円以上稼ごうとシフトを詰め込むと、学業破綻を招くリスクが高まります。
【年収130万円〜178万円まで突き抜けて稼ぐべき人】
- 実家からの仕送りがなく、自力で学費や生活費を全額賄わなければならない独立学生:社会保険料(国民健康保険)を自ら支払ってでも、手元に入る絶対的な現金額を最大化させる必要があります。
- 親が自営業・フリーランス(国民健康保険加入者)である家庭の学生:親が会社員ではない場合、社会保険の「扶養手当」や「被扶養者枠」の制約構造がサラリーマン世帯と異なり、手取り逆転のダメージが比較的小さくなります。
- 就職活動が終了し、卒業旅行や新生活の初期費用を短期間で一気に貯蓄したい大学4年生:残りの学生期間で親と明確に合意を形成し、親の増税分をバイト代から補填する約束ができるのであれば、178万円の非課税リミットまで稼ぎ切る選択肢は極めて合理的です。
【103万の壁 どうなった 学生】に関するよくある質問(FAQ)
Q1:2026年現在、学生バイトは結局いくらから所得税がかかりますか?
A1:給与所得控除や基礎控除の改正、学生向けの特例措置等により、学生本人の給与収入のみであれば、概ね年収178万円を超えた時点から所得税が発生します。そのため、従来のように103万円を超えた瞬間に本人の手取りから所得税が差し引かれる心配は基本的にありません。
Q2:親から「103万円を超えたら扶養を外れるからシフトを減らせ」と言われました。どう説明すればいいですか?
A2:親御さんが参照しているのは法改正前の古いルールです。2025年税制改正により、親の特定扶養控除(19〜22歳)の基準も引き上げられ、年収136万円までは控除を満額受けられる設計に変更されました。まずは「税制改正で親の控除基準も緩和された」事実を伝えつつ、親の会社の家族手当規定や社会保険の「130万円の壁」を確認してもらうよう冷静に対話を促してください。
Q3:勤労学生控除の申請用紙をバイト先に出したほうが得ですか?
A3:年収が130万円以下であれば、新制度のもとでは勤労学生控除を申請しなくても本人の所得税は発生しないケースが大半です。安易に勤労学生控除を申請しても親の扶養から外れるリスクを防ぐことはできず、むしろ手続きが複雑化する恐れがあります。自身の年間見込み年収が確定していない段階で安易に提出するのは避けてください。
Q4:106万円の壁は、昼間の大学生にも関係がありますか?
A4:原則として関係ありません。大企業などで週20時間以上勤務すると社会保険に加入させられる「106万円の壁」は、昼間学生(全日制の大学・専門学校生)は法令上の適用除外となっています。ただし、夜間学部や通信制の学生、あるいは休学中にフルタイム並みで勤務している場合は106万円の壁が適用され、バイト先で社会保険への加入が必要となります。
まとめ:今後の動向と失敗しないための判断基準
2024年末から国会を席巻した「年収103万円の壁」論争は、本人の課税最低限が178万円へと大幅に引き上げられたことで、学生自身の「少額課税への恐怖」という側面では決着を見ました。人手不足の現場にとって、学生が年末に一斉に姿を消す異常事態が緩和されたことは大きな前進と言えます。
しかし、本人の税金が浮く一方で、「親の特定扶養控除(136万円・159万円の境界線)」と「社会保険の被扶養者要件(130万円の壁)」という2つの巨大な防波堤は今もなお健在です。この構造を正しく理解しないまま「178万円まで大丈夫」と過信してシフトを入れすぎると、親への大増税や国民健康保険料の自己負担によって、世帯全体で大損を喫することになります。
学生バイトにとって真に重要なのは、単に「税金がかからない枠」を追うことではなく、親の就労形態や会社の福利厚生規定まで見据えたうえで、「世帯手取りを最大化できる上限ライン」を家族間で合意しておくことです。正しい最新知識を武器に、学業と労働のバランスを保ちながら、損のない最適な働き方を選択してください。 (出典: 103万の壁 どうなった 学生(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
