学生バイト103万の壁を超えるとどうなる?親の税金と2026年新基準
大学生や専門学校生がアルバイトに励むなかで、誰もが一度は直面するのが「103万円の壁」という言葉です。シフトを増やしたいのに「これ以上働くと扶養から外れる」「親の税金が高くなって怒られる」と店長や親からストップをかけられた経験を持つ学生は少なくありません。
特に2024年秋以降、国民民主党が提起した「年収の壁を178万円へ引き上げる」税制改革議論を契機に、学生を取り巻く税金と社会保険のルールは大きな変革期を迎えました。2026年現在、一体どこまで稼ぐと税金が発生し、親の扶養はどう変化するのでしょうか。本人の手取りだけでなく、世帯全体で大損をしないための最新ルールと現場のリアルを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生本人の所得税は非課税枠の拡大議論により実質的なボーダーが引き上げられつつある一方、親の税金への影響は依然として厳格な基準が存在します。
- 要点2:学生が一定ライン(2026年基準の年収目安136万円など)を超えると「特定扶養控除」から外れ、親の所得税・住民税が年間約5万〜17万円も跳ね上がります。
- 要点3:バイト先の掛け持ちや給与支払報告書を通じて役所から親の勤務先へ通知が届くため、基準額の超過を「親に内緒にする」ことは物理的に不可能です。
【真相解明】学生がバイト代103万を超えたらどうなる?親の税金が跳ね上がるメカニズム
ネット上でまことしやかに囁かれる「学生が103万円を超えて稼ぐと、親の給料の手取りが激減して大損する」という噂。これは決して都市伝説ではなく、日本の税制構造が生み出す紛れもない事実です。
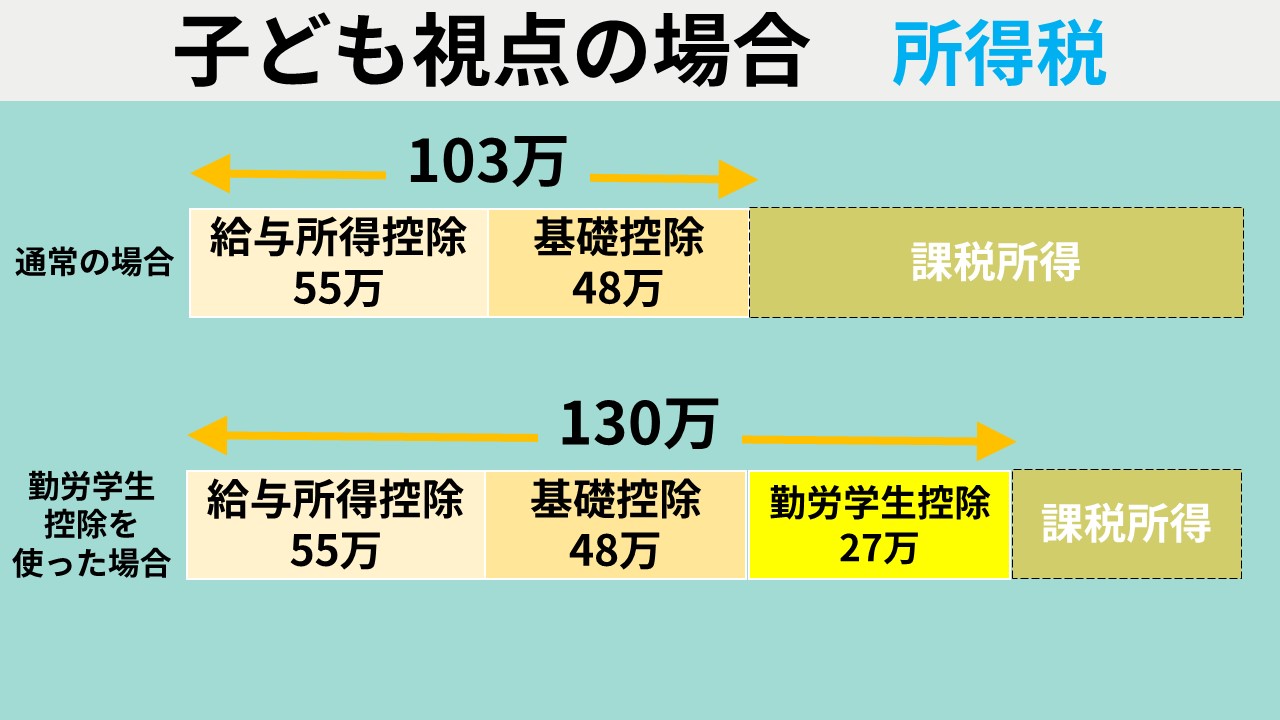
まず整理すべきは、影響が及ぶのは「学生本人にかかる税金」と「親(扶養者)にかかる税金」の2種類が存在するという点です。従来、給与年収が103万円(給与所得控除55万円+基礎控除48万円)を超えると、学生本人に所得税が課税され始めました。しかし、家計にとって真の打撃となるのは、学生本人に数千円の税金がかかることではありません。親が受けている「扶養控除」が根底から吹き飛ぶことにあります。
日本の税法において、19歳以上23歳未満の大学生年代の子どもを養っている親には、一般の扶養控除(38万円)よりも手厚い「特定扶養控除(所得税63万円、住民税45万円)」が適用されています。大学の学費や仕送りに多額の出費が伴う世代を支援するための特例措置です。
親の年収が500万〜800万円前後の中間層世帯の場合、この特定扶養控除が適用されているおかげで、親の所得税率は10〜20%、住民税率は一律10%で計算され、年間で約10万〜17万円もの節税効果を享受しています。ところが、学生の子どもが基準額をわずか1円でもオーバーして扶養から完全に外れてしまうと、親の控除額はゼロになり、翌年の親の手取り給与から約10万〜17万円が強制的に天引きされる事態に陥ります。
学生が頑張って105万円稼ぎ、手取りが2万円増えたとしても、世帯全体では親が15万円前後の増税を食らい、差し引き13万円の赤字になる──これこそが「103万の壁を超えると親の税金が跳ね上がる」と恐れられてきたカラクリの正体です。

【2026年最新ニュース】103万円の壁引き上げと学生バイトへの影響
この歪な「働き控え」を解消すべく、政治の舞台で激しい議論が交わされてきました。発端となったのは、国民民主党が掲げた「基礎控除などを引き上げて年収の壁を103万円から178万円へ拡大する」という政策提言です。長引くインフレと最低賃金の上昇に伴い、全国の学生から「時給が上がったせいですぐに103万円に達してしまい、年末にシフトを減らさざるを得ない」という悲鳴が上がったことが背景にあります。
報道各社の取材や政府・税制調査会の最新動向によると、2026年現在における制度設計はかつての「一律103万円」から複線化が進んでいます。給与収入のみの場合、学生本人の所得税負担に関しては実質的なボーダーが見直され、一定額(119万円以下など)までは本人課税が極めて低く抑えられる枠組みが整備されました。
しかし、ここで極めて重要な注意点があります。「本人の所得税がかからない枠」と「親が特定扶養控除を受けられる基準」は別個のルールとして機能している点です。法改正の議論を経て、親の扶養控除が段階的に縮小・消失する基準ライン(136万円の壁、159万円の壁など)が設定されましたが、税制上の「上限」を無視して働いてよいわけではありません。
2026年の税制実務においても、勤労学生控除の申請状況や世帯年収に応じた特例が存在するものの、年間給与収入が136万円を超えると親の税負担が急増するという新たな防壁が立ちはだかっています。「103万円がニュースで話題になったから、200万円近くまでいくら稼いでも親に迷惑はかからない」と早合点すると、年末調整で家庭内が凍りつく事態を招きます。
【データ比較】学生の年収ライン別!税金・保険料・親の負担一覧表
学生アルバイトの収入金額によって、本人と親にどのような負担が発生するのかを分かりやすく整理しました。以下の比較表で、自らの年収見込みがどのゾーンに位置しているかを確認してください。
| 年収ボーダー | 学生本人の税金・保険料 | 親の税負担・扶養状況 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 〜100万円 | 所得税:0円 住民税:0円 | 特定扶養控除を満額適用 (親の増税なし) | 完全に安全なゾーン。どの自治体に住んでいても本人の住民税すら発生しません。 |
| 100万超〜119万円 | 所得税:0円(控除活用時) 住民税:年約5,000円前後 | 新基準の扶養枠内 (親の増税なし) | 住民税の均等割などが一部発生する自治体もありますが、本人の負担は軽微。親への悪影響もありません。 |
| 120万〜130万円未満 | 所得税:数千円程度 (勤労学生控除で0円可) 住民税:年約1万〜2万円 | 特定扶養控除の適用範囲内 (親の増税なし) | 勤労学生控除を申請すれば所得税は圧縮可能。ただし130万円の社会保険ラインが目前に迫る警戒領域です。 |
| 130万円以上 | 税金は勤労学生控除で軽減可能 健康保険・国民年金の自己負担が発生 | 親の健康保険の被扶養者から除外される | 【最重要トラップ】税金よりも社会保険料(年間約15万〜25万円)の自己負担が直撃し、手取りが急減します。 |
| 136万円超〜 | 所得税・住民税が本格課税 社会保険料も自己負担 | 特定扶養控除が完全に消滅 親の税金が年間約5万〜17万円増 | 世帯全体で大損するデッドライン。中途半端に140万円程度稼ぐなら、130万円未満に抑えるほうが賢明です。 |
【実態検証】「年末に親から激怒された」現場の生の声と親にバレる決定打
SNSやネット掲示板、知恵袋を覗くと、毎年11月から翌年6月にかけて同じような悲痛な叫びが投稿されます。
「バイト代で欲しいものを買っていたら年収110万円を超えてしまい、父親の会社から扶養手当の返還を求められた。家で怒号が飛び交っている」
「掛け持ちバイトの片方が源泉徴収されていなかったから親に内緒にしていたのに、翌年5月に親の職場から『お子さんの収入超過について』と書類を突きつけられた」
なぜ親に内緒にしていても、100%の確率で発覚してしまうのでしょうか。そこには地方自治体と勤務先を繋ぐ厳格な税務ネットワークが存在します。
学生がアルバイト先で給与を受け取ると、雇用側の企業は翌年1月末までに各自治体へ「給与支払報告書」を提出することが法律で義務付けられています。バイト先が2箇所あろうが、単発の日雇いアプリを利用していようが、マイナンバーや氏名・住所をもとに役所のシステム上で合算されます。
合算された合計所得に基づき、自治体は学生の扶養状況を再計算します。親が勤務先の年末調整で「子どもの年間所得は48万円以下(給与103万円以下)」と申告していたにもかかわらず、役所のデータで超過が判明した場合、役所から親の会社へ「住民税の特別徴収税額の変更通知書」が送付されます。会社の経理担当者から「お子さんの年収が扶養枠を超えているため、控除を取り消して過去に遡り追徴税額を引きます」と親に通達されるため、隠し通す手段は一切存在しません。
一般に知られていない盲点とネットの誤解|勤労学生控除と社会保険の壁
学生の間で最も蔓延している致命的な誤解が、「勤労学生控除を使えば130万円まで親の扶養から外れない」という言説です。これを取り返しのつかないミスとして後悔する学生が後を絶ちません。
勤労学生控除とは、働きながら学ぶ学生本人の所得税を最大27万円控除する制度です。確かにこれを利用すれば、学生本人の所得税は年収130万円程度まで非課税に抑えることができます。しかし、この制度は「本人の税金を安くする」ためだけのものであり、「親の扶養控除」を救済する効力は一切ありません。
学生がいくら「勤労学生控除を申告したからセーフだ」と主張しても、親の年末調整における扶養控除の判定には本人の基礎所得がダイレクトに反映されるため、親の税金は容赦なく引き上げられます。
さらに見落とされがちなのが社会保険の「130万円の壁」です。一般のパート労働者の間では、従業員規模などの要件による「106万円の壁」が問題視されますが、昼間学生(全日制の大学・短大・専門学校生)は基本的に106万円の社会保険強制加入ルールから適用除外されています。
その代わり、学生を直撃するのが親の健康保険組合における被扶養者認定基準である「年間収入130万円未満」の壁です。このラインを超えた瞬間、親の健康保険の扶養から強制的に脱退させられ、学生自身で国民健康保険料と国民年金保険料(またはバイト先の社会保険)を自腹で納付しなければならなくなります。月額にして1万5,000円〜2万円以上の固定出費が純増するため、手取りは激減します。

【プロの結論】親子間の心理的バウンダリーと賢く稼ぐための判断基準
学生のアルバイト収入を巡るトラブルの本質は、税制の複雑さだけではありません。家族社会学的な視点から見ると、「親の庇護下にある経済的依存」と「自立した大人として稼ぎたい個人の欲求」が衝突する心理的バウンダリー(境界線)の曖昧さに構造的な原因があります。
日本の税制と社会保障は、家族を一括りの「運命共同体」として扱う設計になっています。そのため、学生が「自分のお金は自分で稼いでいるのだから自由だ」と境界線を引こうとしても、親の給与明細にダイレクトに増税というツケが回ってきます。これにより、「親が子どもの労働時間を監視・束縛する」「子どもが親に隠れてバイトをして家庭内不信に発展する」という不健全な摩擦が生じるのです。
この摩擦を回避するためには、感情論ではなく冷徹な経済的合理性に基づいて行動を選択する必要があります。
年収130万円未満に抑えるべき学生の条件
- 実家暮らしで親から学費や生活費の大部分を工面してもらっている学生
- 親の年収が比較的高く、特定扶養控除が外れた際の大打撃(税率が高い世帯)を避けたい場合
- 国家試験の勉強やサークル活動、就職活動など、学業に割く時間を最優先したい場合
この層は、時給の高いアルバイトを選びつつ、月平均の稼ぎを10万〜11万円以内に厳密にコントロールするのが最も手元に残る可処分時間を最大化させる賢明な戦略です。
年収制限を気にせず「180万〜200万円以上」突き抜けて稼ぐべき学生の条件
- 学費や生活費をすべて自活しており、親からの経済的支援を頼りにしていない学生
- 有給インターンやスキル直結の業務で、就職後のキャリアに直接プラスとなる経験を積んでいる場合
- 親に対して「扶養が外れて増えた分の税金(年間十数万円)を自分が親に補填する」と割り切った合意形成ができる場合
年収136万円〜160万円付近で働くのは、社会保険料と親の増税がダブルで直撃する「最も損をする働き方」です。しかし、そこを突き抜けて年間180万〜200万円以上を稼ぎ出すのであれば、親の増税分を差し引いても本人の手元に残る現金は確実に増加します。
【103万 学生】に関するよくある質問(FAQ)
Q1:100万円を超えると住民税はいくら払うことになりますか?
A1:住民税には全員が一律で負担する「均等割(年額4,000〜5,000円程度)」と、所得に応じて課税される「所得割」があります。多くの自治体では年収100万円を超えると均等割が課税され始めますが、勤労学生控除の対象となる学生であれば、合計所得が一定以下の場合に非課税措置が取られる自治体もあります。仮に課税されたとしても、年間数千円〜1万円前後の負担にとどまります。
Q2:2つ以上のバイトを掛け持ちしている場合、どう計算されますか?確定申告は必要ですか?
A2:すべてのアルバイト先の給与支払額が合算されます。「A社で80万円、B社で40万円」であれば合計120万円となり、扶養判定の対象になります。年末調整は主たる勤務先の1箇所でしか行えないため、2箇所以上から給与をもらっている学生は、翌年2月16日〜3月15日に税務署で確定申告を行う必要があります。申告することで、バイト先で余計に引かれていた源泉徴収税額が還付金として戻ってくるケースも多々あります。
Q3:12月の給料が振り込まれたら、うっかり103万円を数千円だけ超えてしまいました。取り消せますか?
A3:給与の年収計算は「その年の1月1日から12月31日までに実際に支払われた(口座に振り込まれた)金額」で判定されます。12月支給分で超えてしまった場合、遡って取り消すことはできません。ただし、2026年時点の新制度下では、103万円を数千円超えた程度であれば親の特定扶養控除が即座にゼロになるわけではありません。判明した時点で親に正直に年収の着地額を伝え、親の勤務先の年末調整書類に正確な数値を記載してもらうことが家庭崩壊を防ぐ最善策です。
まとめ:今後の動向と失敗しないための判断基準
学生アルバイトの収入を巡るルールは、政治的な引き上げ議論と物価上昇のなかで複雑さを増しています。「103万円」という数字だけに囚われるのではなく、本人の所得税、住民税、社会保険料、そして何よりも「親の特定扶養控除」という4つの要素がどの年収ラインで連動しているのかを正しく見極める姿勢が不可欠です。
世帯全体での手取り最大化を目指すのであれば、年間のシフト計画を早めに立て、月ごとの給与明細を几帳面に保管しておくことが身を助けます。自分の可処分時間を何に投資するのかを見据え、制度の盲点に足を取られないスマートな学生生活を築いてください。 (出典: 103万 学生(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
