学生の103万円の壁を超えると親の税金は?バイト代稼ぎすぎの罠
アルバイトに励む学生の間で、まことしやかに囁かれ続けてきた「年収103万円を超えると世帯全体で大損する」という警告。税制改正や「年収の壁引き上げ議論」が社会的な焦点となった2026年現在においても、キャンパスやアルバイトの現場では「結局、いくらまで働いて大丈夫なのか」「親に黙って稼ぐとどうなるのか」という切実な疑問が渦巻いています。
本稿では、税制改正の最新ファクトと税理士・FPらの一次情報をもとに、学生のアルバイト収入が親の税金や世帯手取りに与える影響のメカニズムを徹底解剖します。巷で信じられている「勤労学生控除を使えば親の扶養から外れない」という致命的な誤解から、103万円を超えた場合に親の給与明細に起きる衝撃の現実まで、客観的証拠に基づき網羅的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生本人の所得税が非課税になっても、年収103万円を超えた瞬間に親の「特定扶養親族」などの控除が消滅し、親の税金が年間数万〜十数万円跳ね上がる。
- 要点2:「勤労学生控除」はあくまで学生本人の所得税を減額する制度であり、親の扶養判定には一切影響しないため、親バレと世帯手取りの減少は防げない。
- 要点3:2026年税制改正に伴う壁の引き上げ議論と社会保険の適用拡大を踏まえ、寸止めで働くか、壁を突き抜けて稼ぎ切るかの明確な線引きが必須となる。
【2026年最新】103万円の壁はどう変わった?税制改正と引き上げ議論の現在地
長年、パートや学生アルバイトの就労抑制要因として批判の的になってきた「103万円の壁」。報道各社の国政取材や関連省庁の審議会資料が示す通り、インフレと人手不足が深刻化した日本経済において、基礎控除や給与所得控除の基準引き上げ議論は大きな転換点を迎えました。
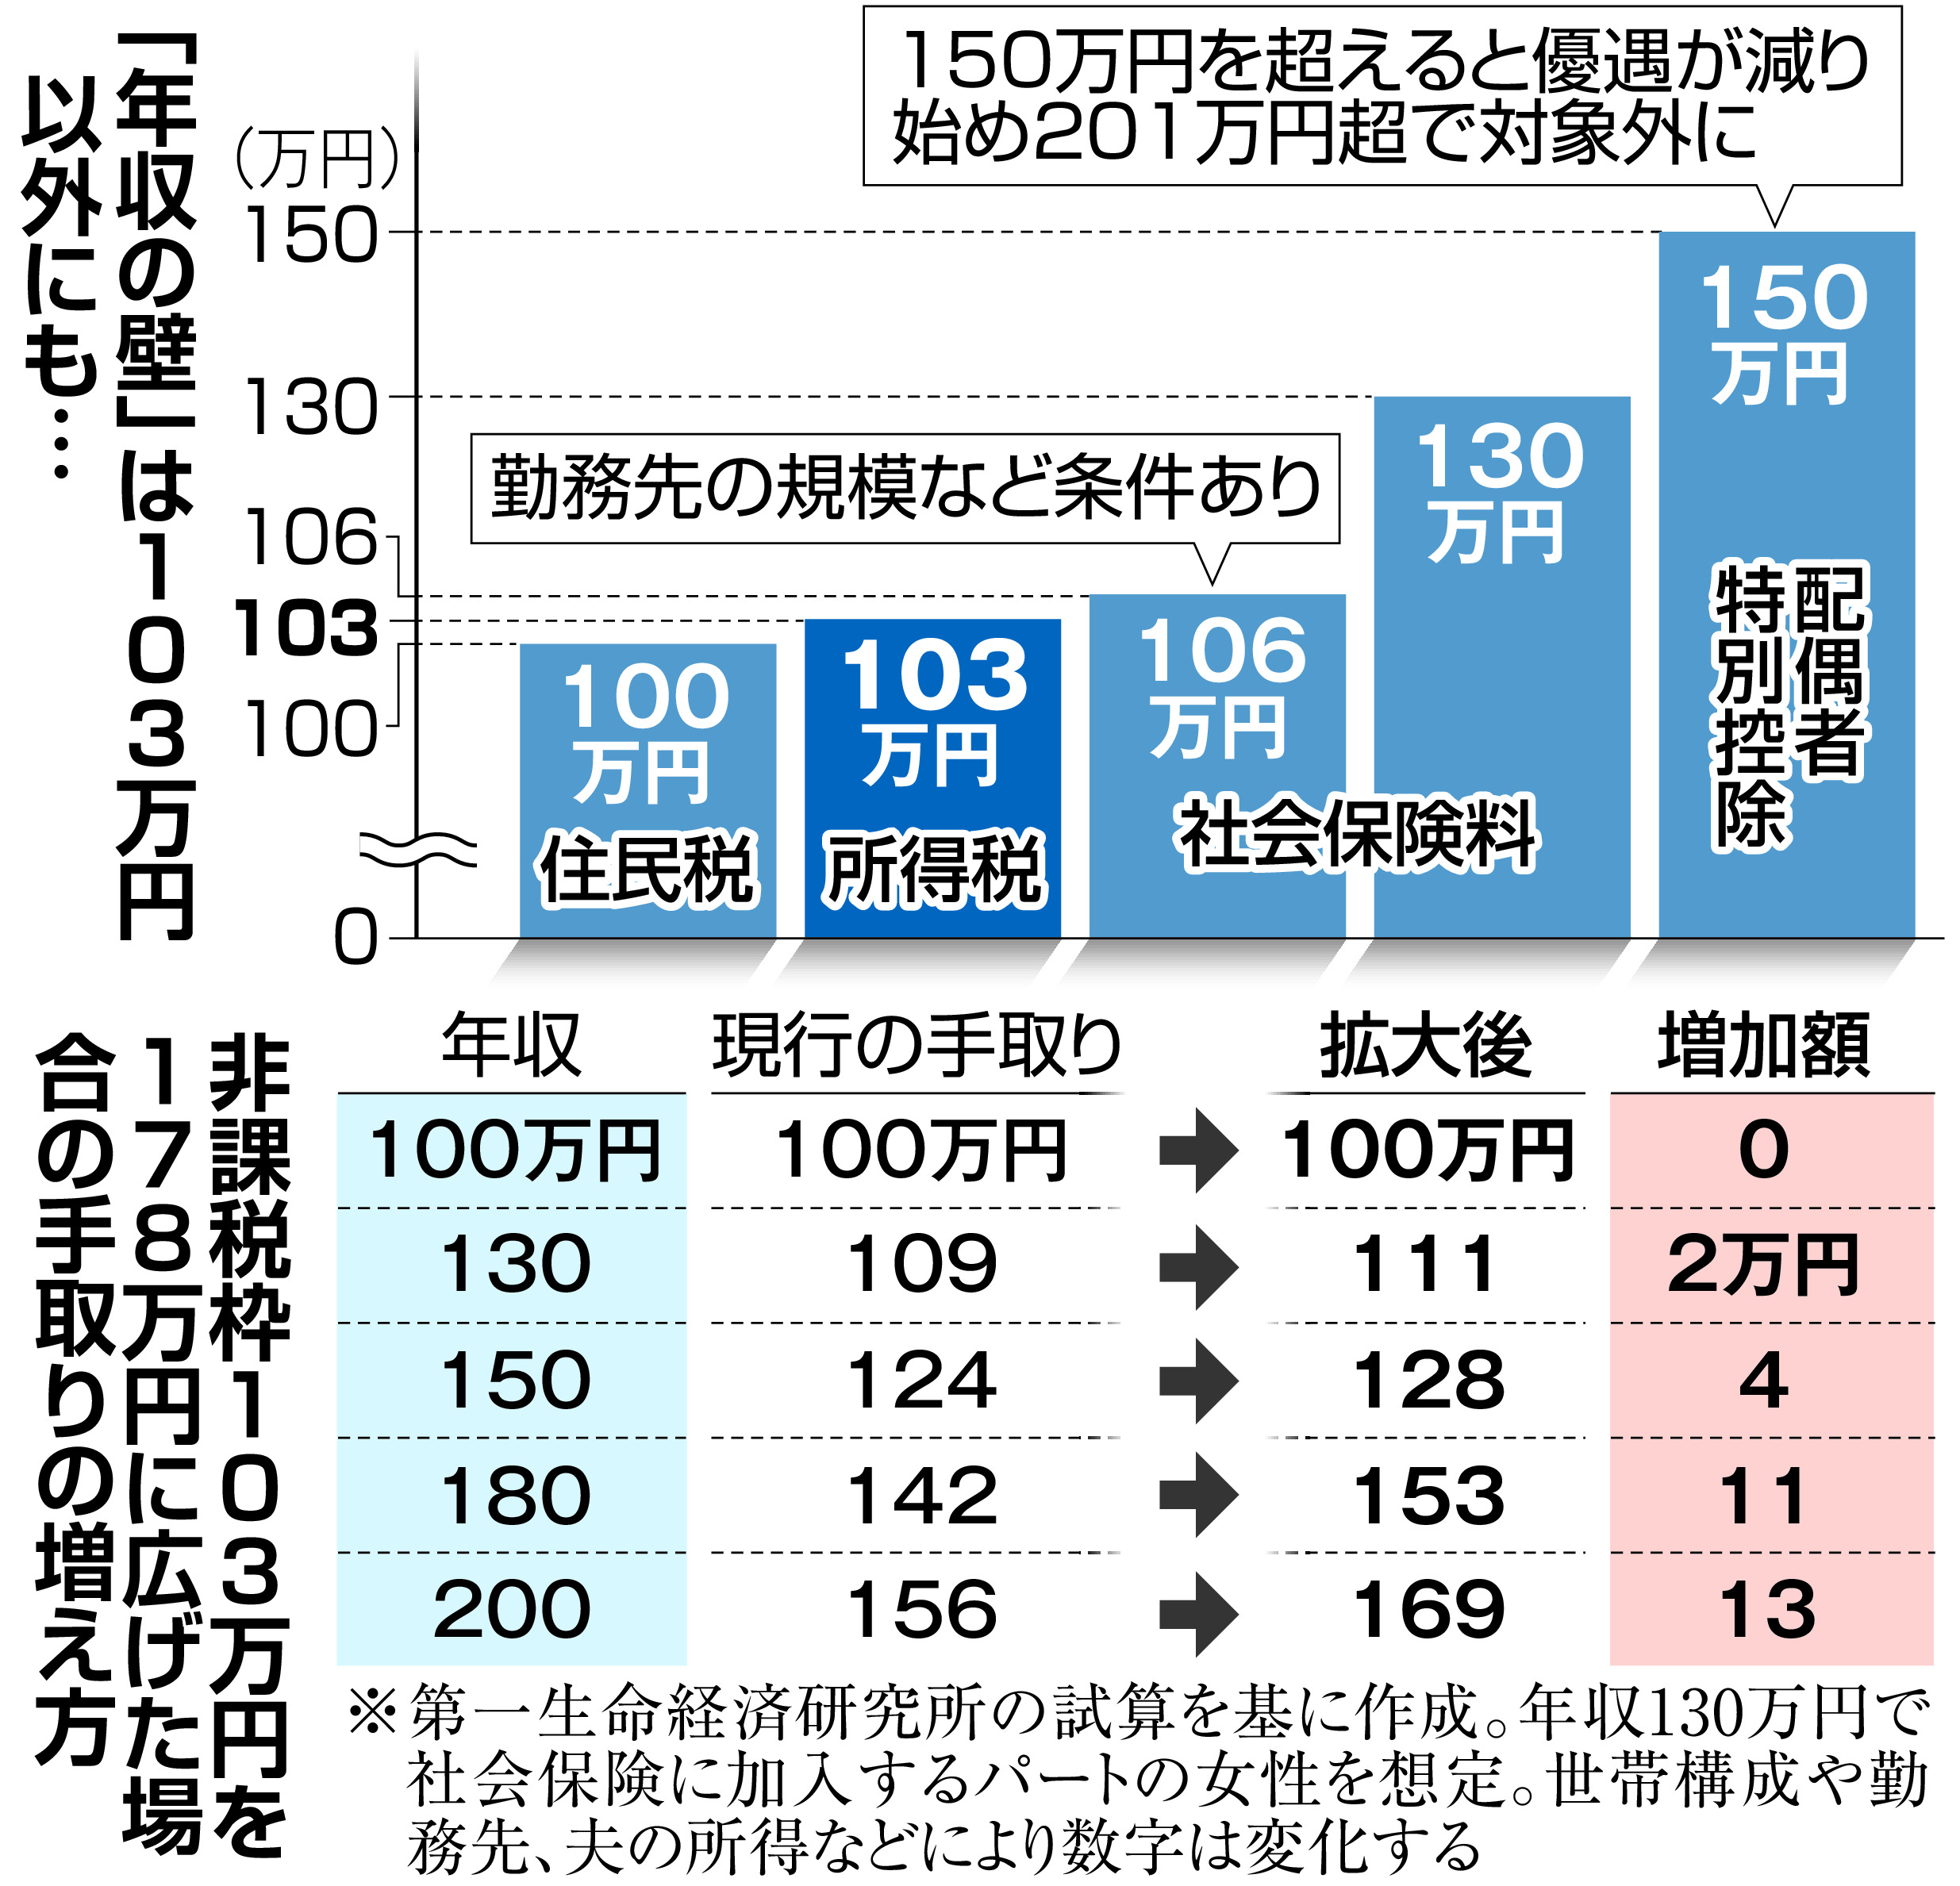
現在、給与収入のみを得ている本人の所得税課税ラインについては、従来の103万円から178万円への引き上げを巡る制度再編が進み、学生本人が単独で支払う所得税のハードルは劇的に緩和されつつあります。しかし、ここで絶対に混同してはならないのが、「本人の税金がかからないこと」と「親の扶養から外れないこと」は全く別のルールで動いているという税法上の厳然たる事実です。
給与収入が103万円を超えると合計所得金額が48万円を上回るため、扶養主(親)の税額控除判定からは自動的に除外されます。政府・与党の税制調査会による議論でも、学生の就労促進と世帯単位の課税平等のバランスについては激しい議論が交わされており、2026年時点の実務においては、従来の控除判定枠組みが親の給与計算に直結しています。
「バイト代を稼ぎすぎると大損する」噂の真相|親の税金が増額する決定的な理由
なぜネット上や先輩たちの間で「バイト代を稼ぎすぎると大損する」と言われ続けているのか。その核心は、所得税の計算方法と、大学生世代に適用される「特定扶養親族」の特例にあります。
扶養控除は、養う親族の年齢によって控除額が異なります。16歳以上19歳未満の一般扶養親族であれば控除額は38万円ですが、19歳以上23歳未満の大学生世代は「特定扶養親族」に指定され、所得税の控除額が63万円、住民税の控除額が45万円という極めて手厚い税額控除が親に認められています。
学生がアルバイト代を稼ぎすぎて年収103万円をわずか1円でも超えてしまうと、親はこの合計108万円(所得税63万円+住民税45万円)もの所得控除を一気に喪失します。親の年収が600万円〜800万円程度の中堅所得層である場合、所得税率(10〜20%)と住民税率(一律10%)を掛け合わせると、親の年間手取りは一挙に8万〜17万円前後も減少します。
「自分は頑張って105万円稼ぎ、2万円プラスになった」と喜んでいた学生が、翌年の初夏、住民税の決定通知書や会社の年末調整を見た親から「あなたのバイトのせいで世帯の税金が十数万円も増えた」と激怒されるケースが後を絶ちません。これこそが、世帯手取りで見た際の「大損」の正体です。
【データ徹底比較】学生アルバイトが直面する「年収の壁」全一覧と損益分岐点
学生が直面する「年収の壁」は、所得税だけでなく住民税、社会保険など複数の制度が複雑に絡み合っています。現場で起きている最新基準を整理した比較データは以下の通りです。
| 項目・年収ライン | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 住民税の壁(約100万円) | 自治体により年収93万〜100万円超で均等割(約5,000円)が課税 | 東京23区等は年収100万円超で課税 | 本人の微小な負担にとどまり、親への影響はないため神経質になる必要は薄い。 |
| 親の扶養控除の壁(103万円) | 超えると親の特定扶養親族控除(計108万円分)が消失し、親の増税が最大15万円超 | 合計所得金額48万円(給与103万円)基準 | 世帯手取りを直撃する最大の防衛ライン。超えるなら大幅に稼ぐ覚悟が必須。 |
| 勤労学生控除の壁(130万円) | 学生本人の所得税非課税枠が最大130万円まで拡大(控除額27万円加算) | 合計所得金額75万円以下・勤労所得以外の制限あり | 本人の税金はゼロになるが親の扶養は外れる。一人暮らし自立学生向けの制度。 |
| 社会保険の壁(130万円/制度見直し) | 親の健康保険扶養から脱落。自ら国保や国民年金(月約1.7万円〜)を負担 | 年収見込み130万円以上で判定 | ※昼間学生は106万の壁社会保険の対象外だが、130万円を超えると年間25万円前後の負担増。 |
特筆すべきは、大学生(昼間学生)の場合、週20時間以上就労する短時間労働者に対する「106万円の壁(健康保険・厚生年金の強制加入)」は原則として適用除外(学生除外規定)となっている点です。そのため、学生にとっての実質的な社会保険の断絶ラインは「130万円の壁」となります。

一般に知られていない盲点とネットの誤解|「勤労学生控除」に潜む最大の落とし穴
ネット上のQ&AサイトやSNSで最も蔓延している危険な誤解が、「勤労学生控除を申告すれば、130万円まで親に迷惑をかけずに働ける」という言説です。これは制度の構造を取り違えた完全な虚構に過ぎません。
勤労学生控除とは、所定の学校に通いながら働く学生自身の税負担を軽減するために、本人の所得から27万円を控除する制度です。しかし、親が会社で年末調整を受ける際に提出する「扶養控除等申告書」において、子供を扶養親族に入れられる条件は「子供の年間の合計所得金額が48万円以下(給与収入換算で103万円以下)」と定められています。
つまり、学生本人がアルバイト先で勤労学生控除を適用して自身の所得税をゼロに抑え込んでも、親の税計算において子供の所得が48万円を超えている事実は1ミリも変わりません。親の年末調整では扶養から除外され、親の税金は容赦なく跳ね上がります。
アルバイト先で「勤労学生控除の書類を出せば130万まで税金取られないよ」と店長からアドバイスされ、親に内緒で提出した結果、翌年になって税務署から親の勤務先へ扶養是正の通知が届き、家庭内トラブルに発展するケースが毎年11月から翌年5月にかけて多発しています。
【実態検証】知恵袋やSNSに溢れる「親バレ」の悲痛な告白と現場のリアル
大手検索ポータルやSNSを調査すると、毎年春先になると以下のような学生や保護者からの悲痛な投稿が急増します。
「バイト代を月9万円ペースで稼いでいたら、103万円を少し超えてしまった。親の会社から連絡が入り、追徴課税で12万円払うことになったと親から泣かれた」
「掛け持ちバイトの給料を合算していなかった。1社では103万円以内だったが、合算で120万円になっており、税務署からの通知で父親に発覚して激怒された」
アルバイト先が複数ある場合、各事業主は自治体(市区町村)へ「給与支払報告書」を提出する法的義務を負っています。自治体の税務課では住民票データを名寄せし、学生が複数のアルバイト先から得た給与の総額を一元的に把握します。その合算データが控除限度額を超えていた場合、扶養者である親の勤務先へ「扶養控除の是正通知」が送付される仕組みです。
「手渡しだからバレない」「個人経営の飲食店だから大丈夫」という噂も通用しません。事業主がバイト代を経費として計上している以上、税務署への報告ルートは完全に確立されており、無申告のまま逃げ切ることは不可能です。

【プロの結論】親子間の「心理的バウンダリー」と損をしない働き方の判断基準
家族社会学の観点から見れば、103万円の壁を巡るトラブルは単なる税金の問題にとどまらず、親子間の「経済的自立」と「心理的バウンダリー(境界線)」の未確立が引き起こす構造的摩擦と言えます。親が学費や生活費を工面し、特定扶養控除の恩恵を受ける前提で家計を設計している以上、学生のバイト収入は個人の自由裁量を超えた「世帯の共同資産」としての側面を帯びてしまうからです。
トラブルを回避し、最も合理的な就労計画を立てるための判断基準は明確です。
【判断基準1】103万円以内に厳格に抑えるべき人
- 親の年収が中堅〜高所得層(600万円以上)で、特定扶養控除の減税メリット(約10万〜17万円)が大きい世帯
- 実家暮らしで、住居費や食費の大部分を親に依存している学生
- 年間のバイト想定収入が「105万〜125万円程度」で止まる見込みの人(このゾーンは親の増税分と本人の労働対価が相殺され、世帯全体で確実に損をする「働き損ゾーン」となります)
【判断基準2】壁を突き抜けて150万円〜180万円以上稼ぐべき人
- 学費や生活費を全額自分で工面しており、経済的に完全独立を目指している学生
- 年間160万円以上稼ぐことで、親の増税分(約15万円)や自身の社会保険料・住民税を差し引いても、世帯・本人の手取りが十分にプラスへ転じる人
- 事前に親と話し合い、「扶養から外れる代わりに生活費を自前で賄う」「親の増税分をバイト代から補填する」という明確な金銭的合意を形成できる人
最も危険なのは、「何も知らずに110万円前後を稼いでしまう」ことです。働く目的と家計全体の負担を照らし合わせ、線引きを明確にすることが肝要です。
【103万円の壁 学生】に関するよくある質問(FAQ)
Q1:103万円の壁を超えたら、親にはいつ、どのように発覚しますか?
A1:翌年の春(4月〜6月頃)に発覚します。アルバイト先から自治体へ提出された給与支払報告書により総収入が確定し、自治体から親の勤務先へ住民税の税額変更通知や扶養控除の是正依頼が届くため、会社経由で親に確実に伝わります。
Q2:交通費(通勤手当)も103万円の計算に含まれますか?
A2:原則として含まれません。電車やバスなどの公共交通機関を利用した通勤手当は、月15万円まで非課税所得として扱われ、103万円の給与収入枠から除外されます。ただし、給与明細で「基本給に交通費込み」と記載されている場合は課税対象とされるケースがあるため確認が必要です。
Q3:12月の給料が1月に振り込まれる場合、どの年の収入になりますか?
A3:所得税法上、給与の帰属年は「実際に支給された日(振込日)」で判定されます。12月締め・翌年1月払いのアルバイト代は翌年の収入としてカウントされるため、当年分の年収計算からは外れます。
まとめ:今後の動向と失敗しないための判断基準
「103万円の壁」を巡る制度改正は過渡期にあり、基礎控除引き上げ等の議論によって個人の税負担ラインは変動を見せています。しかし、現行の家族単位での税制設計において、大学生世代の「特定扶養親族控除」が親の家計防衛に果たしている役割は極めて甚大です。
アルバイトに励む際は、年末調整の直前になって慌てるのではなく、毎月の給与明細を保管して累計額を把握しておくことが不可欠です。「103万円以内にコントロールして親の恩恵を守る」のか、あるいは「親子で合意形成を行った上で、壁を大きく超えて経済的自立を果たす」のか。目先のシフト給与だけでなく、世帯手取り全体を俯瞰したスマートな選択が求められています。 (出典: 103万円の壁 学生(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
