学生の103万の壁とは?超えると親の手取りが激減する真相と新ルール
大学生や専門学校生になり、アルバイトに励む中で必ず耳にするのが「103万の壁」というキーワードです。単に「本人が税金を払わずに済む上限ライン」と軽く受け止めている学生も少なくありません。しかし、この壁の本質は本人の納税額にとどまらず、家計を支える親の給料の手取りが突如として激減するという極めてシビアな経済リスクを孕んでいます。
国会やメディアを巻き込んだ税制改正の議論が進む2026年現在においても、学生を取り巻く税と社会保険の枠組みには依然として複雑なルールが横たわっています。「知らずに働いていたら親の会社から呼び出しを食らった」「親に十数万円の追徴課税が発生して家庭内が大揉めになった」というトラブルは後を絶ちません。学生自身が正しい知識を持ち、家庭内で共有しておくべき防衛策を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:103万円を超えた瞬間に親の「特定扶養控除(最大63万円)」が外れ、世帯全体の手取りが数万〜十数万円単位で吹き飛ぶ。
- 要点2:「勤労学生控除」を使えば本人の所得税は非課税に抑えられるが、親の扶養控除は復活しないという致命的な落とし穴が存在する。
- 要点3:2026年の制度改革動向を注視しつつ、掛け持ちバイトの合算や交通費の扱いを正しく把握し、親との事前相談が必須となる。
【2026年最新】学生にとって「103万の壁」とは何か?税制見直しの実態と基本構造
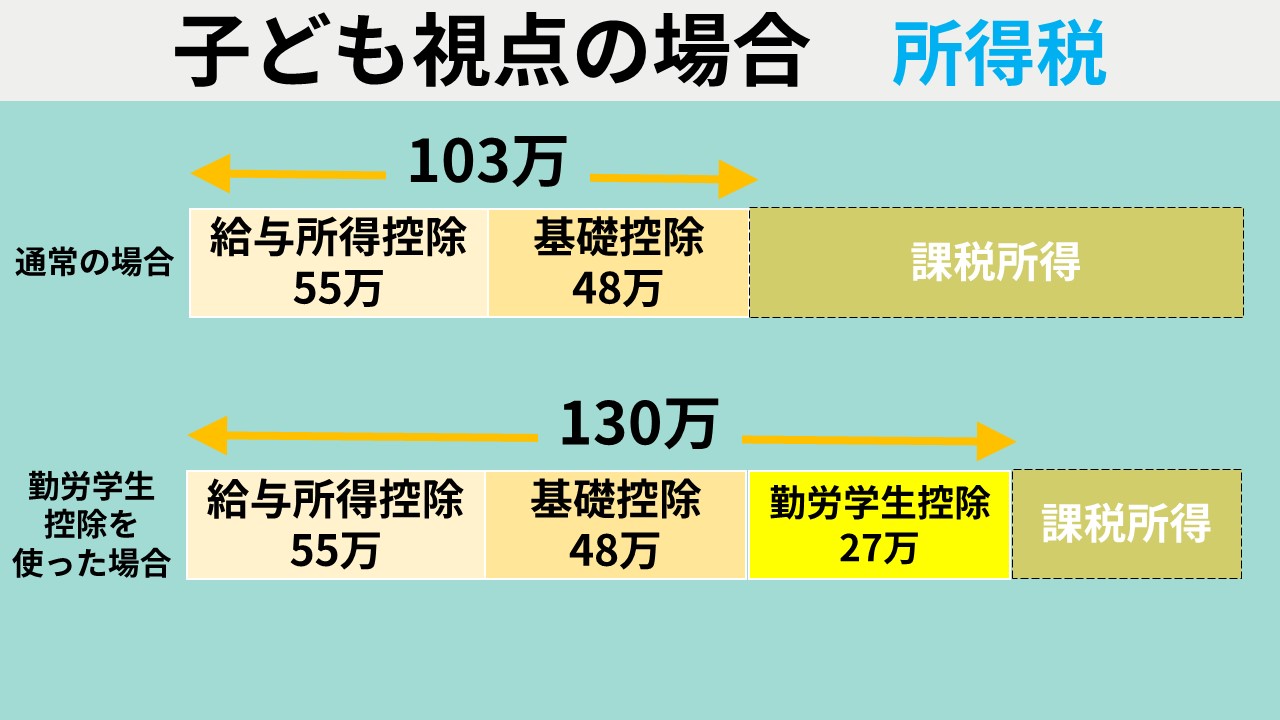
学生がアルバイトで給与を得る際、年間収入(1月1日〜12月31日までの総支給額)が103万円を超えると生じる変化の総称が、いわゆる「103万の壁」です。国税庁の基本原則において、給与所得者の最低保障控除である「給与所得控除(55万円)」と、すべての納税者に適用される「基礎控除(48万円)」を合算した金額が合計103万円となるため、これまではこの金額を超えた部分に対して本人の所得税が課税されてきました。
近年、いわゆる103万の壁引き上げ最新ニュース見直しとして、基礎控除や給与所得控除の改定論議が活発に行われ、税制上の非課税枠拡充が大きく報じられています。給与所得控除や基礎控除の引き上げにより、本人の課税開始ラインが178万円などの新基準へシフトする動きが広がりつつあるものの、現場で最も警戒すべきは「学生本人の所得税」ではなく「扶養者の税負担」の連動ルールです。
では、学生バイト住民税所得税いくらから発生するのかという点について整理しましょう。自治体によって微差があるものの、住民税(均等割・所得割)は年収約100万円前後から課税が始まります。一方の所得税は従来103万円を超えた分に5%〜の税率で発生する仕組みでした。しかし、学生自身が支払う税金は、たとえ年収105万円になったとしても年数百円〜数千円程度にとどまります。問題の本丸は、本人のわずかな税金ではなく、親側の税金控除が根底から崩れ去る点にあります。

超えると一体どうなる?親の特定扶養親族が外れて手取りが激減する驚きのカラクリ
学生が「103万の壁学生バイト超えたらどうなるのか」を調べた際、最も衝撃を受けるのが親の給与明細に直撃する打撃です。税法上、19歳以上23歳未満の子どもは最も教育費や養育費がかかる時期と見なされ、親の扶養控除特定扶養親族という特別に手厚い枠組みが適用されています。
通常の一般扶養親族(16歳以上18歳以下など)に対する控除額が所得税38万円・住民税33万円であるのに対し、19歳〜22歳の大学生世代を扶養する場合、所得税控除額は63万円、住民税控除額は45万円まで大幅に跳ね上がります。親はこの控除があるおかげで、課税対象となる所得を100万円以上圧縮し、年間で多額の節税恩恵を受けているのです。
ところが、学生がアルバイトで年収103万円(合計所得金額48万円)をわずか1円でも超えてしまうと、この特定扶養親族の条件を満たさなくなります。その結果、親の所得控除がゼロになり、親の所得税と翌年度の住民税が一気に跳ね上がるという構図です。
親の手取り減少計算シミュレーション:年収別の負担増インパクト
実際に大学生扶養外れるデメリット影響として、親の税金はどれほど増えてしまうのでしょうか。親の年収(課税所得)に応じたリアルな試算結果は以下の通りです。
例えば、年収600万円の会社員の父親がいる家庭を想定します。所得税率が10%、住民税率が10%の場合、特定扶養控除(所得税63万円+住民税45万円)が消失することにより、所得税で約6万3,000円、住民税で約4万5,000円、合計約10万8,000円もの税負担増となります。親の年収が800万円(所得税率20%)であれば、増税額は年間で約17万1,000円に達します。
学生本人が「頑張って105万円稼いで2万円多く手に入った」と喜んでいても、親の銀行口座からは10万円以上のお金が税金として吸い上げられている計算になります。世帯全体で見れば完全にマイナスであり、これが「家族会議で怒号が飛ぶ」最大の要因です。
【徹底比較】学生を待ち受ける「年収の壁」一覧と判定基準の違い
学生のアルバイト収入には、103万円以外にも知っておくべき複数の「壁」が存在します。特に健康保険や年金といった社会保険の領域は、税金とは全く異なる独自の判定基準で動いています。
| 年収の基準 | 対象となる制度・項目 | 主な影響とリスク | 編集部の見解・注意点 |
|---|---|---|---|
| 100万円の壁 | 自治体の住民税 | 本人の住民税(年数千円程度)が発生開始 | 自治体により93万〜100万円で変動。親への影響はまだ軽微。 |
| 103万円の壁 | 税法上の扶養・所得税 | 親の特定扶養控除(最大63万円)が消失 | 世帯最大のリスク要因。本人の税より親の増税(10万〜17万円超)が痛手。 |
| 130万円の壁 | 社会保険(健康保険・年金) | 親の健康保険の被扶養者から完全に除外 | 自分で国民健康保険やバイト先の社保へ加入必須。年間約20万〜30万円の負担増。 |
| 勤労学生控除適用時 | 本人の所得税非課税枠 | 本人年収130万円まで本人の所得税が非課税 | 親の扶養控除判定は救済されないため、誤解したまま使うと危険。 |
見落としてはならないのが、130万の壁学生社会保険扶養外れのルールです。学生であっても、年間収入見込みが130万円以上になると、親が加入している健康保険組合の扶養から外されます。自身で国民健康保険料を納めるか、勤務先の社会保険に加入する必要が生じ、毎月の保険料負担は非常に重くなります。
さらに、給与計算における交通費非課税限度額アルバイトの規定も要確認です。税法上の103万円の計算には「合理的な通勤経路の交通費(月15万円までの非課税枠内)」は含まれません。しかし、一部の健康保険組合では「130万円の社会保険基準」を判定する際、非課税交通費を含めた総支給額で判断するケースがあります。交通費込みで月10万8,333円(130万円÷12か月)を超えると社保扶養を外される恐れがあるため、各健保組合の規定確認を怠ってはなりません。
一般に知られていない盲点とネットの誤解|「勤労学生控除」の致命的な落とし穴
ネット上のQ&AサイトやSNSで最も多く見られる危険な誤解が、「勤労学生控除を使えば130万円まで働いても大丈夫」という言説です。このアドバイスを鵜呑みにして親を大激怒させる学生が毎年続出しています。
勤労学生控除とは、一定の要件を満たす学生に対して所得控除27万円を上乗せし、本人の所得税を年収130万円まで非課税にする制度です。勤労学生控除手続き方法自体はシンプルで、年末調整の際に勤務先から配られる「給与所得者の保険料控除申告書 兼 配偶者特別控除申告書」の勤労学生欄に学校名や入学年月日を記入し、学生証のコピー(または在学証明書)を添えて提出するだけで完了します。
しかし、ここに決定的な落とし穴があります。勤労学生控除が免除してくれるのは、あくまで「学生本人が納めるべき所得税」だけです。親が受けている「特定扶養親族控除」の判定条件は、「扶養親族の合計所得金額が48万円以下(給与収入のみなら103万円以下)」と税法で厳格に定められています。勤労学生控除を使っても親の扶養判定枠は一切広がりません。
つまり、勤労学生控除を申請して120万円稼いだ場合、本人の所得税は0円に抑えられますが、親の特定扶養控除は跡形もなく消滅します。本人の数百円〜数千円の税金を浮かすために、親に十数万円の増税を背負わせるという、最悪の本末転倒が起きるのです。
また、20歳以上の学生が利用する国民年金学生納付特例制度違いについても混同が見られます。これは「在学中の国民年金保険料の支払いを猶予する制度」であり、税金や扶養控除とは一切関係がありません。年金の猶予を受けているからといってバイト代の税金が優遇されるわけではない点も、正しく切り分けて理解しておく必要があります。
【実態検証】なぜバレる?掛け持ちバイトの確定申告と税務署の追跡ルート
「複数のバイト先を掛け持ちして、それぞれ103万円未満にしておけばバレないのではないか」と考える学生が後を絶ちません。しかし、この思惑は現代の行政システムにおいて100%確実に発覚します。学生103万超えバレる理由経緯には、行政機関の精緻なデータ連携が存在します。
企業や店舗などの雇用主は、給与を支払った従業員全員(アルバイトや単発バイトを含む)について、毎年1月下旬までに「給与支払報告書」を各従業員の住民票がある市区町村役所へ提出する法定義務を負っています。役所の基幹システムでは、マイナンバーや氏名・生年月日に基づき、送られてきた複数の給与支払報告書が名寄せ(合算)されます。
役所が合算した年間収入が103万円を超えていると判明した段階で、役所から親の居住地を管轄する税務署、あるいは親の勤務先へ通知が飛びます。その結果、翌年の春から初夏にかけて、親の勤務先の総務部から「お子様の給与収入が限度額を超えているため、扶養控除の是正申告を行ってください」と親へ直接通告が届きます。親は会社経由で過去に遡った所得税の追徴と、住民税の増額天引きを突きつけられるわけです。
さらに注意が必要なのが、バイト掛け持ち103万年末調整確定申告のルールです。年末調整は主たる勤務先1社でしか行えません。複数のアルバイトで得た給与の合計が一定基準を超える場合、あるいは年末調整されなかったサブの給与収入がある場合は、学生自ら2月16日〜3月15日の期間に税務署へ確定申告を行わなければなりません。放置すれば無申告加算税や延滞税といったペナルティの対象となります。

【プロの結論】親子で揉めないための境界線と「損をしない働き方」の判断基準
家庭内における金銭トラブルを未然に防ぐためには、家族社会学的な観点からも健全な「心理的バウンダリー(境界線)」とルールの共有が欠かせません。親の庇護を受けながら学生生活を送っている以上、自身のアルバイト収入が世帯主の税負担と不可分に結びついている事実を直視しなければなりません。
学生が選ぶべき道は、感情論ではなく冷徹な損益分岐点に基づいて判断すべきです。以下の2つの基準を参考に、自身のライフスタイルと照らし合わせてみてください。
年収103万円以内に抑えるべき人(大多数の大学生)
- 実家暮らし、または親から仕送り・学費の援助を受けている学生
- 学業、研究、サークル活動、就職活動に十分な時間を割く必要がある学生
- 親の年収が中〜高所得層で、扶養が外れた際の増税インパクトが大きい家庭
この層に属する学生は、年間の総支給額を月平均8万5,000円以内に徹底管理し、年間103万円(新税制の動向次第では指定の基準枠内)を絶対に超えないようシフトを調整するのが最も賢明です。
103万円を超えて割り切って稼ぎ切るべき人(自立型の学生)
- 学費や生活費をすべて自力で賄っており、年間160万〜180万円以上を稼ぎ切る覚悟がある学生
- すでに親の扶養から外れることを親子間で合意しており、社会保険料や税金を自分で支払う計画が立っている学生
- 長期インターン等で実務経験を積み、正社員と同等の高い時間単価を得られる環境にある学生
年収が105万円や110万円といった「中途半端な超過」は、世帯全体の手取りを大幅に削る最悪のゾーンです。もし103万円を突き破るのであれば、親の増税分や自身の社会保険料負担を補って余りある水準(年収160万〜180万円以上)まで稼ぎ切らなければ経済的なメリットはありません。
【103万の壁とは 学生】に関するよくある質問(FAQ)
Q1:アルバイトの交通費は103万円の壁の計算に含まれますか?
A1:原則として含まれません。電車やバスなどの通勤交通費は、月額15万円まで税法上非課税とされており、103万円の所得税・扶養控除の判定には算入されません。ただし、給与明細で「基本給に交通費込み」とされている契約形態の場合や、130万円の社会保険の壁を判定する際(健康保険組合ごとの独自ルール)には交通費を含めて計算されるケースがあるため、給与明細の項目内訳を必ず確認してください。
Q2:103万円を少しでも超えたら親の会社にバレる理由はなぜですか?
A2:勤務先が市区町村に提出する「給与支払報告書」によって、役所側であなたの総年収が把握されるためです。役所は親の控除申告データと照合し、限度額オーバーを確認すると親の勤務先へ税金の再計算通知(是正通知)を送付します。手渡し給与であっても雇用主が適正に申告していれば必ず照合されるため、隠し通すことはできません。
Q3:2つのバイトを掛け持ちしている場合、年末調整はどうすればいいですか?
A3:年末調整を行えるのは、メインで働いているアルバイト先(「給与所得者の扶養控除等申告書」を提出した1社)のみです。サブの勤務先から交付された源泉徴収票と、メインの勤務先の源泉徴収票の2枚を揃え、翌年2月16日〜3月15日の確定申告期間中に居住地の税務署へ確定申告を行う必要があります。
Q4:勤労学生控除を使えば、120万円稼いでも親の税金は高くなりませんか?
A4:高くなります。勤労学生控除は「あなた本人の所得税」を非課税にするための制度であり、親が利用している「特定扶養親族控除」の基準(給与年収103万円以下)は救済されません。あなたが勤労学生控除を使っても、親の税金は10万円以上増額します。
まとめ:今後の動向と失敗しないための判断基準
学生にとっての「103万の壁」は、決して本人だけの問題ではありません。特に大学生年代に適用される特定扶養控除(63万円)は優遇幅が大きいため、わずかなアルバイト代の超過が家庭の家計に極めて重い打撃を与えます。「勤労学生控除があるから平気」「掛け持ちならバレない」といった不確かな噂を信じるのは極めて危険です。
税制改正により非課税枠の見直しが進められている局面であっても、親の扶養控除判定や社会保険(130万円)のルールは依然として厳格に運用されています。自身の月々の総支給額を正確に記録し、103万円を超える可能性が出てきた段階で必ず親と相談し、納得のいくシフト管理を徹底してください。 (出典: 103万の壁とは 学生(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。

