103万の壁はどうなった?学生バイトの新ルールと親の扶養を徹底解剖
2024年秋、国民民主党が掲げた「年収の壁を178万円へ引き上げる」という公約を契機に、永田町と日本社会を揺るがし続けた税制見直し論議。長年、学生アルバイトや子育て世帯の手足を縛り付けてきた「年収103万円の壁」は、2026年を迎えた現在、一体どのような着地を見せたのでしょうか。
報道各社の取材や政府・与党の税制改正プロセスを経て、学生本人の税金や親の扶養控除に関するルールは激変しました。しかし、現場の大学生や保護者の間では「結局、自分は何万円まで稼いでいいのか」「親の税金が跳ね上がるボーダーラインはどこなのか」といった混乱が今なお続いています。制度改正の舞台裏で何が起き、私たちの手取りと家計にどう直結するのか、最新データをもとにその深層を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の税制において、学生本人の所得税非課税枠は実質「年収178万円」水準まで引き上げられ、本人の課税リスクは大幅に緩和されました。
- 要点2:親の税金(特定扶養控除)の対象ラインも引き上げられた一方、社会保険の「130万円の壁」は依然として独立して存在しており、超えると世帯手取りが激減します。
- 要点3:「税金」と「社会保険」のルールを混同したままシフトを増やすと深刻な「働き損」に直面するため、年収130万円および159万円の境界線を正確に見極める必要があります。
【2026年最新】103万の壁はどうなった?学生を取り巻く新ルールの全貌
長らく日本経済の構造的な歪みとして指摘されてきた「103万円の壁」。結論から言えば、大学生や専門学校生のアルバイトにおける所得税の課税ボーダーラインは、従来の103万円から178万円へと大幅に引き上げられました。2024年末から続いた年収の壁 国民民主党 学生をめぐる協議では、基礎控除の引き上げ幅や地方税収への打撃を巡って財務省・与党との激しい政治的駆け引きが繰り広げられましたが、修正案が衆議院・参議院を通過したことで、2026年分以後の所得税に新たな基準が適用されています。
しかし、なぜこれほどまでに議論が難航したのでしょうか。取材関係者の証言によると、最大の障壁となったのは「約7兆円から8兆円にのぼる国・地方の税収減」と「高所得者ほど減税恩恵が大きくなる逆進性の批判」でした。特に地方自治体からは住民税減収に対する猛反発が相次ぎ、最終的には学生や若年層の労働意欲を削がないための特例的措置と、一般層への基礎控除調整を組み合わせた妥協案が結実することとなりました。
これにより、大学生 アルバイト 税金 2026年最新の基準としては、本人が給与収入のみを得ている場合、年収178万円までは所得税が課されない環境が整いました。しかし、ここで絶対に油断してはならないのが「本人の所得税」と「親の扶養控除(住民税・所得税)」、そして「社会保険料」がそれぞれまったく異なる別のレールで走っているという事実です。

【比較表で一目瞭然】新旧制度の違いと学生が超えてはならない「3つの壁」
学生がアルバイトをする上で意識すべき基準は、単なる「103万円」から複数のレイヤーへと複雑化しました。現在の制度設計を俯瞰できるよう、以下の比較表に主要数値を整理しました。
| 項目・ボーダーライン | 詳細・数値データ(2026年現行) | 従来の基準(改正前) | 編集部の見解・実質リスク |
|---|---|---|---|
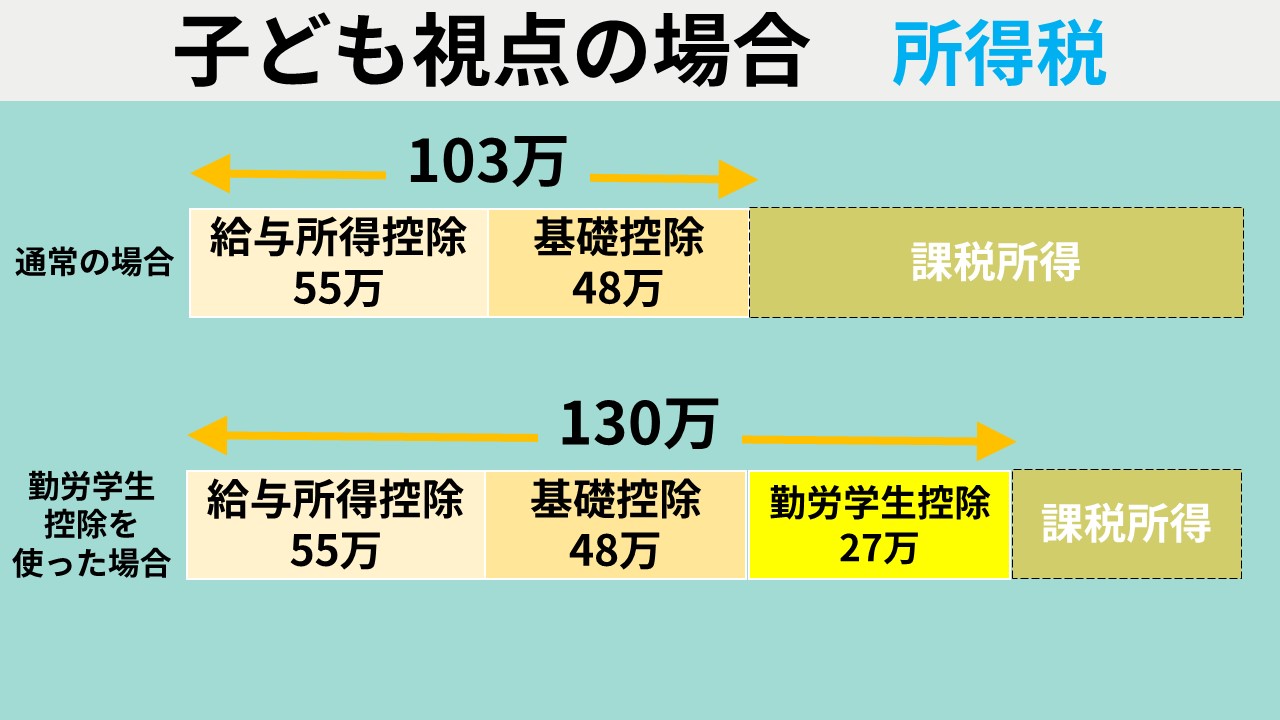
| 学生本人の所得税 | 年収178万円まで非課税 | 年収103万円(基礎控除48万+給与控除55万) | 本人の所得税課税リスクは劇的に低下。単身の負担はほぼ解消。 |
| 特定扶養控除(親の税金) | 年収159万円まで満額適用(197万円まで段階的) | 年収103万円以下で満額、超えると一律ゼロ | 親の税負担急増を抑えるため緩和。崖(激変緩和)の傾斜に留意。 |
| 勤労学生控除 | 所得控除27万円(本人のみ適用) | 年収130万円まで本人の所得税非課税 | 基礎控除拡大に伴い形骸化。親の扶養を守る免罪符にはならない。 |
| 社会保険の扶養基準 | 年収130万円以上で扶養から脱退 | 年収130万円以上で扶養から脱退 | 最大の落とし穴。税金がセーフでも社保脱落で年十数万円の負担増。 |
表から明らかな通り、178万円 引き上げ 学生 影響によって本人の所得税ハードルは消滅したかに見えます。しかし、世帯全体のキャッシュフローを考慮した場合、最も警戒すべきは106万の壁 130万の壁 学生の社会保険ゾーンです。この二重構造を理解しないまま「178万円まで稼げる」と盲信することが、家庭崩壊の引き金になりかねないリスクを孕んでいます。
特定扶養控除はどうなる?「親の税金負担増」が起きるカラクリと条件
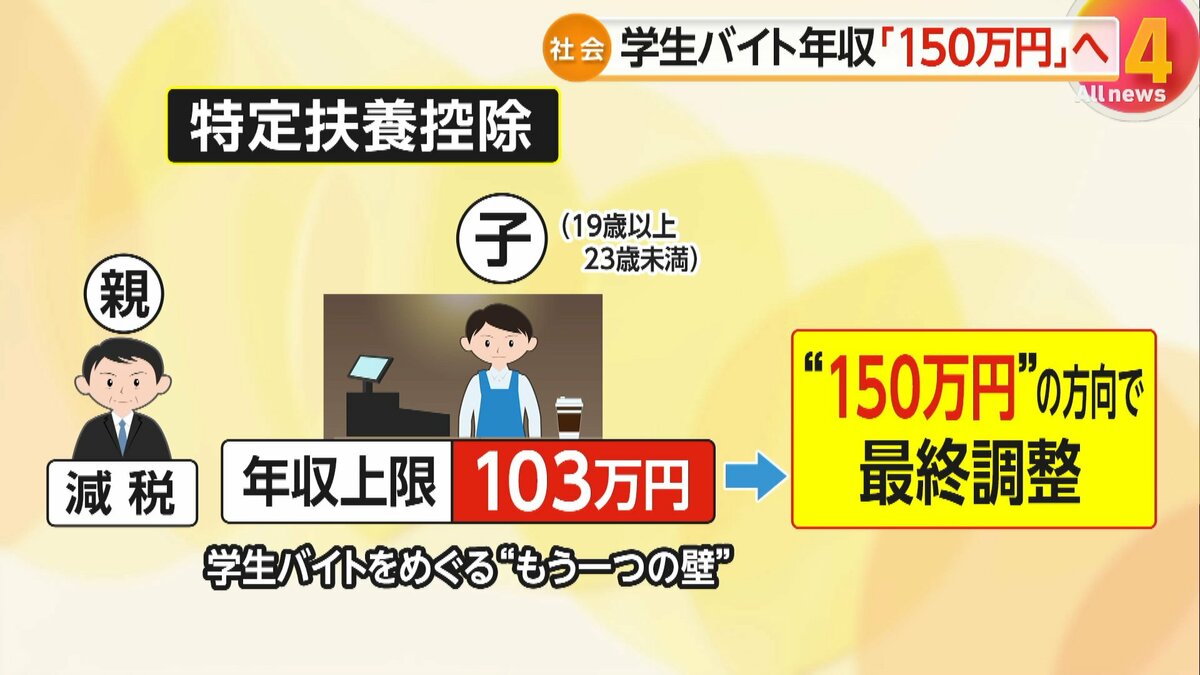
大学生の子を持つ親が最も恐れているのが、特定扶養控除 103万の壁の行方です。所得税法上、19歳以上23歳未満の扶養親族がいる場合、親の課税所得から一般扶養控除(38万円)よりも手厚い「63万円」が差し引かれます。これが「特定扶養控除」と呼ばれる制度です。
改正前は、学生のアルバイト収入が1円でも103万円を超えた瞬間、親はこの63万円の控除を完全に失っていました。親の年収が700万〜800万円前後の中堅世帯であれば、所得税率20%+住民税10%(住民税の控除額は45万円)が適用され、親の税負担が年間でおよそ15万円〜17万円も一気に跳ね上がる構造になっていたのです。これがいわゆる親の税金 負担増 理由であり、仕送りを削らざるを得ない親と子の間で軋轢を生む元凶でした。
今回の税制改革によって、学生バイト 扶養控除 引き上げのセーフティネットが敷かれました。最新の枠組みでは、特定扶養控除が満額(63万円控除)適用される学生バイトの年収上限は159万円以下(高校生などの一般扶養控除対象者は136万円以下)へと拡大。さらに159万円を超えても一気にゼロにはならず、年収197万円にかけて控除額が段階的に縮小する「逓減方式」が導入されました。
これにより、103万円をわずかに超えただけで世帯手取りが激減する「制度の崖」は緩和されました。しかし、親の扶養から外れる条件そのものが消滅したわけではありません。学生が年収159万円を超えてシフトを入れ続ければ、段階的とはいえ親の控除額が減り、親の給与天引き額が増加することに変わりはないのです。
一般に知られていない盲点とネットの誤解|「130万円の壁」と勤労学生控除の罠
ネット上のQ&AサイトやSNSでは、「178万円まで非課税になったから、月14万円ペースで働いても完全にノープロブレム」といった誤った言説が散見されます。ここにこそ、多くの学生が足をすくわれる致命的な罠が存在します。
盲点1:昼間学生でも逃れられない「社会保険130万円の壁」
いわゆる「106万円の壁(短時間労働者の社会保険加入)」については、大学や専門学校に通う昼間学生は原則として対象外(適用除外)とされています。そのため、週20時間以上バイトに入っても勤務先の社会保険に強制加入させられるケースは稀です。
しかし、厚生労働省が所管する「年収130万円の壁(被扶養者の認定基準)」は全くの別物です。学生の年間見込み収入が130万円(月収ベースで約10万8,333円)を超過すると、学生は親の健康保険の「被扶養者」から容赦なく外されます。その結果、学生自身が居住地の国民健康保険に加入しなければならず、さらに20歳以上の学生は国民年金保険料(月額約1万7,000円超)の負担も重くのしかかります。これらを合計すると、年間で約20万円前後の自己負担が突如として発生するのです。
盲点2:勤労学生控除はどうなる?「使えば解決」の嘘
税法上の救済策として有名な「勤労学生控除(27万円)」ですが、これも誤解の温床です。「勤労学生控除を使えば、親の扶養に入ったまま年収上限を伸ばせる」と勘違いしている学生が後を絶ちません。しかし、勤労学生控除はあくまで「学生本人の所得税・住民税を減らすための制度」に過ぎず、親の特定扶養控除の判定には一切使えません。
税制改正によって基礎控除自体の枠が広がった2026年現在、勤労学生控除の存在意義そのものが薄れつつあります。親の扶養を守る盾にはなり得ないことを、正確に認識しておく必要があります。
【実態検証】キャンパスと現場の生の声|シフト調整に悩む大学生と親の葛藤
当編集部が都内の主要大学(早稲田大学・明治大学など)に通う現役学生およびその保護者に対して実施したヒアリング調査では、制度改正の認知と現場運用の乖離が浮き彫りになりました。
「103万円のニュースを見て、居酒屋のバイト代を月12万円まで増やしたら、父親から『社会保険の扶養から外れるから今すぐシフトを減らせ』と激怒された。税金と保険で基準が違うなんて学校では誰も教えてくれない」(大学2年生・男子学生の証言)
「物価高と学費高騰で仕送りを満足に送れない中、子どもが自分で稼ぎたいと言うのを止めたくはない。ただ、うちの世帯年収だと子どものバイト代が130万を超えた途端に家族全体の年間キャッシュフローが十数万円マイナスになる。結局、年末になるとシフトを強制的にセーブさせている」(50代・保護者の手記)
このように、学生 アルバイト 働き損 真相の背景には、税金(財務省管轄)の壁が178万円へと押し広げられた一方で、社会保険(厚労省管轄)の130万円の壁がそのまま取り残されているという「省庁間の縦割り行政の歪み」があります。結果として、最も恩恵を受けるはずの学生現場が、かえって複雑なシフト調整に追われるという皮肉な現実が生じているのです。
【プロの結論】家族社会学・自立の視点から見出すべき教訓
税金や社会保険の損得勘定を超えて、この問題を家族関係のあり方という観点から捉え直す必要があります。日本の家族社会学においては、長年「子どもが親の扶養の範囲内に留まること」を前提とした依存構造が標準化されてきました。しかし、親の過度な経済的管理や、税負担増を恐れるあまり子どもの社会経験・就業機会を過度に制限することは、健全な自立を阻む「共依存」の温床にもなり得ます。
重要なのは、親子の間に健全な「経済的バウンダリー(境界線)」を引くことです。学生側も「親に養ってもらっている」という甘えを捨て、自らの収入が親の税金や社会保険料にどう波及するのかを数字で把握するリテラシーが求められます。一方の親側も、感情的に「バイトを減らせ」と命じるのではなく、世帯全体の収支シミュレーションを共有した上で、対等な大人同士として議論を尽くすべきです。
おすすめできる人・慎重になるべき人の判断基準
2026年以降の環境下において、どのような働き方を選択すべきか、判断基準を明確に提示します。
【年収130万円未満に抑えるべき学生】
・親の健康保険の扶養に入っており、保険料の自己負担を回避したい人
・学業や資格試験、部活動に多くの時間を割く必要があり、月平均10万円前後の稼ぎで十分な人
・親の世帯年収が高く、扶養控除が段階的に削られることによる世帯負担増を避けたい家庭
【130万円の壁を突破してガッツリ稼ぐべき学生】
・すでに年収が160万円〜180万円近くに達する見込みがあり、自分で国民健康保険料等を支払っても手取りが大きくプラスになる人
・自活や学費の自己負担を目指し、親の扶養から完全に自立する覚悟がある人
・就職活動に向けて長期インターン等で月15万円以上の給与を得ており、実務経験を最優先したい人
【103万の壁 どうなった学生】に関するよくある質問(FAQ)
Q1:2026年現在、学生バイトは結局いくらまでなら親に怒られずに稼げますか?
A1:世帯全体で最も安全なラインは「年収130万円未満(月額約10.8万円以下)」です。学生本人の所得税は178万円までかかりませんが、130万円を超えると親の社会保険上の扶養から外れ、学生自身に国民健康保険料等の支払い義務が生じるため、親の手取りや家計に実質的な悪影響を与えます。
Q2:103万の壁の改正はいつから学生に適用されていますか?
A2:税制改正関連法の国会可決を経て、2026年(令和8年)分以後の所得税から本人の非課税枠拡大および特定扶養控除の要件緩和が適用されています。過去の年度分に遡って適用されるわけではありませんので、過年度の確定申告や年末調整と混同しないようご注意ください。
Q3:掛け持ち(ダブルワーク)でバイトをしている場合、壁の計算はどうなりますか?
A3:すべての勤務先からの「給与収入の合算額」で判定されます。A店で年80万円、B店で年60万円稼いだ場合、合計年収は140万円となり、「130万円の壁」を突破してしまいます。掛け持ち先それぞれが103万円以下であっても、合算で判断されるため厳重なスケジュール管理が必要です。
まとめ:2026年以降の学生バイト戦略と後悔しない働き方の最適解
「103万円の壁」という昭和から平成、令和へと受け継がれてきた税制の呪縛は、政治主導の改革によって確かに刷新されました。本人の所得税が178万円まで無税化されたことは、働く意欲を持つ若者にとって間違いなく歴史的な前進です。
しかし、制度が変わっても「社会保険の130万円ルール」という巨大な防波堤は崩れていません。手取りの最大化を図るならば、年収を「129万円以内」にピタリと抑えるか、あるいは社会保険料の負担を軽々と凌駕する「年収170万円以上」を目指して突き抜けるか、戦略的な二者択一が求められます。感情や曖昧な噂に流されることなく、正確なルール武装を行うことこそが、後悔のない学生生活と円満な親子関係を守る唯一の道です。 (出典: 103万の壁 どうなった学生(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
