高校生バイト年収103万超えたら親の税金激増?扶養控除の罠と真相
高校生が学業や部活動の合間を縫ってアルバイトに励み、手元のお金を増やすことは、自立に向けた貴重な社会経験です。しかし、年末が近づくにつれて家庭内で突如として浮上するのが「103万円の壁」をめぐる深刻なトラブルです。汗を流して稼いだ本人の努力とは裏腹に、年収がわずか1万円オーバーしただけで「親の手取りが5万円以上も消し飛んだ」という事態が全国の家庭で頻発しています。
現在、税制改正議論やいわゆる「年収の壁見直し」に関する報道が世間を賑わせていますが、現場のルールを正しく理解していないと思わぬ落とし穴に直面します。高校生本人の税金負担だけでなく、世帯主である親の税負担や会社の家族手当にまで連鎖する仕組みの全貌を、取材現場のデータとともに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:高校生が年収103万円を超えると親の扶養控除(所得税38万円・住民税33万円)が完全に消滅し、世帯の手取りが大きく逆転するリスクがある。
- 要点2:「勤労学生控除」は本人の所得税を抑える制度に過ぎず、親の扶養控除の枠を広げる効果は一切ないため混同に注意が必要。
- 要点3:掛け持ちバイトの合算漏れや住民税の課税ライン(約93万〜100万円)を把握し、月8.5万円以下を目安にシフトを管理することが確実な防衛策となる。
【親の税金が跳ね上がる真相】高校生バイトが年収103万超えたら何が起きるのか
「高校生のバイト代が103万円を超えた途端、親の給料の手取りが激減した」という話は、ネット上の誇張ではなく税制上の厳然たる事実です。この現象を引き起こす根本原因は、親が受けている所得税および住民税の「扶養控除」の喪失にあります。
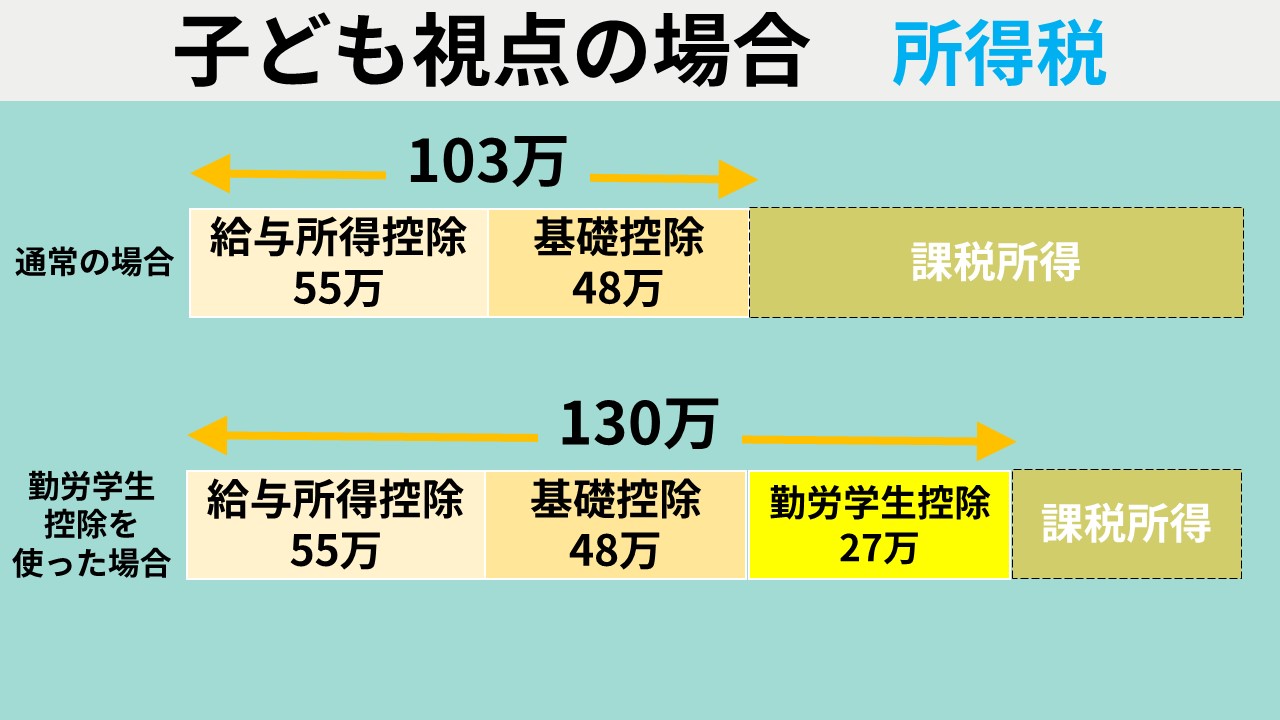
所得税法上、その年の12月31日時点で16歳以上19歳未満の高校生は「控除対象扶養親族(一般扶養控除)」に該当します。親は高校生の子どもを養っていることで、自身の課税対象所得から所得税で38万円、住民税で33万円を差し引く権利を持っています。しかし、子どもの給与年収が103万円(給与所得控除55万円+基礎控除48万円)を1円でも超えると、親はこの控除を受ける権利を即座に失います。
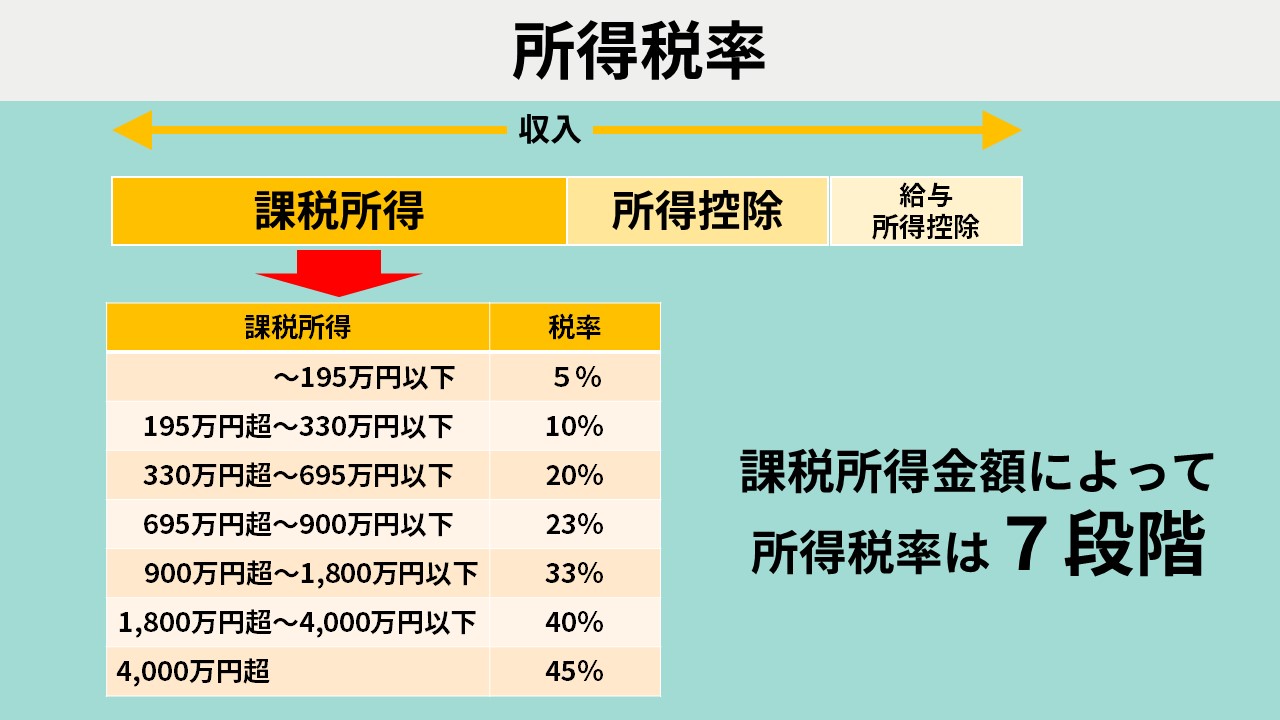
その結果、親の所得税率が10%の世帯であれば、所得税で3万8,000円、住民税(一律10%)で3万3,000円、合計で年間7万1,000円もの増税となります。親の課税所得が高く税率が20%に達している家庭では、年間で10万円を超える税負担増が一気に押し寄せる計算です。本人が103万円から数千円超過して稼いだばかりに、世帯全体の手取りが数万円単位で目減りするという「手取り逆転現象」がここに生まれます。

【税金・制度の境界線】本人と親への影響を徹底比較する最新データ
高校生のアルバイト収入に関しては、103万円以外にも知っておくべき「金額の境界線」が複数存在します。本人の課税ラインと親の扶養判定、社会保険の壁を整理した客観的比較データは以下の通りです。
| 年収の基準 | 高校生本人の影響 | 親の税金・手取りへの影響 | 編集部の見解・注意点 |
|---|---|---|---|
| 約93万〜100万円 | 住民税(均等割・所得割)が発生する可能性 | 影響なし(扶養控除は満額適用) | 自治体の基準により103万円未満でも本人の住民税数千円が課税される最初の壁。 |
| 103万円 | 所得税が発生し始める(5%〜) | 扶養控除が完全消滅(年約5万〜11万円の増税) | 最大のリスクポイント。世帯手取りが激減するため超えない調整が鉄則。 |
| 130万円 | 勤労学生控除の適用上限(所得税の非課税枠) | 扶養控除なしに加え、健康保険の被扶養者から除外 | 本人が自身で国民健康保険等に加入義務が生じ、年間十数万円の社保負担が発生。 |
| 178万円 | 税制改正議論で注目される本人課税の引き上げ目安 | 現行制度の扶養要件緩和とは別動向のため連動に注意 | 報道の数字を鵜呑みにせず、現行法における親の扶養控除基準を順守すべき基準。 |
報道各社や税務関係者の公表資料によると、近年議論されている「178万円の壁」などは、主に働く本人の所得税非課税枠の拡大に関する議論であり、高校生を扶養する親の税制優遇措置がそのまま同額までスライドして免除されるわけではありません。最新ニュースのキャッチコピーだけを見て「178万円まで稼いでも大丈夫」と誤認すると、取り返しのつかない追徴課税に繋がります。
知られざる盲点|勤労学生控除と特定扶養控除の「致命的な勘違い」
高校生のアルバイト現場で最も横行している誤解が、勤労学生控除に関する勘違いです。「学生なら130万円まで税金がかからないはずだから、103万円を超えても大丈夫」という言説を信じ、無理なシフトに入ってしまうケースが後を絶ちません。
勤労学生控除とは、所定の学校に通う生徒・学生本人の所得から27万円を控除し、高校生本人の所得税非課税枠を130万円まで引き上げる制度に過ぎません。極めて重要なのは、親の扶養控除判定には勤労学生控除が一切適用されないという点です。子どもが勤労学生控除を申告して本人の所得税をゼロに抑えたとしても、年収が103万円を超えた時点で親の扶養控除は容赦なく打ち切られます。
さらに、年齢区分による控除額の誤認も頻発しています。メディア等で「子どもの扶養控除は63万円」と見聞きすることがありますが、これは19歳以上23歳未満を対象とする「特定扶養控除」の数字です。大学・専門学校世代に適用される手厚い枠であり、16歳以上18歳以下の高校生は「一般扶養控除(38万円)」にとどまります。この金額の混同によって、増税額のシミュレーションを誤る家庭が少なくありません。
【実態検証】現場目線で見えたリアル|掛け持ちバイトと年末調整の落とし穴
税務相談窓口やネット掲示板の相談事例を検証すると、意図せず103万円を突破してしまう最大の引き金は「アルバイトの掛け持ち(ダブルワーク)」です。
ファストフード店とコンビニ、塾講師とイベントスタッフなど、2カ所以上で働く高校生の場合、それぞれの勤務先は他方の給与額を把握していません。A店で年60万円、B店で年50万円を稼いでいた場合、どちらの職場でも単独では「103万円以下」であるため、源泉徴収票上は課税基準を下回っているように見えます。しかし、税法上の年収は1月1日から12月31日までに支給されたすべての給与の合算値です。
年末調整は主たる勤務先(甲欄)1カ所でしか行えないため、2カ所以上から給料を受け取っている高校生は、翌年2月16日から3月15日までの間に自身で確定申告を行わなければなりません。これを放置した場合でも、各事業所から自治体へ「給与支払報告書」が提出されるため、役所の税務課で合算処理が行われ、確実に超過が露呈します。初夏になって親の職場へ「扶養控除の是正通知」が届き、家庭内で大騒動に発展するのが典型的な発覚パターンです。
高校生バイトは月いくらまで稼げる?手取りを最大化する安全ルート
親の税金を増やさず、高校生自身の手取りも安定させるためには、月単位での明確な収入コントロールが欠かせません。年収103万円を12カ月で均等に割ると、1カ月あたりの上限目安は約8万5,800円となります。
ただし、夏休みや冬休みなどの長期休暇中はシフトが増加し、単月で12万〜15万円近く稼いでしまうケースが珍しくありません。年間累計で103万円以内に収めるための実務的なルールは以下の通りです。
- 通常月の稼働目安:部活動やテスト期間を考慮し、月6万〜7万円前後に設定する。
- 長期休暇中の上限管理:8月や12月に稼ぎを増やす場合でも、年間の累計支給額を毎月の給与明細で厳密に追跡する。
- 交通費の確認:一般的に実費支給される通勤手当は「非課税限度額(月15万円)」の範囲内であれば103万円の計算に含まれません。ただし、給与明細上で「基本給に交通費込み」とされている場合は給与収入としてカウントされてしまうため、明細の内訳確認が必須です。
- 12月支給分の注意:12月に働いた分が翌年1月支給であれば翌年の年収にカウントされます。税金は「働いた月」ではなく「実際に口座へ振り込まれた日(支給日)」を基準に集計されます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
高校生が月8万5,000円を超えてまで積極的に稼ぐべきか否かは、家庭の経済構造と将来の進路によって明確に分かれます。
【103万円以下に抑えるべき人】
親が会社員や公務員であり、職場の規定で「扶養親族がいること」を条件に扶養手当(家族手当)が支給されている世帯です。103万円を超えた場合、税金の増額(約5万〜10万円)だけでなく、月額1万〜2万円の家族手当まで停止され、年間で20万円以上の世帯手取り減少を招く危険があります。学業との両立を最優先にすべき普通科高校生も、無理なシフトによる成績低下を避けるため枠内に留めるのが賢明です。
【103万円を超えて働く選択肢が視野に入る人】
定時制や通信制高校に通い、将来の進学資金や生活費を自力で完全に賄う明確な目的がある生徒です。ただしその場合でも、中途半端に105万〜110万円程度で着地すると世帯全体で大損を喫します。働くのであれば、親の増税分や自身の住民税を補填して余りある水準(年収150万円以上など)まで徹底して稼ぐ覚悟が必要です。親の年間手取り減少額をあらかじめシミュレーションし、その差額を家庭内にどう還元するか話し合える環境が整っていることが絶対条件となります。
【103万 高校生】に関するよくある質問(FAQ)
Q1:高校生バイトの住民税は年収いくらからかかりますか?
A1:お住まいの市区町村によって多少異なりますが、一般的には年収約93万〜100万円を超えると住民税の「均等割(年4,000〜5,000円程度)」が発生し、100万円を超えると「所得割(前年所得の10%)」が上乗せされます。所得税は103万円まで非課税ですが、住民税はそれより手前で課税される点に注意してください。
Q2:2つのバイトを掛け持ちしている場合、親に内緒にしていればバレませんか?
A2:絶対にバレます。アルバイト先は給与額にかかわらず、従業員が住む自治体へ「給与支払報告書」を提出する義務があります。自治体側でマイナンバーや氏名・生年月日により合算され、親が勤務先で行う年末調整のデータと照合されるため、翌年の初夏に親の会社へ届く税額決定通知書を通じて発覚します。
Q3:103万円を少しだけ超えてしまった場合、親にどれくらい迷惑がかかりますか?
A3:親の年収によりますが、親の課税所得に応じた所得税率(5%〜20%程度)と住民税率(10%)を合わせ、年間約5万〜11万円の増税となります。さらに、親の会社から支給されている扶養手当(家族手当)の支給基準が「年収103万円以下」となっている場合、手当の支給停止や過去支給分の返還を求められる実害が生じます。
まとめ:今後の動向と失敗しないための判断基準
高校生が自らの力で収入を得ることは社会的成長の第一歩ですが、税制上の境界線を見誤ると家族関係に大きな軋轢を生みかねません。制度の基本は「高校生本人の年収が103万円を超えると、親の税負担が跳ね上がり、世帯手取りが逆転する」という一点に集約されます。
2026年を迎えた現在も税制改正の議論は絶え間なく続いていますが、法律として正式に施行され、親の扶養控除要件が変更されない限り、現場の判断基準は変わりません。目先の給与明細の総支給額だけでなく、累計額をこまめにチェックし、家庭内での対話を密に保ちながら健全なワークライフバランスを維持してください。 (出典: 103万 高校生(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
