学生が103万超えたらいくら払う?本人と親の税金激増の罠と回避策
アルバイト先でシフトに入り続け、年末が近づくにつれて「年収103万円を超えてしまったかもしれない」と冷や汗を流す学生は少なくありません。「自分自身の給料からいくら税金が引かれるのか」という不安はもちろん、それ以上に恐ろしいのが「親の扶養から外れて、親の税金がいくら増えてしまうのか」という世帯全体への影響です。
2026年税制改正の動向が報じられるなか、基礎控除の引き上げ議論や基準額の緩和が話題を集めていますが、制度の過渡期にある今だからこそ、現行の税制ルールと落とし穴を正確に把握しておく必要があります。本記事では、学生本人が支払う所得税・住民税の実際の負担額から、親の税負担が跳ね上がるカラクリ、そして手取り逆転を防ぐための実践的な防衛策まで、取材データに基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生本人が支払う税金は、103万円を数万円超えた程度であれば年間1,000円〜数千円程度であり、勤労学生控除を使えば130万円まで所得税は発生しない。
- 要点2:真の恐怖は親側の負担増であり、特定扶養控除が外れることで親の所得税・住民税が世帯全体で年間約8万〜17万円も跳ね上がる。
- 要点3:年収130万円を超えると社会保険料の扶養からも外れ、年約20万〜30万円の負担が発生して手取りが激減する「学生の手取り逆転現象」に直面する。
【所得税シミュレーション】学生が103万円を超えたら本人は実際にいくら払うのか?
「103万円の壁を超えたら、バイト代が税金で大幅に持っていかれるのでは」と怯える学生は多いですが、客観的な所得税シミュレーションを行うと、学生本人が支払う金額そのものは驚くほど少額です。
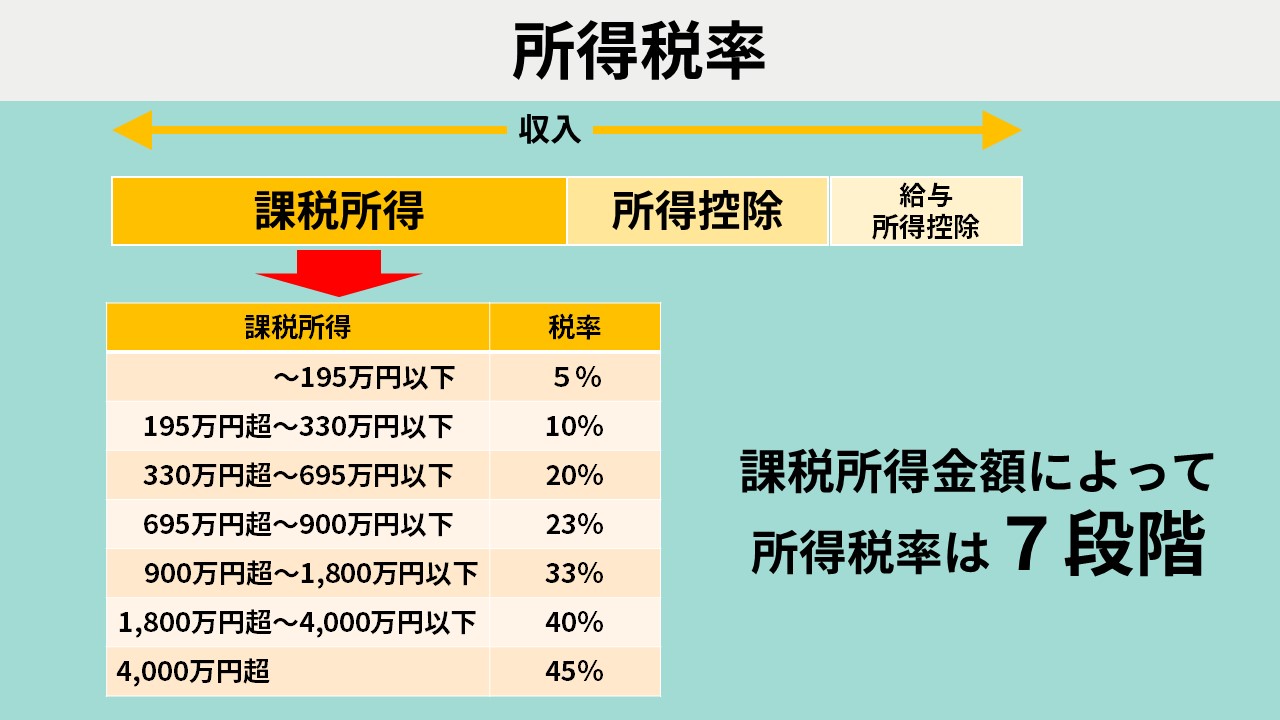
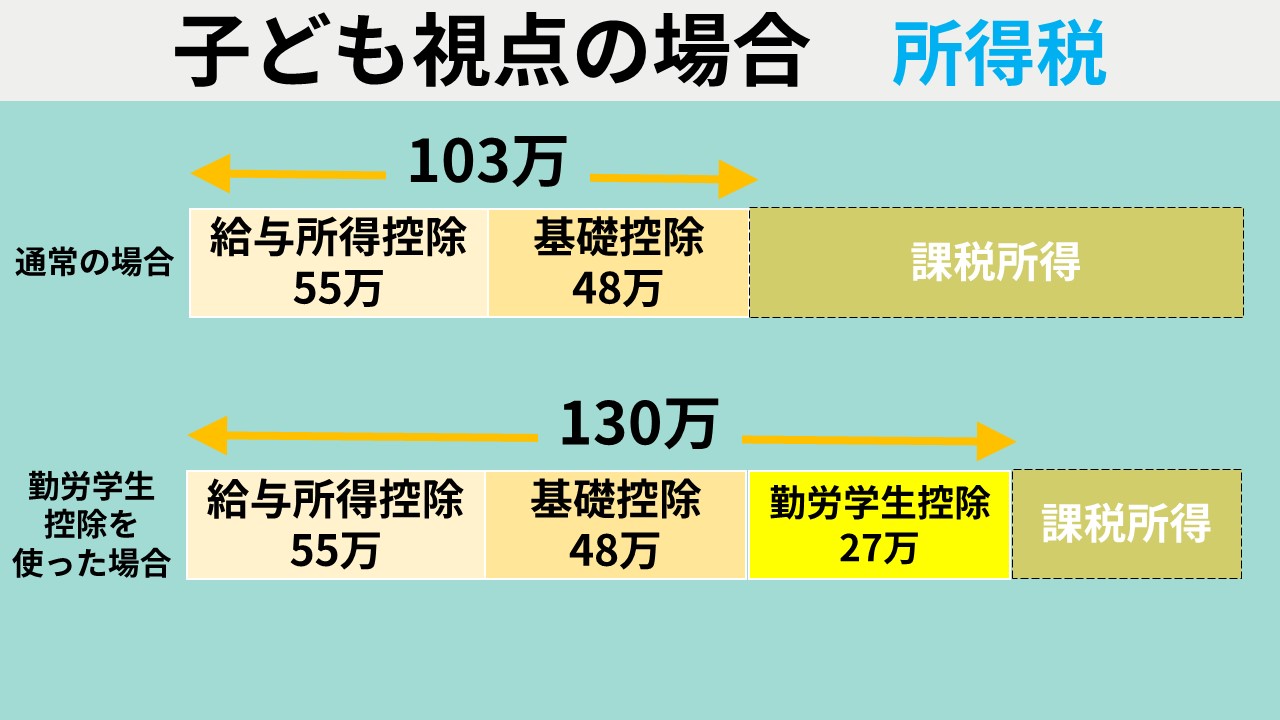
給与所得者の税金は、給与収入から「給与所得控除(最低55万円)」と「基礎控除(48万円)」を差し引いた残りの課税所得に対して課税されます。この2つの合計が103万円であるため、年収103万円までは所得税が0円になります。仮に年収が105万円になった場合、課税される所得は差し引き2万円に過ぎません。所得税率は最も低い区分で5%(復興特別所得税を除く)ですから、学生本人が納める所得税はわずか1,000円程度です。
さらに見落とされがちなのが、自治体に納める「住民税」の存在です。多くの自治体において住民税の非課税限度額は年収100万円(前年の合計所得金額45万円以下)に設定されています。年収103万円を超えると住民税の「均等割(約5,000円)」や「所得割(約10%)」が発生し始めますが、それでも年収105万円時点での学生本人の住民税負担は数千円から1万円前後にとどまります。
加えて、学生には本人の税負担を劇的に軽減する特例制度が存在します。それが勤労学生控除です。高校・大学・専門学校などの認可校に通い、給与所得以外の所得が少ない場合、申請によって所得税の控除額が27万円(住民税は26万円)上乗せされます。この控除を適用すれば、学生本人の所得税非課税枠は実質130万円まで拡大するため、103万円を超えても本人の手取りが直接崩壊することはありません。

世帯全体で大赤字?親の扶養から外れて「親の税金が増える金額」の真相
本人の税負担が数千円で済むにもかかわらず、なぜ世帯全体で大騒ぎになるのか。その原因は、子供が基準を超えて稼ぐことで親の扶養から外れる事態に直結し、親側の納税額が激増する仕組みにあります。
日本の税法上、納税者が養っている子供の年齢に応じて「扶養控除」が適用されます。特に大学生世代にあたる19歳以上23歳未満の子供を養っている場合、親は手厚い特定扶養控除(所得税控除額:63万円、住民税控除額:45万円)を受ける権利を持っています。高校生世代(16歳以上18歳以下)の一般扶養控除(所得税38万円、住民税33万円)と比べても、学費負担の重い大学期は大幅な減税措置が講じられているのが特徴です。
しかし、この特定扶養控除が認められる要件は「子供の年間合計所得金額が48万円以下」、つまり給与収入のみなら年収103万円以下であることです。子供のバイト年収が103万1円になった瞬間、親は63万円もの所得控除を一挙に剥ぎ取られます。
国税庁の統計や一般的な年収モデルをもとに、親の年収が約600万円(所得税率20%、住民税率10%)の家庭を試算してみましょう。
- 所得税の増額分:63万円 × 20% = 12万6,000円(※復興特別所得税を加味すると約12万8,600円)
- 住民税の増額分:45万円 × 10% = 4万5,000円
- 親の税金が増える金額の合計:年間約17万3,600円の増税
学生本人が「ちょっとシフトを増やして105万円稼いだ」場合、本人が手にしたプラス2万円の収入に対して、親の給与からは17万円以上の税金が天引きで引っこ抜かれる計算になります。世帯全体で見れば差し引き約15万円の純損失です。「学生が103万超えたらいくら払うのか」という問いの真実は、「本人は千円、親が十数万円を支払わされる」という非情な逆転構造にあります。
【徹底比較】年収別の税金・社会保険料と手取り推移データ
学生アルバイトの収入増に伴い、本人負担、親の負担、そして社会保険の壁がどのように連動して変化していくのかを一覧表にまとめました。
| アルバイト年収 | 学生本人の税金負担(概算) | 親の税金が増える金額(特定扶養時) | 社会保険料の扶養 | 世帯収支の評価・判定 |
|---|---|---|---|---|
| 〜100万円 | 所得税・住民税ともに0円 | 増額なし(控除満額) | 親の健康保険・扶養内(0円) | 完全セーフゾーン。世帯損失なし。 |
| 100万〜103万円 | 所得税0円、住民税数千円 | 増額なし(控除満額) | 親の健康保険・扶養内(0円) | 本人の住民税のみ微増。安全圏。 |
| 103万〜129万円 | 千円〜1万円程度 (勤労学生控除で0円可) | 約8万〜17万円増 (特定扶養控除が完全消滅) | 親の健康保険・扶養内(0円) | 危険ゾーン。子供の小幅増収を親の増税が大幅に上回る。 |
| 130万〜150万円 | 所得税・住民税が本格課税 (数万円規模) | 約8万〜17万円増 | 扶養から脱落 自分で国保・国民年金を納付 | 最大警戒「手取り逆転」。社保自己負担で20万〜30万消失。 |
| 160万円以上 | 通常課税(5万〜10万円超) | 約8万〜17万円増 | 自己負担継続(社保加入) | 突き抜けゾーン。社保・税金を払っても手取り総額が上回る。 |
【実態検証】知恵袋やSNSに溢れる「親に激怒された」現場のリアル
税務や扶養の仕組みをよく理解しないまま働き、予期せぬトラブルに直面する家庭は毎年後を絶ちません。SNSやYahoo!知恵袋、大学生コミュニティの告白には、現場の生々しい叫びが満ちています。
「12月のバイト先の人手不足で頼まれてシフトに入り、年収が103万4,000円になってしまった。翌年夏に親の職場に税務署から『扶養控除の是正通知』が届き、親の冬のボーナスから追徴課税で15万円天引きされた。リビングで『お前の軽率なバイトのせいで家の生活費が消えた』と怒鳴られ、バイト代を全額没収された」(私立大3年生の投稿より)
このような悲劇が起こる最大の原因は、アルバイト年末調整のタイムラグにあります。本人がバイト先に提出する「給与所得者の扶養控除等申告書」で適当な見込み年収を記入したり、複数のバイト先を掛け持ちして合算申告を怠ったりしても、各事業主から自治体へ「給与支払報告書」が送付されるため、役所の照合によって100%筒抜けになります。
税務調査や自治体からの指摘は、アルバイトをした翌年の春から夏以降に親の会社を経由して届きます。「子供の申告漏れによる扶養取り消し」として会社の人事・総務部に知られ、親の給与から追徴税額が一括または分割で容赦なく天引きされるため、家庭内トラブルの火種として深刻化しやすいのが実態です。
一般に知られていない盲点|「勤労学生控除」の罠と2026年税制改正の動向
ネット上の情報を見て「自分には勤労学生控除があるから、130万円までならいくら稼いでも大丈夫」と思い込んでいる学生がいますが、これは極めて危険な勘違いです。
勤労学生控除は、あくまで「学生本人の所得税・住民税を減額する制度」に過ぎません。親が子供を扶養に入れるかどうかの判定基準(合計所得金額48万円以下=給与年収103万円以下)には、勤労学生控除の枠は一切適用されない設計になっています。つまり、勤労学生控除を使って本人の税金をゼロに抑えても、親の特定扶養控除は容赦なく消滅します。
さらに警戒すべきは、年収が130万円を超えた際に待ち構える130万円の壁です。これは税金ではなく「社会保険」の壁であり、健康保険法上の被扶養者要件(年収130万円未満、かつ被保険者の年収の半分未満)から完全に外れることを意味します。
社会保険の扶養から外れると、学生であっても自費で国民健康保険料と国民年金保険料(または勤務先の健康保険・厚生年金)を納めなければなりません。自治体や勤務条件によりますが、年間の保険料負担は合計で約20万〜30万円に達します。年収129万円で抑えていれば手取りが約125万円残っていたものが、年収132万円に増えた途端に社会保険料が引かれ、手取りが105万円前後に急落する「学生の手取り逆転現象」の正体がここにあります。
一方で、2026年税制改正の動向にも目を向ける必要があります。いわゆる「年収の壁」解消に向け、基礎控除の引き上げ(178万円への引き上げ議論など)や、特定扶養控除の年収要件を136万円・159万円ラインへと見直す案など、制度緩和に向けた法整備の議論が活発化しています。しかし、税法上の控除基準と社会保険の加入要件(週20時間以上勤務、月収8.8万円超など)は別個の省庁・法律で管理されており、完全な足並みが揃うまでにはタイムラグがあります。法改正の報道を鵜呑みにして自己判断で働きすぎると、思わぬ落とし穴にはまるリスクは依然として残されています。
【プロの結論】経済的自立と親子関係|失敗を防ぐ学生バイトの税金対策
家族社会学・境界線の視点から見出すべき教訓
学生のバイト収入をめぐる衝突の根底には、家庭内における「心理的バウンダリー(境界線)」の曖昧さがあります。「子供が汗水流して稼いだお金」と「親が負担している世帯の税制優遇」が密接に絡み合っているにもかかわらず、多くの家庭では金銭に関する対話がタブー視され、年末の追徴課税という最悪のタイミングで表面化します。自立への第一歩として、自分の年収見込みをオープンに親へ共有し、世帯トータルでの利益をすり合わせるリテラシーが求められます。
おすすめできる人・慎重になるべき人の判断基準
- 103万円以下に厳格に抑えるべき人:親の年収が500万円以上で特定扶養控除の節税恩恵が大きく、学業やサークル活動を最優先したい学生。月8万5,000円以内を厳守することが賢明です。
- 103万円を超えて130万円未満まで働くべき人:親の年収が低く扶養控除の減税メリットが少ない家庭、または親が自営業・フリーランス(国民健康保険加入で扶養控除の恩恵が限定的)の学生。本人の勤労学生控除を駆使して稼ぐ選択肢が有効です。
- 130万円の壁を突き抜けて稼ぐべき人:学費や生活費を自力で完全に賄う必要があり、年収160万〜180万円以上を稼ぎ切る覚悟がある学生。中途半端に130万〜140万円で着地すると手取り逆転現象の最大の犠牲者になります。
すぐに実践できる学生バイトの税金対策
予期せぬ壁の突破を防ぐには、具体的な学生バイトの税金対策を講じておくことが不可欠です。まず、毎月の給与明細で「基本給」「時間外手当」を確認し、交通費(非課税限度額内なら年収103万・130万の計算から除外される)を除いた課税対象支給額の累計をスマートフォン等で記録してください。10月時点で累計額が85万円を超えている場合は、11月・12月のシフトを計画的に調整し、バイト先へ「年間103万円未満に抑えたい」とあらかじめ申告することがトラブル回避の鉄則です。
【103万超えたら いくら払う 学生】に関するよくある質問(FAQ)
Q1:103万円をわずか数千円超えてしまった場合でも、親の扶養から外れますか?
A1:外れます。税法上の扶養控除判定は1円単位で厳格に行われるため、103万1円であっても控除対象から外れ、親の特定扶養控除(または一般扶養控除)は全額適用されなくなります。数千円の超過で親の税金が十数万円増えるリスクがあるため、年内の給与支給日ベースで確実に103万円以下に抑える必要があります。
Q2:アルバイト代から交通費が支給されていますが、103万円の計算に含まれますか?
A2:原則として含まれません。電車やバスなどの通勤手当は、月15万円までの実費支給であれば所得税法上「非課税通勤費」として扱われ、103万円の給与収入カウントから除外されます。ただし、社会保険の「130万円の壁」を判定する際には交通費も収入の一部として合算されるケースが多いため、社会保険側の基準には注意が必要です。
Q3:2つのバイト先を掛け持ちしている場合、税務署にバレずに103万円を超えられますか?
A3:100%バレます。それぞれのバイト先が自治体に給与支払報告書を提出するため、役所の税務システムによって学生本人のマイナンバーや氏名・生年月日に基づき収入が完全に名寄せされます。掛け持ち先で源泉徴収されていなくても、自治体から親の勤務先へ扶養削除の通達が届くため、隠し通すことは不可能です。
まとめ:103万の壁を賢く乗り越え、損をしない学生生活を送るために
学生がアルバイトで103万円を超えた場合、学生本人が支払う所得税や住民税は数千円から1万円程度と微々たるものです。しかし、真のインパクトは「親の特定扶養控除の消滅」による約8万〜17万円の世帯増税、そして130万円を超えた際の手取り激減にあります。
制度の仕組みを正しく把握し、自分の家庭環境や親の働き方に合わせて「年間103万円未満でセーフティに収める」のか、「社会保険を払ってでも160万円以上突き抜けて稼ぐ」のか、明確なスタンスを持つことが大切です。目先のシフト代に惑わされず、手取りと世帯収支のバランスを見極めた賢い働き方を選択してください。 (出典: 103万超えたら いくら払う 学生(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
