大学生の103万円の壁はどうなった?税制改正と親の扶養への影響
長年、アルバイトに励む学生やその家計を縛り続けてきた「年収103万円の壁」。与野党による激しい税制論議を経て、税制改正の抜本的な見直しが実施された2026年現在、現場のルールはかつてない転換期を迎えています。「結局、いくらまで稼いでいいのか」「親の扶養はどうなるのか」という疑問を抱えたままシフトを組んでいる学生も少なくありません。
本稿では、制度改正の具体的な着地点から、学生本人の所得税・住民税、さらには親の税負担を大きく左右する特定扶養控除の行方までを徹底解剖します。税金の壁以上に深刻な「社会保険の境界線」も含め、損をしないための最新ルールを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生本人の所得税非課税枠は基礎控除等の引き上げにより大幅に拡大し、103万円を超えても即座に本人課税される構造は解消された。
- 要点2:親の税金に関わる「特定扶養控除」にも連動した見直しが入り、段階的な調整措置が敷かれたものの、稼ぎすぎによる親の増税リスクは依然として存在する。
- 要点3:昼間学生は社会保険の「106万円の壁」の適用除外である一方、年収130万円超で親の社会保険扶養から外れる「社会保険の壁」こそが真の働き損要因となっている。
【決定内容】大学生の「103万円の壁」はどうなった?引き上げの経緯と現在地
長らく学生アルバイトの就労抑制要因となってきた103万円の壁は、所得税の基礎控除見直しと給与所得控除の改定によって歴史的な転換を迎えました。事の発端は、国民民主党が主導した「178万円への引き上げ」を巡る与野党協議です。当初は財源不足を懸念する財務省や自治体からの強い反発がありましたが、インフレ下での可処分所得向上を求める世論に押される形で、2025年度予算関連法案および税制改正法案の成立を経て新制度へと移行しました。
報道各社の取材データや関係省庁の公表資料によると、給与収入のみを得ている学生バイト本人の所得税課税ラインは、従来の103万円から段階的に引き上げられ、2026年現在は最大178万円(合意に基づく新控除枠)を軸とした新体系が運用されています。これにより、「月8万5,000円を超えると所得税が引かれる」という旧来の固定観念は過去のものとなりました。
しかし、本人の所得税がかからないことと、「親の扶養から外れて世帯全体で損をしないこと」は全く別の問題です。法改正のスケジュールが進行する中で、多くの現場で誤解が生じています。本人の手取りが増えても、親の手取りがそれ以上に吹き飛んでしまう制度の構造的罠が残されているためです。

大学生バイトの年収の壁と税制一覧|2026年最新シミュレーション
現行制度における各種の「年収の壁」と、本人および親への金銭的影響を以下の比較表にまとめました。自分がどこを目指して働き、どこでブレーキを踏むべきかを判断する基準となります。
| 年収の境界線 | 学生本人の税金・社会保険 | 親の税金(特定扶養控除等) | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 従来の103万円 | 所得税・住民税ともに非課税(旧基準) | 満額の扶養控除(特定扶養控除63万円)が適用 | 現在は非課税枠が拡大されたため、この金額で勤務を止める合理的理由は薄い。 |
| 自治体ごとの住民税基準(約110万〜125万円前後) | 住民税の均等割・所得割が一部発生する可能性 | 税制改正に伴い控除対象枠内を維持 | 所得税より先に住民税の均等割(年数千円程度)が課される場合があるが、影響は軽微。 |
| 130万円の壁(社会保険) | 親の健康保険の扶養から除外。自身で国民健康保険・国民年金へ加入 | 扶養控除の段階的縮小基準に抵触し始めるライン | 【最大の危険地帯】年間約20万〜30万円の社会保険料負担が学生側に発生し、実質的な大減収となる。 |
| 新所得税ライン(最大178万円) | 178万円を超えた部分に対して累進課税で所得税が発生 | 親の扶養控除は完全に対象外(親の所得税・住民税が跳ね上がる) | ここまで稼ぐなら年間200万円以上稼がないと、世帯全体の可処分所得がマイナスになる。 |
【親の税金への影響】特定扶養控除の縮小と「扶養を外れるデメリット」
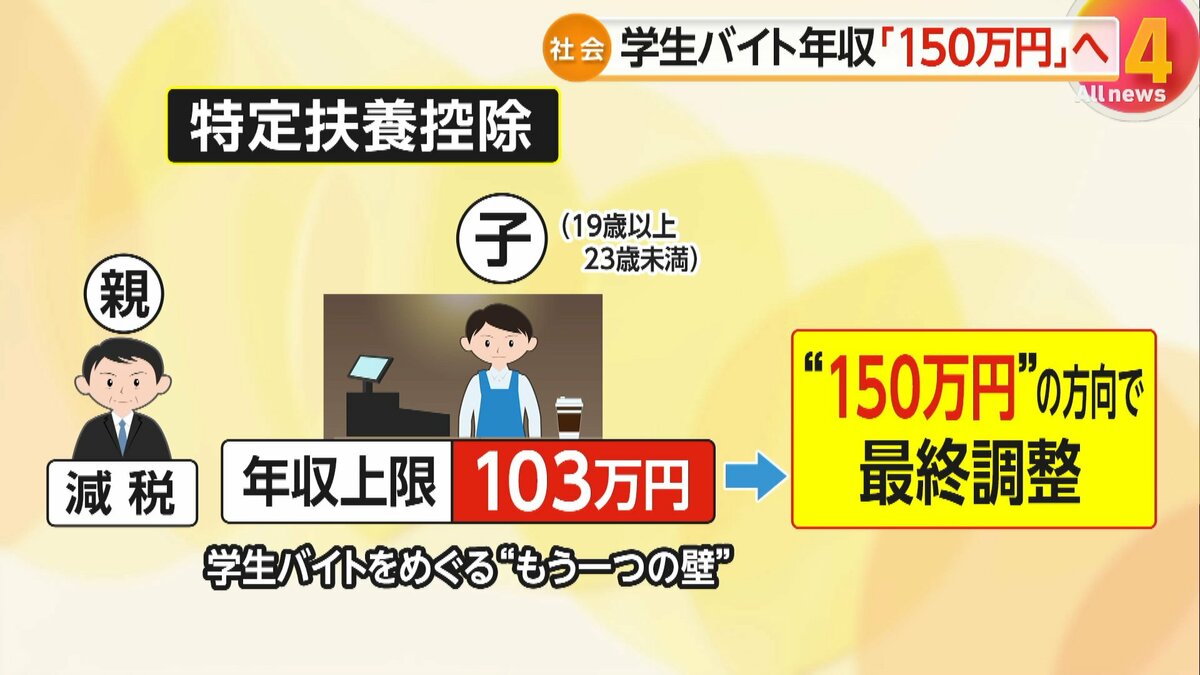
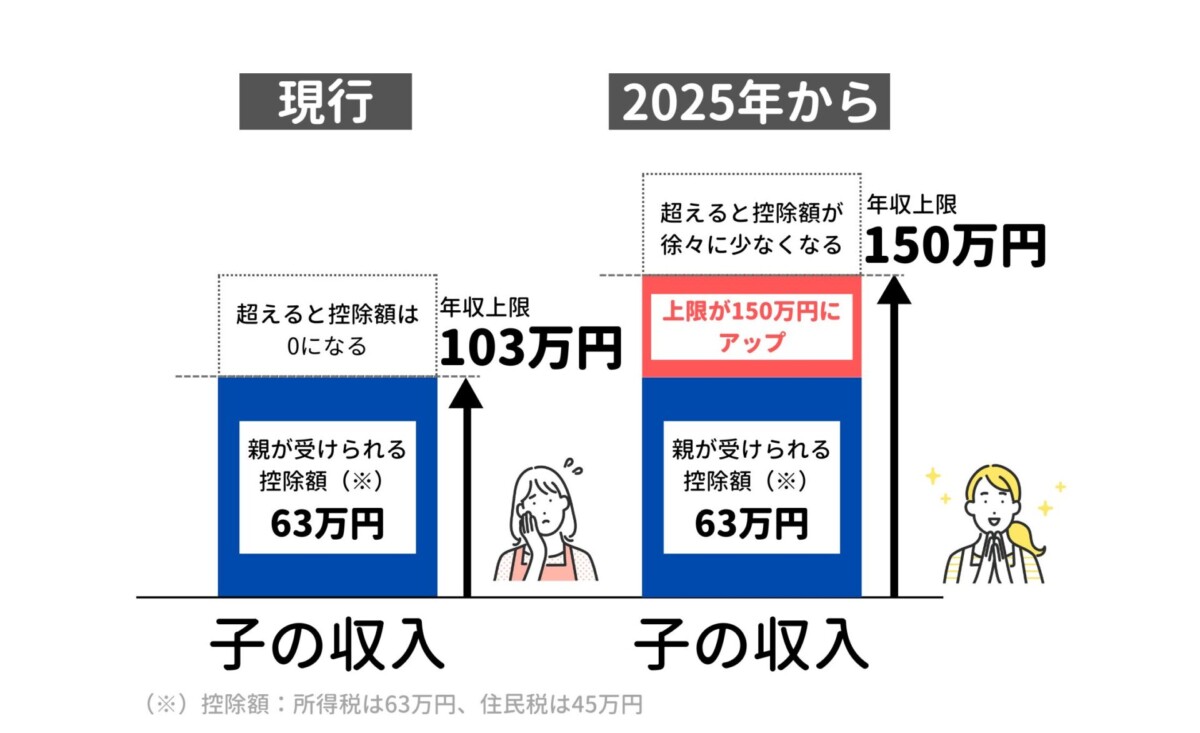
大学生バイトの年収問題で最も慎重を期すべきなのが、親の税金です。19歳以上23歳未満の大学生年代の子どもを持つ親には、教育費負担の重さを考慮して通常(38万円)よりも手厚い特定扶養控除(所得税63万円・住民税45万円の控除)が適用されています。
税制改正により、学生本人の所得税非課税枠が引き上げられたことに伴い、親の扶養控除を受けられる年収要件も連動して緩和されました。しかし、控除枠は無制限に広がったわけではありません。新基準を超えて扶養から完全に外れた場合、親側の課税所得が一気に63万円(住民税は45万円)跳ね上がります。
親の年収が600万円から800万円程度の中堅世帯であれば、所得税率20%・住民税率10%が適用されているケースが典型的です。この場合、子どもが扶養から外れるだけで、親の手取り年収が年間約15万〜18万円も減少します。子どもがバイト代を年間10万円余分に稼いだ結果、親の税金が15万円以上増えて世帯全体で赤字に陥るという「逆転現象」は、新制度下でも油断すると容易に発生します。
税金より重い「社会保険の壁」|106万の学生適用除外と130万の落とし穴
多くの大学生が見落としがちな盲点が、税金と社会保険の管轄の違いです。パート従業員の間で頻繁に問題となる「106万円の壁(短時間労働者への社会保険適用拡大)」について、大学の昼間部に通う学生は原則として「学生適用除外」に指定されています。そのため、所定の要件を満たす一般企業で週20時間以上働いても、バイト先で健康保険や厚生年金に強制加入させられることは通常ありません。
問題は、その先にある「130万円の壁」です。この基準には学生特例が存在しません。年間の見込み収入が130万円(月額約10万8,334円)以上になると、健康保険法上の被扶養者要件から機械的に除外されます。
被扶養者から外れると、学生本人は自費で国民健康保険料および国民年金保険料(20歳以上の場合)を納める義務が生じます。自治体や前年所得によって変動するものの、その合計額は年間でおよそ25万〜30万円規模に達します。つまり、年収129万円で抑えていた学生が135万円まで稼いだ瞬間、手取りが110万円前後に急落するという凄まじい「働き損」が発生する構図です。
【実態検証】学生と保護者のリアルな摩擦|SNSや知恵袋で見えた現場の混乱
税制改正の報道先行により、教育現場や家庭内では激しい認識のズレが起きています。SNSや相談プラットフォーム上では、以下のようなリアルな声が多数寄せられています。
「ニュースで178万まで大丈夫と聞いたのでシフトを増やしたら、父親から『扶養手当と会社の家族手当が消えるから今すぐシフトを削れ』と怒鳴られた」(私立大学3年生・男性)
「勤労学生控除を使えば200万円近くまで自分は無税でいけると知恵袋で読みバイトに励んだが、親の特定扶養控除が完全に消滅し、親のボーナスが手取りベースで大幅に減って学費の支払いで揉めた」(都内国立大学2年生・女性)
ここに示されているのは、「学生本人の税負担」「親の税負担(特定扶養控除)」「企業の家族手当要件」「公的社会保険の扶養基準」という4つの独立したルールが、家庭内で混同されている実態です。民間の大手企業では、社員の扶養手当支給要件として依然として「年収103万円以下」や「130万円未満」を社内規定で据え置いているケースが少なくありません。国の法律が変わっても、親が勤務する企業の就業規則が追いついていない場合、親の給与明細から毎月数万円の家族手当が消滅するという二次被害も報告されています。
一般に知られていない盲点と勤労学生控除の罠
ネット上で「学生なら年収をさらに増やせる裏技」として紹介されがちな「勤労学生控除」についても、重大な誤解が蔓延しています。勤労学生控除とは、本人が学生であり、合計所得金額が一定以下(給与収入のみなら旧制度で130万円以下、現行制度でも所定枠内)の場合に、本人の所得税から27万円、住民税から26万円を控除する制度です。
この控除を使えば確かに学生本人の所得税は非課税のまま保たれます。しかし、勤労学生控除は「親の扶養控除」を救済する制度ではありません。本人が勤労学生控除を申請して本人の税金をゼロにしたところで、親側の特定扶養控除は規定の年収を超えた段階で容赦なく消滅します。
「勤労学生控除の手続きをしたから親にも迷惑はかからない」と思い込むのは完全な誤謬です。親に事前相談なく年末調整で勤労学生控除にチェックを入れ、年明けに親の会社経由で扶養否認通知が届き、家庭内トラブルに発展するケースが後を絶ちません。
【プロの結論】家族社会学から見る親子関係のバウンダリーと失敗しない判断基準
大学生の年収問題を単なる損得計算としてだけでなく、家族社会学的な「経済的自立と心理的バウンダリー(境界線)」の観点から捉え直すことが肝要です。日本の大学生の多くは、学費や居住費を保護者に依存しながら、小遣いや交際費を自己調達する「半自立」の状態にあります。この曖昧な境界線が、税制と扶養ルールの前で摩擦を引き起こします。
親の扶養枠という「家計の防壁」の恩恵を受けながら、自らの労働裁量だけを独立させようとすれば、必ず世帯全体での利害衝突が発生します。以下の基準を参考に、自らの働き方を選択してください。
【年収130万円未満に抑えるべき学生】
・親が学費や家賃を支援しており、世帯全体の可処分所得を最大化したい人
・親の勤務先から月額数万円単位の「扶養手当(家族手当)」が支給されている人
・学業優先で、年間180万〜200万円以上を稼ぎ切るスケジュールが取れない人
【年収制限を気にせず振り切って働くべき学生】
・学費も生活費もすべて自分自身で工面している自立生
・起業、長期有給インターン、本格的な業務委託などで年間220万〜250万円以上を確実に稼げる人
・親の所得が低く、もともと親側で扶養控除の恩恵(所得税減税効果)をほとんど受けていない世帯
【大学生の103万円の壁はどうなった?】に関するよくある質問(FAQ)
Q1:所得税の基準が引き上げられたなら、年間150万円稼いでも親に怒られませんか?
A1:怒られる可能性が極めて高いです。本人の所得税は新基準により無税または少額で済む可能性がありますが、年収130万円を超えた時点で親の社会保険(健康保険)の扶養から外れ、自身で国民健康保険料等を支払う必要があります。さらに親の特定扶養控除が段階的に削られる、または全廃されるため、親の税負担が10万円以上増える公算が大きいです。
Q2:アルバイトを2つ掛け持ちしている場合、年収の計算はどうなりますか?
A2:すべてのアルバイト先から得た給与収入が合算されます。「A社で90万円、B社で40万円だからどちらも103万円以下」という計算は通用せず、合算した130万円が年収として判定されます。年末調整は主たる勤務先1社でしか行えないため、2カ所以上から給与を得て合算額が基準を超える場合は、学生自身による確定申告が必要です。
Q3:交通費は年収に含まれますか?
A3:所得税や住民税などの税法上は、非課税限度額(月15万円)以内の通勤手当は年収に含まれません。しかし、社会保険(130万円の壁)の判定においては交通費を含めた総支給額で計算される点に厳重な警戒が必要です。バイト先から実費支給されている交通費を含めた結果、130万円を超過して扶養を外れる事例が頻発しています。
まとめ:今後の動向と失敗しないための判断基準
大学生の「103万円の壁」をめぐる議論は、所得税の控除拡大という形で大きく前進しました。しかし、税金の枠組みが広がったからといって、無条件に学生の手取りが無傷で増えるわけではありません。制度の実情を俯瞰すれば、真のハードルは税制から「社会保険の130万円枠」と「親の扶養手当・特定扶養控除」へと完全にシフトしたと言えます。
シフトを大幅に増やす前には、必ず親に対して「自分の年間稼働見込み」を共有し、親の勤務先における扶養手当の支給基準を確認してください。制度の表面的な数字に惑わされず、税制・社会保険・世帯収入のバランスを見極めることが、賢明な学生生活を送るための必須防衛策です。 (出典: 103まんのかべどうなった 大学生(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
