バイト代103万超えたら親の税金は?手取り逆転と2026年の壁
年末が近づくにつれて、大学生や専門学校生の間で毎年必ず交わされるのが「シフトを入れすぎて103万円を超えそう」という切実な会話です。大学生活の学費や生活費、サークル活動や留学資金を補うため、熱心にアルバイトに励む学生ほど、この税制上のボーダーラインに直面します。
巷では「超えても勤労学生控除を使えば問題ない」「103万円を数百円超えただけで親の税金が10万円以上跳ね上がる」といった真偽不明の情報が飛び交っています。本記事では、2026年最新の税制議論や社会保険制度の動向を踏まえ、学生のバイト代が103万円を超えた場合に家庭全体へ及ぶ金銭的インパクト、隠された落とし穴、そして世帯の手取りを減らさないための実践的な防衛策を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生自身の年収が103万円を超えると「特定扶養控除」から外れ、親の税金が年間約5万〜17万円以上急増して世帯全体で大損するリスクがある。
- 要点2:「勤労学生控除」は本人の所得税を免除する制度にすぎず、親の扶養控除喪失を防ぐ効果は一切ないという決定的な盲点が存在する。
- 要点3:年収130万円を超えると社会保険の扶養も外れるため、稼ぐなら中途半端な105万〜125万円を避け、103万円以下に抑えるか160万円以上稼ぎ切るかの判断が不可欠。
バイト代が103万超えたらどうなる親の税金|特定扶養控除が外れる衝撃額
学生がアルバイト代で年間103万円を超えた際、真っ先に被害を受けるのは学生本人ではなく「扶養者である親の給与手取り」です。これこそが、ネット上で「103万超えたら親に怒られる」と恐れられる最大の原因に他なりません。
日本の税法上、19歳以上23歳未満の子どもを養っている親には「特定扶養控除」という優遇措置が適用されます。高校生までの一般扶養控除(38万円)と異なり、大学進学などで教育費がかさむこの年代に配慮して、親の所得税計算から63万円、住民税から45万円が控除される仕組みです。
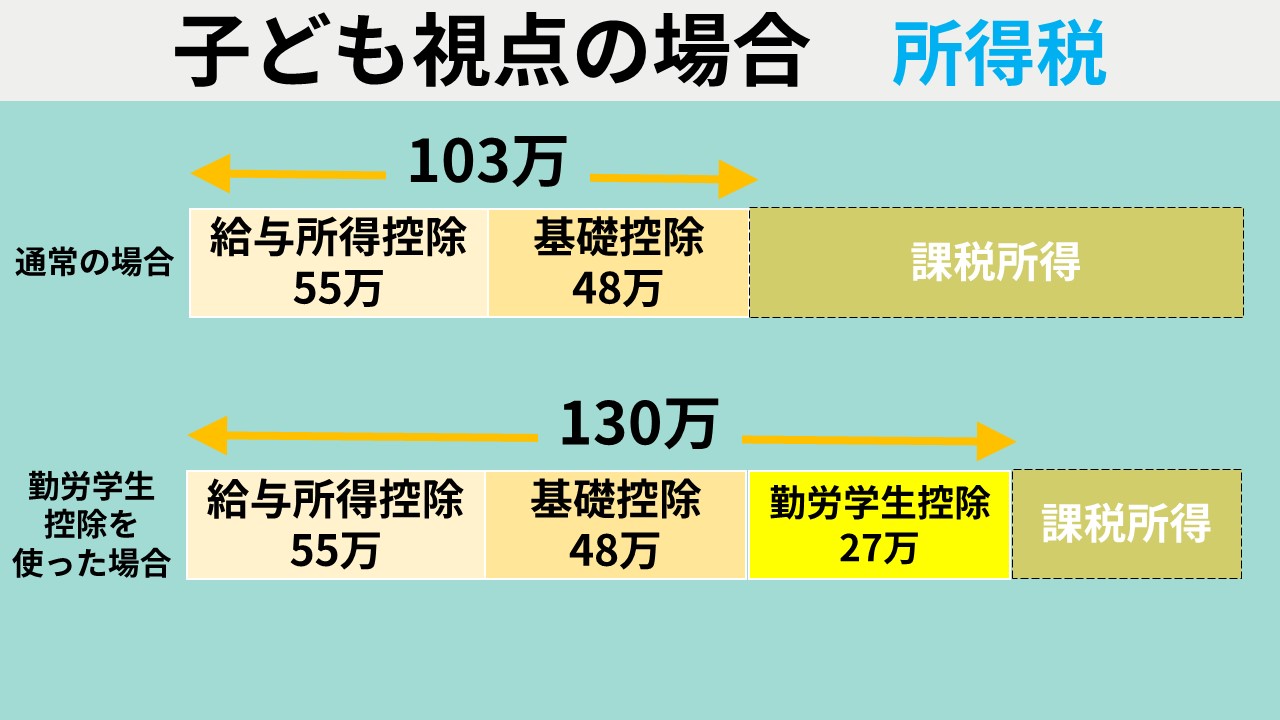
しかし、学生の給与収入が1円でも103万円(基礎控除+給与所得控除の合算枠)を超えると、特定扶養控除の権利が完全に消失します。段階的に控除額が減る配偶者特別控除とは異なり、扶養控除は「全額適用か、ゼロか」のオール・オア・ナッシングです。
親の年収別に試算した、扶養から外れた際の「親の税金増える金額」の目安は次の通りです。
- 親の年収500万円の場合:所得税(税率10%)6.3万円増 + 住民税(税率10%)4.5万円増 = 約10.8万円の負担増
- 親の年収700万円の場合:所得税(税率20%)12.6万円増 + 住民税(税率10%)4.5万円増 = 約17.1万円の負担増
- 親の年収900万円の場合:所得税(税率23%)14.49万円増 + 住民税(税率10%)4.5万円増 = 約19万円の負担増
学生が「今月シフトを頑張って年間104万円稼いだ」場合、学生が得たプラス収入はわずか1万円にすぎません。それに対して、親の給料からは翌年の税金として10万〜17万円以上が天引きで差し引かれます。結果として、世帯全体の手取りが約10万〜16万円もマイナスになる「手取り逆転現象」が容赦なく発生します。

「勤労学生控除を使えば安心」は大誤解?学生バイト所得税住民税の落とし穴
アルバイト先の店長や大学の友人から「勤労学生控除を申請すれば、130万円(または制度改正枠)まで税金がかからないから大丈夫」とアドバイスされ、安心してしまう学生が後を絶ちません。しかし、これこそが毎年数多くの家庭でトラブルを生む「最大の罠」です。
勤労学生控除とは、一定の所得以下の学生自身に対して、所得税の控除枠を上乗せする制度です。確かにこれを適用すれば、学生本人の所得税は非課税枠が広がるため、本人名義の所得税は発生しません。しかし、この制度が守ってくれるのは「本人の税金」だけであり、「親の特定扶養控除」を守る盾には一切なりません。
さらに見落としがちなのが住民税の課税ラインです。所得税のボーダーが103万円であるのに対し、住民税は自治体によって年収93万〜100万円を超えた時点で均等割・所得割が課税され始めます。「学生バイト所得税住民税」の仕組みを正しく理解していないと、所得税はゼロでも初夏に数千円から数万円の住民税納付書が自宅に届き、慌てることになります。
関係省庁や税務当局の広報資料でも周知されている通り、本人の非課税措置と親の扶養判定は全く別の法体系で審査されます。「自分が無税だから親も大丈夫」という思い込みは今すぐ捨てるべきです。
【年収別】学生バイト手取りシミュレーション|103万・130万・150万の壁を徹底比較
アルバイト収入が増えるにつれて、学生本人および親の家計にどのような変化が生じるのか。主要な年収ラインごとの影響を一覧表で比較・整理しました。
| アルバイト年収 | 学生本人の税金・社会保険 | 親への税金影響(特定扶養) | 世帯の手取り評価 |
|---|---|---|---|
| 〜103万円以下 | 所得税ゼロ(住民税が一部発生する場合あり) | 特定扶養控除(63万円)満額適用・増税なし | 最もリスクが低く世帯効率が高い |
| 103万超〜129万円 | 勤労学生控除で所得税は抑えられる | 扶養控除が完全消失(親の税金が10万〜17万円増) | 大赤字ゾーン(世帯手取りが大幅減) |
| 130万〜159万円 | 本人が健康保険・国民年金へ加入(年間約15万〜20万円負担) | 扶養控除なし(勤務先の家族手当も喪失リスク) | 第2の落とし穴(130万の壁社会保険) |
| 160万円以上〜 | 税・社会保険料を自前でフル負担 | 扶養外(完全に経済的自立の領域) | 稼ぎ切ることで世帯全体の目減りを相殺可能 |
表から明らかなように、最も避けるべきは「103万円をわずかに超えて120万円台で着地する働き方」です。学生本人の手取りは数万円しか増えないにもかかわらず、親の手取りが10万円以上削られ、一家全体で数十万円の損失を被ります。
さらに年収130万円を超えると「130万の壁社会保険」が立ちはだかります。親の健康保険の被扶養者から除外され、学生自身が国民健康保険や国民年金(または勤務先の社会保険)に自費加入しなければなりません。この保険料負担が年間約15万〜20万円に達するため、稼ぐのであれば中途半端に止めず、160万円〜180万円以上までシフトを増やさなければ割に合いません。

【実態検証】「103万超えてもバレない」は都市伝説?税務署と役所が捕捉する仕組み
ネットの掲示板やSNSでは「手渡しのバイトならバレない」「掛け持ちして別のバイト先に分ければ103万円超えても大丈夫」といった危険な書き込みが散見されます。しかし、現代の税務行政において「バイト代の申告漏れがバレない」ということは絶対にあり得ません。
自治体と税務署が収入を完璧に捕捉するカラクリは、事業者に義務付けられている「給与支払報告書」にあります。企業や飲食店などの雇用主は、給与を支払った翌年1月末までに、従業員が居住する市区町村へ給与支払報告書を提出します。これは銀行振込か現金手渡しかに関係なく法律上の義務です。
役所の税務課では、マイナンバーや氏名・生年月日に基づき、送られてきたすべての給与データを名寄せ処理します。A店で80万円、B店で30万円稼いでいれば、役所のコンピューター上で瞬時に「合計110万円」と合算されます。
知恵袋やSNSには、次のようなリアルな後悔の証言が溢れています。
「現金手渡しの居酒屋だったから大丈夫だと思っていたら、翌年の秋に父親の会社から税金の追徴通知が届いた。親父から『お前のせいで給料から15万円引かれたぞ』と激怒され、親子の会話が半年間途絶えた」(都内私立大3年生の告白手記より)
発覚のタイミングは、バイトをした翌年の5月〜6月頃です。市区町村から親の勤務先へ「特別徴収税額決定通知書」が届き、会社の人事労務担当者から「お子さんの収入が扶養枠を超えているため、扶養控除を外して過去に遡り追徴課税します」と告げられます。親に対して秘密にしておくことは物理的に不可能です。
2026年税制改正103万の議論動向と学生が直面する新基準
2024年秋以降、いわゆる「年収の壁」を巡る政治的議論が活発化し、非課税枠の引き上げ(178万円への引き上げ議論や、学生の扶養控除枠を136万円・159万円等へ見直す構想など)が注目を集めています。しかし、報道の見出しだけを見て「もう103万円を気にせず稼いでいいんだ」と早合点するのは極めて危険です。
「2026年税制改正103万」を巡る法整備や自治体システムへの反映にはタイムラグが存在します。また、所得税の枠組みが見直されたとしても、社会保険の加入基準(従業員規模に応じた週20時間以上・月額8.8万円超の基準や年収130万円基準)が同時に撤廃されるわけではありません。
国税庁や総務省が公表する最新の確定ルールを常に確認し、現行の運用基準がどこにあるのかを自治体の窓口や大学の学生支援課で確かめる姿勢が求められます。「ニュースで壁が上がると言っていたから」という曖昧な根拠でシフトを詰め込むのは致命的な判断ミスを招きます。
【プロの結論】家族社会学の視点から見出すべき教訓と判断基準
学生のアルバイト問題を単なる「税金の計算ミス」として片付けることはできません。根底にあるのは、親と子の間における「経済的コミュニケーションの断絶」です。
日本の家庭環境では、金銭に関する話題をタブー視する傾向がいまだに根強く残っています。学生側は「親に迷惑をかけたくないから自分で稼ぎたい」という自立心からバイトに励み、親側は「いくら稼いでいるのか」を子どものプライバシーとして踏み込まずに放置してしまう。このすれ違いが、結果として世帯手取りの急減という最悪の結末を引き起こします。
健全な親子関係と家計を守るためには、お互いの経済的境界線(心理的バウンダリー)を明確にし、次のような基準で働き方を選択することが鉄則です。
- 103万円以下に抑えるべき人:授業や研究が忙しく、年間のバイト時間が限られている学生。親が勤務先から手厚い扶養手当(家族手当)を受け取っている世帯。
- 160万円以上を稼ぎ切るべき人:生活費や学費の大部分を自力で賄う覚悟があり、週30時間以上のシフトを安定してこなせるタフな学生。将来の経済的完全自立を見据えて社会保険料の自己負担を受け入れられる環境。
- 絶対に避けるべき人:目標金額を決めずに何となくシフトに入り、104万〜125万円前後で着地してしまう無計画な働き方。
年末調整学生バイト書き方と103万を超えてしまったときの緊急対処法
秋から冬にかけてバイト先から配布される「給与所得者の扶養控除等(異動)申告書」の書き方ひとつで、その後の手続きや課税関係は大きく変わります。年末調整を正しく乗り切るための手順を整理します。
まず、年間収入が103万円以下に収まる見込みの場合は、特段の控除欄にチェックを入れず、基本情報のみを記入して提出します。これによりバイト先で源泉徴収されていた所得税が12月の給与で全額還付されます。
もし年収が103万円を超え、勤労学生控除を利用する場合は、申告書内の「勤労学生」欄にチェックを入れ、通学している学校名、入学年月日、見込み所得額を正確に記入します。学校教育法に規定された大学・短大・高専・認可専門学校の学生であることが条件となるため、必要に応じて学生証のコピーや在学証明書を添付します。
万が一、12月のシフト終了時点で計算違いが判明し、103万円をオーバーしてしまった場合は、以下の手順で迅速に対処してください。
- 即座に親へ事実を報告する:隠すことは100%不可能です。親が会社の年末調整で「扶養親族」から学生の名前を外せるよう、12月上旬までに年間概算給与額を伝えてください。親が会社で修正申告できれば、翌年の追徴課税による職場での気まずさを回避できます。
- 源泉徴収票をすべてのバイト先から回収する:年明け1月に各バイト先から発行される源泉徴収票を手元に揃えます。
- 2月16日〜3月15日の確定申告を行う:2箇所以上で掛け持ちしている場合や、勤労学生控除の適用漏れがある場合、国税庁の「確定申告書作成コーナー」からスマホで確定申告を行います。納めすぎた税金があれば還付され、不足があれば追納して手続きを適法に完了させます。
【103万超えたら 学生】に関するよくある質問(FAQ)
Q1:103万円をわずか数千円だけ超えてしまった場合でも、親の税金は上がりますか?
A1:残念ながら上がります。税法上の扶養控除には端数免除の規定がありません。年間給与が103万1,000円であっても特定扶養控除(63万円)は完全に適用外となり、親の税金は年収に応じて約10万〜17万円跳ね上がります。年末のシフト調整で超えそうな場合は、店長に事情を説明して出勤日数を調整することをおすすめします。
Q2:アルバイト先から支給される交通費(通勤手当)は103万円の計算に含まれますか?
A2:原則として含まれません。電車やバスなどの公共交通機関を利用した通勤手当は、月額15万円まで非課税所得として扱われます。そのため、給与明細の「総支給額」から「通勤手当」を差し引いた基本給+各種手当(残業代など)の合計が103万円以下であれば問題ありません。ただし、給与明細上で「交通費込みの時給」として一括支給されている場合は課税対象に含まれてしまうケースがあるため、明細書の記載区分を確認してください。
Q3:2つのアルバイトを掛け持ちしている場合、それぞれの会社で103万円未満なら扶養内でいられますか?
A3:いられません。税金や扶養の計算は「すべてのアルバイト先から得た給与の総合算額」で判定されます。例えばA社で60万円、B社で50万円稼いだ場合、合計年収は110万円となり、103万円の壁を突破した扱いになります。各社から自治体へ給与支払報告書が提出されるため、合算を回避することは不可能です。
まとめ:2026年の制度変化を見据え賢く手取りを最大化しよう
アルバイトで一生懸命に働くことは尊い経験ですが、税金や社会保険の仕組みを知らないまま無計画に働くと、家庭全体で十数万円単位の資産を失う結果になりかねません。
学生のバイト代が103万円を超えたときに生じる最大のリスクは、自分への課税ではなく「特定扶養控除の喪失による親の税金急増」です。この事実は勤労学生控除を使っても防ぐことができません。年収103万円、130万円という境界線の意味を正確に把握し、事前に家族とオープンに話し合いながら、賢く手取りを守る働き方を実践してください。 (出典: 103万超えたら 学生(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
