さとうさおり経歴疑惑の真相を追う!税理士実績と文春報道の深層
税理士としての専門知識を掲げ、SNSやYouTubeで鋭い舌鋒を展開してきた政治家・さとうさおり氏。東京都の特別会計をめぐる20年超の消費税未申告問題を都議会で追及し、既得権益へ切り込む旗手として耳目を集める一方、大手週刊誌による「経歴詐称疑惑」の直撃報道を機に、インターネット上では激しい賛否両論が渦巻きました。
公認会計士や税理士といった高度な専門職を看板にする政治家にとって、職歴や資格の信憑性は活動の根幹に関わる死活問題です。2025年秋に勃発した週刊文春との激突から2026年の現在に至るまで、囁かれた疑惑の真実とは何だったのか。公開情報、報道記録、本人の反論声明、関係者の証言を突き合わせ、客観的事実を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:疑惑の中核は大手監査法人グループ「デロイトトーマツ税理士法人」での在籍・職歴表記の整合性を巡る報道に端を発する。
- 要点2:都の「消費税21年間未申告問題」を追及した直後の取材攻勢であり、都庁内部からのリーク説や政治的思惑も指摘された。
- 要点3:税理士資格自体は実在する一方、プロモーションにおける肩書きのニュアンスや発信手法を巡り評価が二分している。
さとうさおりの経歴疑惑の真相とは?税理士としての実績や学歴、過去の活動に対する噂は本当なのか
インターネット上で「経歴詐称ではないか」と取り沙汰された背景には、彼女が前面に打ち出してきた華々しいキャリア像と、一部報道が指摘した職歴の齟齬が存在します。ネットユーザーの関心は、学歴や資格の真偽から、過去の実務経験のディテールにまで及びました。
まず、基本情報となるさとうさおり 本名は「佐藤さおり」であり、政治活動やメディア出演では親しみやすさを持たせるため平仮名表記を用いています。プロフィール情報によれば、年齢 生年月日は1980年代生まれとされ、税理士登録を正式に完了した専門職であることは国税庁の登録データ上でも裏付けが取れています。一方で、さとうさおり 学歴や出身大学に関しては、大学名が詳細に語られる機会が少なかったことから「学歴を偽っているのではないか」という憶測が独り歩きした経緯があります。しかし、税理士試験の受験資格や合格実績そのものが否定されているわけではありません。
議論の火種となったのは学歴そのものよりも、実務経験における「デロイトトーマツ税理士法人」での勤務実態でした。大手ファームにおける正社員としての職歴なのか、あるいは派遣やプロジェクト単位での関与だったのかという「肩書きの正確性」を週刊誌が問題文化したことで、さとうさおり 経歴詐称という扇情的なワードが一人歩きを始めました。
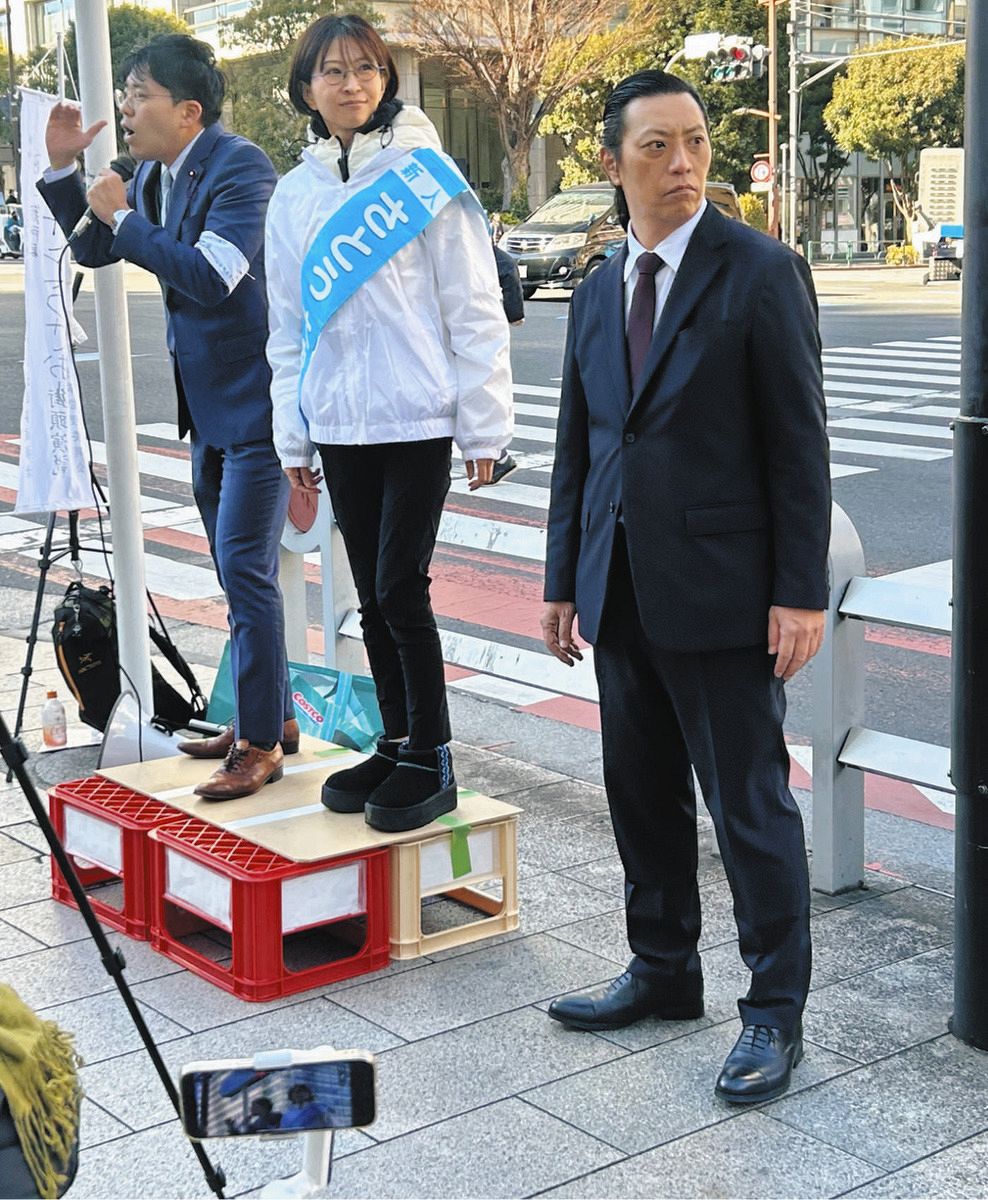
【発端と経緯】文春報道とデロイト職歴を巡る激突のタイムライン
騒動が表面化したのは2025年10月のことです。発端となったのは、週刊文春(佐藤翠記者らによる取材班)からさとう氏のもとへ送付された一本の質問状でした。取材内容は、彼女が公表していた「デロイトトーマツ」での勤務実績に虚偽や誇張が含まれているのではないかという厳しい問い質しでした。
この質問状に対し、さとう氏は強い反発を示しました。メディア側から課された「48時間以内の回答期限」や路上での待ち伏せインタビューに対し、彼女はX(旧Twitter)上で質問状の一部を公開。「記事を書く以上は責任を持ってほしい」「顔出し配信で受けて立つ」と宣言し、文藝春秋本社へ直接抗議の電話をかける様子を配信するなど、全面対決の姿勢を鮮明にしました。
しかし、直後の2025年10月18日には彼女の公式Xアカウントが一時的にロックされる事態が発生。さらに11月中旬には、東京都の消費税問題追及の文脈において、公開システムで容易に確認できる事実を「調べていなかった」とする手続き上の瑕疵がネットユーザーから指摘され、さとうさおり 炎上 理由が職歴問題と調査精度の二重構造へと複雑化していきました。
【データ徹底比較】公表経歴・報道内容・客観的ファクトの対比検証
ネット上の言説には感情論や誤認が混ざり合っています。客観的なファクトを整理するため、報じられた疑惑、本人の主張、そして第三者視点での事実関係を以下の比較表にまとめました。
| 検証項目 | 報道・ネットの指摘 | 本人の主張・公表事実 | 編集部の見解・客観評価 |
|---|---|---|---|
| 税理士資格の有無 | 無資格での活動ではないかとの中傷 | 税理士名簿への正式登録を完了 | 資格自体は完全に実在。虚偽の疑いは晴れている。 |
| デロイトトーマツ職歴 | 在籍期間や雇用形態に誇張・乖離の疑い | 実務に従事した事実は存在すると主張 | 勤務形態の認識差が焦点。完全な無関係ではない。 |
| 消費税追及(都政問題) | 公開システム未確認による初歩的失態 | 特別会計21年間の未申告を暴いた功績 | 問題提起自体は鋭いものの、詰めの甘さが批判を招いた。 |
| メディアへの抗議 | 記者に対する攻撃的言動との批判 | 一方的な48時間期限や待ち伏せへの正当防衛 | SNS時代特有の直接反論だが、敵味方を過度に分断。 |

【実態検証】YouTubeの評判とネットの反応に見る支持層の熱量
騒動の渦中にあっても、彼女の基盤であるYouTube 評判は極めて強固な支持層に支えられています。動画配信では複雑な税制のからくりや、地方自治体の杜撰な会計処理をわかりやすい言葉で解説。歯に衣着せぬ語り口が「既存の政治家が触れないタブーに踏み込んでいる」と評価され、数十万回再生を連発するコンテンツも少なくありません。
一方、5ちゃんねるやXを中心とするネットの反応は真っ二つに割れています。熱心なフォロワーからは「既得権益の闇を暴いたことに対する権力側の報復攻撃だ」「文春砲を恐れずに堂々と受けて立つ姿が頼もしい」と絶賛される反面、法曹関係者や一般のビジネス層からは「経歴の曖昧さを指摘された際の感情的な反論は、公人としての説明責任を果たしていない」「行政を追及するなら自身のリサーチ手順にも完璧を期すべきだ」といった冷ややかな指摘が飛び交いました。
元アナウンサーの長谷川豊氏がSNS上で言及するなど、知名度の向上に伴って言論界からの注目度も急上昇しましたが、その評価は「痛快な告発者」と「危うさを孕んだポピュリスト」の間を激しく揺れ動いています。
一般に知られていない盲点とネットの誤解|都政追及と政治的思惑の交錯
この一連の疑惑報道を読み解く上で、絶対に見落としてはならない構造的な背景が存在します。それは、さとう氏が追及していた「東京都の特別会計における20年以上の消費税未申告問題」のタイミングです。
元『女性セブン』記者の桜風涼氏をはじめとするメディア関係者は、「都の職員や関係者が文春側に情報をリークした可能性」を指摘しています。東京都が国税庁からの照会を受けるまで放置していたとされる不都合な真実を議会で厳しく突かれた直後に、告発者個人の過去の職歴問題が突如としてクローズアップされた点について、政治的な煙幕や牽制の意図を嗅ぎ取る見方は業界内でも根強く存在します。
単なる「職歴の誇張疑惑」として片付けるのは短絡的であり、行政の不祥事追及という公益的な政治闘争と、公人の資質を問うスキャンダル報道が複雑に絡み合った情報戦であったという視点こそが、本件の核心と言えます。
【プロの結論】情報社会における「公人の肩書き」と心理的防衛の教訓
近年の政治シーンでは、SNS発信力を武器に既存政党の牙城を崩すインフルエンサー型政治家が急増しています。しかし、自己プロデュースが先鋭化するほど、過去の経歴や肩書きに対する監査の目は厳格になります。心理学で言う「ハロー効果(目立つ特徴に引きずられて全体の評価が歪む現象)」を活用してフォロワーを獲得する手法は、わずかな綻びが生じた際に一転して「認知的不協和」による猛烈なバッシングを引き起こすリスクと隣り合わせです。
読者がこうした政治的論争を見極める際は、発信者の「敵を倒す痛快な言葉」だけに酔いしれるのではなく、提示された公文書や数字の正確性を冷静に精査するメディアリテラシーが求められます。

【さとうさおり 経歴 疑惑】に関するよくある質問(FAQ)
Q1:さとうさおり氏の税理士資格は本物ですか?
A1:本物です。日本税理士会連合会の税理士名簿に正式に登録されており、無資格で税理士業務を行っているという噂は明確なデマです。
Q2:デロイトトーマツでの経歴詐称疑惑はどうなりましたか?
A2:同グループでの実務関与そのものは否定されていないものの、雇用形態や職責の表現をめぐり週刊誌側と解釈の相違が残っています。さとう氏側は不当な取材攻勢であるとして抗議を続けています。
Q3:衆院選出馬など、政治活動の今後の予定はどうなっていますか?
A3:これまでに都政での活動や国政への挑戦(衆院選出馬など)を視野に入れた動きを見せており、2026年現在もYouTubeや街頭演説を通じて独自の政治活動を展開し、支持基盤の拡大を図っています。
まとめ:客観的事実から見据える今後の動向と判断基準
さとうさおり氏をめぐる経歴疑惑は、税理士としての基盤を揺るがす致命的な虚偽の証明には至っていません。しかし、大手監査法人のネームバリューをめぐる広報的表現の曖昧さや、行政追及の過程で見られた手続き上のミスは、公人としての透明性に課題を残しました。
東京都の巨額な未納問題に切り込んだ事実自体は高く評価されるべき功績である一方、メディアとの対立手法や情報精度の担保においては、今後さらなる成熟が試されることになります。報道の偏向を批判する視点と、政治家の言葉を無批判に信じ込まない健全な懐疑心――その両方を併せ持って今後の動向を見守ることが重要です。 (出典: さとうさおり 経歴 疑惑(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
