小室哲哉の現在の年収は?全盛期30億からの転落と借金完済の真相
1990年代、数々のミリオンセラーを連発して社会現象を巻き起こし、日本の音楽シーンの頂点に君臨した音楽プロデューサー・小室哲哉氏。しかし、その輝かしい栄光の裏で、巨額の負債や著作権トラブルによる逮捕劇、そして引退宣言と復帰など、幾多の波乱万丈を経験してきました。
2026年を迎えた現在、TM NETWORKの活動や劇伴音楽、さらには国内外の大規模イベントへの出演など、第一線で再び精力的な創作活動を続けています。かつて高額納税者番付の常連として年収数十億円を記録したカリスマは、現在どのような経済状況にあり、どれほどの収入を得ているのでしょうか。本稿では、公開データや関係者の証言、音楽ビジネスの収益構造をもとに、小室哲哉氏の現在の年収、全盛期の莫大な印税、そして借金完済の経緯まで徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 現在の年収水準:TM NETWORKの大型ツアー、映画・アニメ劇伴、カラオケ印税の復活により、推定年収は1億円〜1億5,000万円規模を維持しているとみられる。
- 全盛期との格差:1996〜1997年のピーク時には公称年収20億円超(実質30億円以上)、最高月収数億円を誇ったが、過剰な投資と莫大な生活コストで資金繰りが破綻した過去を持つ。
- 借金完済と資産状況:2008年の著作権譲渡トラブルに伴う巨額負債はエイベックス松浦氏らの支援と地道な音楽活動で完済済みであり、現在は堅実なストック型収益基盤を再構築している。
【2026年最新】小室哲哉の現在年収は推定1億円超?復帰後の収益構造
結論から言えば、2026年最新動向を総合的に分析すると、小室哲哉氏の現在の年間収入はおよそ1億円から1億5,000万円前後に達していると推計されます。かつての全盛期のような数十億円規模には届かないものの、一般的なクリエイターとしては破格のトップクラスの数値を誇っています。
この数字を裏付けているのが、近年の目覚ましい活動実績です。2023年公開の『劇場版シティーハンター 天使の涙(エンジェルダスト)』オープニングテーマをはじめ、2024年に世界配信されたNetflix実写映画『シティーハンター』の主題歌および劇伴音楽を担当。往年のファンのみならず、世界的な配信プラットフォームを通じてグローバルなリスナーへリーチを拡大しました。さらに2024年7月にはフランス・パリで開催された「Japan Expo」に招聘され、現地で圧巻のパフォーマンスを披露するなど、国際的な評価も再燃しています。
一時報道された「引退による無収入状態」から完全復活を果たした背景には、ライブ興行、劇伴制作、そして過去の膨大なレガシーが生み出し続ける権利収入が複雑に絡み合った、極めて安定的なポートフォリオの再構築があります。

全盛期の小室ブームと莫大な印税|最高年収30億円超の金銭感覚
現在の堅実な収益構造を理解するうえで、避けて通れないのが1990年代中盤から後半にかけての「小室ブーム」における常軌を逸したマネー事情です。
当時の小室氏は、安室奈美恵、華原朋美、globe、trfなど、プロデュースするアーティストが軒並みダブルミリオン、トリプルミリオンを連発。CDが爆発的に売れた時代背景も手伝い、1996年および1997年の高額納税者番付(長者番付)では、全国民を対象とした総合ランキングで2年連続トップクラスに君臨しました。当時の公表所得は約20億円から23億円でしたが、経費計上前や法人名義の売上を含めれば、全盛期の印税額は年間30億円を超えていたとされます。
当時の特番インタビューや自著・手記で語られたエピソードは、まさに桁違いでした。当時の最高月収について、本人がテレビ番組などで「月に数億円が普通に口座へ振り込まれていた」と回顧しています。プライベートジェットでの移動、ロサンゼルスやバリ島など世界各地に建設した超高級レコーディングスタジオ、高級外車の衝動買いなど、資金は際限なく投じられました。しかし、この時代の「異常な成功体験」と、制作費を青天井で使い続けるライフスタイルが、後の暗転へとつながる序曲となってしまいます。
【データ比較】全盛期vs現在の収支バランスと印税ポートフォリオ
小室哲哉氏の「全盛期(1996〜1998年頃)」と「現在(2025〜2026年)」の金銭事情を多角的に比較すると、その収益構造と生活設計には劇的な変化が見られます。音楽業界の商慣習と公開データをもとに作成した比較が以下の通りです。
| 項目 | 全盛期(1996〜1998年) | 現在(2025〜2026年) | 編集部の分析・評価 |
|---|---|---|---|
| 推定年収規模 | 約20億〜30億円超 | 約1億〜1億5,000万円 | 全盛期の20分の1程度だが、クリエイターとして盤石な億超えを維持。 |
| 最大収入源 | CD売上印税・プロデュース契約金 | ライブ興行・劇伴提供料・カラオケ印税 | フィジカルCDからライブ体験と二次利用印税へシフト。 |
| 主な支出構造 | 海外スタジオ維持・豪遊・スタッフ経費 | 制作機材・活動拠点維持費・生活費 | 無駄な資産管理負担を削ぎ落とし、身軽な制作環境へ移行。 |
| 著作権の帰属状況 | 自身が主導する法人・原盤会社が保有 | 音楽出版社・エイベックス等へ信託管理 | 権利関係が法的に整理され、未払いや係争リスクが解消。 |
| 負債状況 | なし(のちのアジア進出失敗で急膨張) | 過去の負債は事実上完済 | 借金返済という重圧から解放され、純粋な創作に集中可能。 |
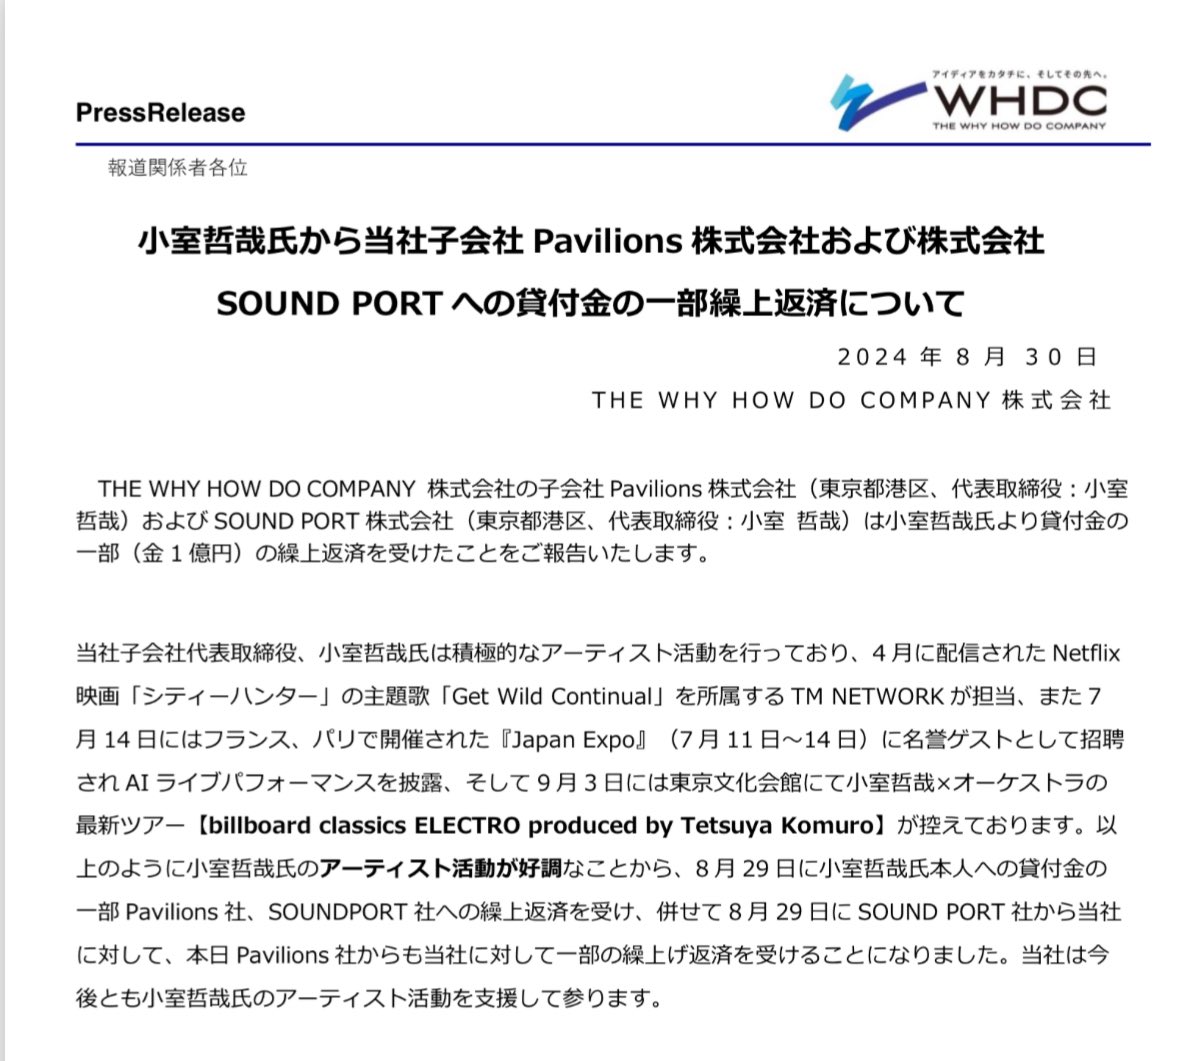
巨額負債と著作権譲渡トラブルの真相|5億円詐欺事件と借金完済の裏側
小室氏の金銭史において最大の暗転となったのが、2008年11月に起きた「著作権二重譲渡詐欺事件」でした。この事件の本質は、単なる犯罪行為という枠組みを超え、急激な音楽バブルの崩壊と複雑化しすぎた著作権ビジネスの罠にありました。
発端は1990年代末、香港に拠点を置く「Rojam Entertainment」を設立し、アジア市場へ進出したことに端を発します。多額の資本を投じたものの、アジア通貨危機の直撃や海賊版の横行により巨額の赤字を計上。さらに国内CD市場の縮小、元妻への莫大な慰謝料支払いなどが重なり、小室氏の個人負債および関連債務は一時期10億円以上にまで膨れ上がっていました。
追いつめられた小室氏は、自身が作曲した全806曲の著作権を投資家に10億円で売却する契約を結び、手付金として5億円を受け取りました。しかし、実際にはそれらの楽曲の著作権の多くは音楽出版社などの管理下にあり、小室氏個人が自由に売買できる状態ではありませんでした。この権利移転が不可能であることが発覚し、詐欺容疑で大阪地検特捜部に逮捕される事態に至ったのです。
この絶望的な局面を救ったのが、長年ビジネスパートナーであったエイベックスの松浦勝人社長(現会長)でした。松浦氏がポケットマネー等を含めて被害者への解決金および利息分を含む約6億5,000万円を立替払いしたことで示談が成立。2009年5月、大阪地裁は懲役3年・執行猶予5年の有罪判決を下しました。
その後、小室氏はエイベックス専属の作家として音楽プロデューサー復帰を果たし、得られる印税やギャランティの大半を立替金の返済に充てる過酷な生活に入りました。報道各社および関係者の証言によると、復帰後の徹底した楽曲提供とライブ活動を通じて、この巨額の立替金はすでに完済されたと伝えられています。泥沼の債務から這い上がり、信用と権利関係をゼロから再構築したプロセスは、芸能・音楽史においても極めて稀有な事例です。
【実態検証】現在の主な収入源4選|カラオケ印税からTM NETWORKライブまで
借金を完済し、再スタートを切った小室哲哉氏。現在得ている年間1億円以上の収入は、具体的にどのようなポートフォリオで成り立っているのでしょうか。音楽業界の実態から読み解く主な収益源は以下の4点です。
1. カラオケ印税・放送二次使用料(年間数千万円規模)
「Get Wild」「CAN YOU CELEBRATE?」「DEPARTURES」「恋しさと せつなさと 心強さと」など、小室氏が手掛けた楽曲は現在も日本のカラオケ定番曲として毎晩歌われ続けています。カラオケ印税の仕組みは、店舗がJASRAC(日本音楽著作権協会)へ支払う包括契約料などから、楽曲の歌唱実績データに応じて作詞者・作曲者へ分配される構造です。小室氏クラスのモンスターカタログを持つクリエイターであれば、特別なプロモーションを行わなくても、カラオケ印税とテレビ・ラジオ等の放送二次使用料だけで年間3,000万〜5,000万円前後の不労所得的ベースが生み出され続けています。
2. TM NETWORKの大型ライブギャラとグッズ展開
デビュー40周年プロジェクトを展開したTM NETWORKのライブ収益は、極めて大きなウェイトを占めています。アリーナクラスのチケットは即日完売が相次ぎ、1本あたりの興行規模は数億円に上ります。ライブ出演料としてのTM NETWORK ライブギャラはもちろん、ツアーパンフレットや限定グッズ、ライブBlu-ray/DVDのロイヤリティは、アーティスト本人への直接的な実入りが大きい収益源です。
3. アニメ・映画・CMの劇伴および楽曲提供プロデュース料
劇伴(劇中音楽)の制作は、作品の規模に応じて楽曲提供 プロデュース料として百万円単位から数千万円の制作ギャランティが発生します。さらに、作品が世界配信されたり地上波放送されたりするたびに演奏権・複製権の使用料が継続的に発生するため、近年の『シティーハンター』シリーズのような大型案件は長期にわたるドル箱となります。
4. サブスクリプション(ストリーミング)再生印税
SpotifyやApple Musicといった定額制ストリーミングサービスの普及により、1990年代のJ-POPが「シティポップ」ブームやレトロリバイバルとして国内外で再評価されています。1再生あたりの分配単価は0.数円と微小ですが、数億回単位で再生される膨大なカタログを保持しているため、安定した月次キャッシュフローを押し上げています。

一般に知られていない盲点とネットの誤解
ネット上の掲示板やSNSでは、小室哲哉氏の金銭事情について今なおいくつかの根強い誤解が見受けられます。現場の事実関係に基づき、代表的な2つの誤解を正します。
第1の誤解は、「逮捕時に全著作権を没収され、今は1円も印税が入らない」という言説です。これは完全な誤りです。事件当時に問題となったのは「著作権の権利移転の契約不履行」であり、裁判と示談を経て、JASRAC等に信託されている正当な音楽著作権(作詞・作曲の権利)まで国家や債権者に奪われたわけではありません。作詞者・作曲者として受領する正当な著作権使用料は、法的手続きを経て整理された後、現在も本人へ適正に分配されています。
第2の誤解は、「エイベックスの契約金だけで一生贅沢に暮らせる」という見方です。1990年代当時、確かに数億円から数十億円規模のエイベックス 契約金が動いたのは事実ですが、それは莫大な制作スタジオの維持や現地スタッフの人件費、プロモーション費用として瞬く間に消化されました。音楽ビジネスにおける契約金は「純粋な給与」ではなく「制作原価を含む前払い金」の性質が強いため、ヒットが出続けない限り一気にキャッシュアウトするリスクを孕んでいたのです。
【プロの結論】クリエイターが抱える「栄光と転落」の心理的・構造的教訓
小室哲哉氏の半生と経済的浮沈は、エンターテインメント業界のみならず、現代のクリエイターエコノミーで成功を目指すすべての個人にとって重大な教訓を投げかけています。
社会心理学的な観点から見れば、かつての小室氏の転落は「心理的インフレ」と「心理的バウンダリー(境界線)の喪失」が引き起こした構造的悲劇といえます。急激に莫大な富を手にした人間は、支出水準を際限なく引き上げてしまい、収入が減少した局面でも生活レベルやビジネスの投資規模を落とすことが心理的に極めて困難になります。さらに、自身の周りに群がる取り巻きや利害関係者との間に健全な境界線を引けず、クリエイティブと資金管理の双方を抱え込んだ結果、致命的な判断ミスを招いてしまいました。
しかし、小室氏が真に卓越していたのは、「無一文」に等しいどん底に落ちた後、自らのコアスキルであるメロディーメイクの才能だけに回帰したことです。プライドを捨て、鍵盤の前に座り直して1曲ずつ納品し続けた誠実さが、完済と復活という奇跡を手繰り寄せました。
- 向いている人(学ぶべき人):自分の絶対的なスキル(コアバリュー)を信じ、挫折しても手を動かし続けられる人。ストックビジネス(著作権・権利収入)の長期的な価値を理解し、誠実に信用を取り戻す覚悟がある人。
- 慎重になるべき人(反面教師にすべき点):一時的なバブルの売上を「永続するもの」と錯覚し、生活水準や固定費を青天井に拡大してしまう人。法的な権利処理やキャッシュフロー管理を専門家に任せず、ずさんなまま突っ走ってしまう人。
【小室哲哉 収入】に関するよくある質問(FAQ)
Q1:小室哲哉の現在の総資産はどのくらいありますか?
A1:公表された資産台帳はありませんが、過去の巨額債務の返済や税金納付、離婚に伴う財産分与を経ているため、全盛期のような数十億〜数百億円の金融資産を保有しているわけではありません。ただし、借金を完済したうえで年間1億円超の収益を安定して稼ぎ出していることから、不動産や金融資産を含めた現在の純資産は数億円規模を健全に維持していると推測されます。
Q2:一時期「引退宣言」をしましたが、なぜ復帰したのですか?
A2:2018年1月に週刊誌報道や家庭の事情、自身の創作活動の限界を理由に引退を表明しました。しかし、乃木坂46への楽曲提供(「Route 246」)を契機に、秋元康氏をはじめとする業界関係者や多くのファンから熱烈なラブコールを受けました。「音楽を完全に捨てることはできない」という本人の強い創作意欲と、時代を超えて求められる楽曲の需要が合致し、2020年以降段階的に活動を再開しました。
Q3:globeや安室奈美恵の楽曲印税は、今でも小室哲哉に入っていますか?
A3:はい、作詞者・作曲者としての「著作権印税」は現在も支払われています。ただし、アーティスト本人が受け取る「歌唱印税」や、レコード会社が持つ「原盤権」からの配当とは区分が異なります。小室氏が作詞または作曲クレジットに名を連ねている限り、それらの楽曲がストリーミングで再生されたり、テレビ等で使用されたりするたびに、規定の料率で印税が分配され続けています。
まとめ:波乱万丈を越えて輝く希代のメロディーメーカー
全盛期には年収30億円超を稼ぎ出し、頂点から一転して巨額負債と法的手続きの渦中に沈んだ小室哲哉氏。その波乱に満ちた足跡は、日本の音楽ビジネスの光と影を一身に背負ったドラマそのものでした。
2026年現在の小室氏は、過去の過剰な資産や虚飾を削ぎ落とし、推定年収1億円超という確固たるポジションを保ちながら、純粋な音楽家としての充実期を迎えています。時代がCDから配信、そしてAIへと移り変わろうとも、彼が紡ぎ出した珠玉のメロディーは今なお色褪せず、人々の心とカラオケの画面で鳴り響いています。失敗と再起を経験した天才が、今後どのような音を世界へ届けてくれるのか、その動向から引き続き目が離せません。 (出典: 小室哲哉 収入(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
