ICOCAアプリとカードはどっち?移行の落とし穴と2026年賢い使い分け
JR西日本の看板交通系ICカードとして長年親しまれてきたICOCA。スマートフォンで完結する「モバイルICOCA」の普及が急速に進み、通勤や買い物の現場ではカード型からスマホへの切り替えを検討する利用者が後を絶ちません。券売機に並ぶことなく場所を選ばずチャージできる利便性は、一度体験すると元のプラスチックカードには戻れないほどの快適さをもたらします。
しかし、安易にアプリへ乗り換えようとして「こんなはずではなかった」と改札前や窓口で立ち往生するユーザーが相次いでいます。Suicaなど他の交通系ICとは異なる独自の仕様、定期券の引き継ぎ制限、そして2026年10月に迫るSMART ICOCAのクイックチャージ終了など、事前に把握しておくべき決定的な盲点が幾重にも存在します。本稿では、取材データと利用実態をもとに、ICOCAアプリとカード型の真の実力差、知られざる落とし穴、そして賢い使い分け術を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:プラスチックカードからモバイルICOCAへの「残高引き継ぎ」は不可能であり、新規発行扱いとなる仕様に注意が必要。
- 要点2:ポイント還元率の最大化にはJ-WESTカードとの連携が必須であり、2026年10月のSMART ICOCAサービス縮小を見据えた移行計画が鍵を握る。
- 要点3:カード型を完全に手放すのではなく、充電切れや端末故障のリスクヘッジとして「ICOCAカード併用」を維持するのが最も堅実な防衛策。
【徹底比較】ICOCAアプリとカード型は何が違う?2026年最新スペック対照表
スマートフォン上で動作するモバイルICOCA(Android版およびApplePayICOCA)と、従来のプラスチック製ICOCAカード。両者の違いは単に「画面をかざすか、板をかざすか」という物理的形状にとどまりません。チャージの自由度、還元されるポイントの仕組み、トラブル発生時の復旧プロセスに至るまで、設計思想そのものが大きく異なります。
特にキャッシュレス決済を取り巻く環境において、チャージの手間とポイント還元率は日々の生活コストに直結する要素です。まずは両者の決定的な差異を以下の比較表で整理しました。
| 項目 | モバイルICOCA(アプリ版) | カード型ICOCA(プラスチック) | 編集部の見解・評価 |
|---|---|---|---|
| チャージ手段 | クレジットカードチャージ、Apple Pay、コンビニ等の現金機 | 駅の券売機(現金)、のりこし精算機、一部コンビニ | 場所を選ばずチャージ可能なアプリ版が圧倒的に有利 |
| 初期費用(デポジット) | 0円(デポジット不要) | 500円(購入時に預り金として拘束) | カード型は解約・返却時まで500円が手元に戻らない |
| ポイント付与と還元率 | WESTERポイントが自動連携。特定カードで最大3.0%還元 | 利用登録が必要。基本は利用回数等に応じたポイントのみ | チャージ元クレカの還元と二重取りできるアプリが優位 |
| 定期券の購入・更新 | アプリ内で即時決済・定期券継続購入が可能 | 駅の「みどりの券売機」や窓口へ並ぶ必要あり | 新学期や年度初めの窓口混雑を回避できる恩恵は絶大 |
| 物理的リスク | バッテリー切れ、スマホ水没・故障・通信障害 | 物理的紛失、磁気・ICチップの破損 | 電源不要で動くカード型は極限状態での信頼性が高い |
スペック表を俯瞰すると、日常的な機動性と決済のスムーズさにおいてモバイルICOCAがカード型を大きく引き離している実態が浮き彫りになります。しかし、この利便性の裏側には、首都圏のモバイルSuicaユーザーすら戸惑わせる「JR西日本特有の移行ルール」が待ち受けています。

カードからアプリへの残高引き継ぎは不可?移行時にハマる決定的な落とし穴
「手持ちのICOCAカードをスマホの背面にピッと当てれば、残高も定期券もそのままアプリに吸い上げられる」──そう思い込んでアプリをインストールしたユーザーの多くが、最初の画面で頭を抱える事態に直面します。
結論から申し上げますと、プラスチックカードからモバイルICOCAへの残高引き継ぎは一切できません。JR東日本のモバイルSuicaではカードの残高やデポジットをそのまま取り込む移行フローが確立されていますが、JR西日本のシステム基盤においては、カード型とモバイルICOCAは完全に独立した別カードとして扱われます。
カード型からアプリへ乗り換える際の正しい「モバイルICOCA移行方法」は、以下のステップを踏む必要があります。
- ステップ1:アプリ(またはウォレット)上で、新たなモバイルICOCAを「新規発行」する。
- ステップ2:これまで使っていたICOCAカードのチャージ残高は、駅の買い物や日々の交通利用で「0円」になるまで使い切る。
- ステップ3:残高がなくなったカードを駅の「みどりの窓口」へ持参し、デポジット返金の手続きを行って現金500円を受け取る。
もし残高を残したまま窓口で払い戻しを請求した場合、残高から払い戻し手数料(220円)が差し引かれてしまいます。わずかな残金を回収するために無駄な出費を強いられるケースが後を絶ちません。「カードを使い切ってから窓口でデポジットの500円だけを回収する」という手順こそが、利用者が損をしない鉄則です。
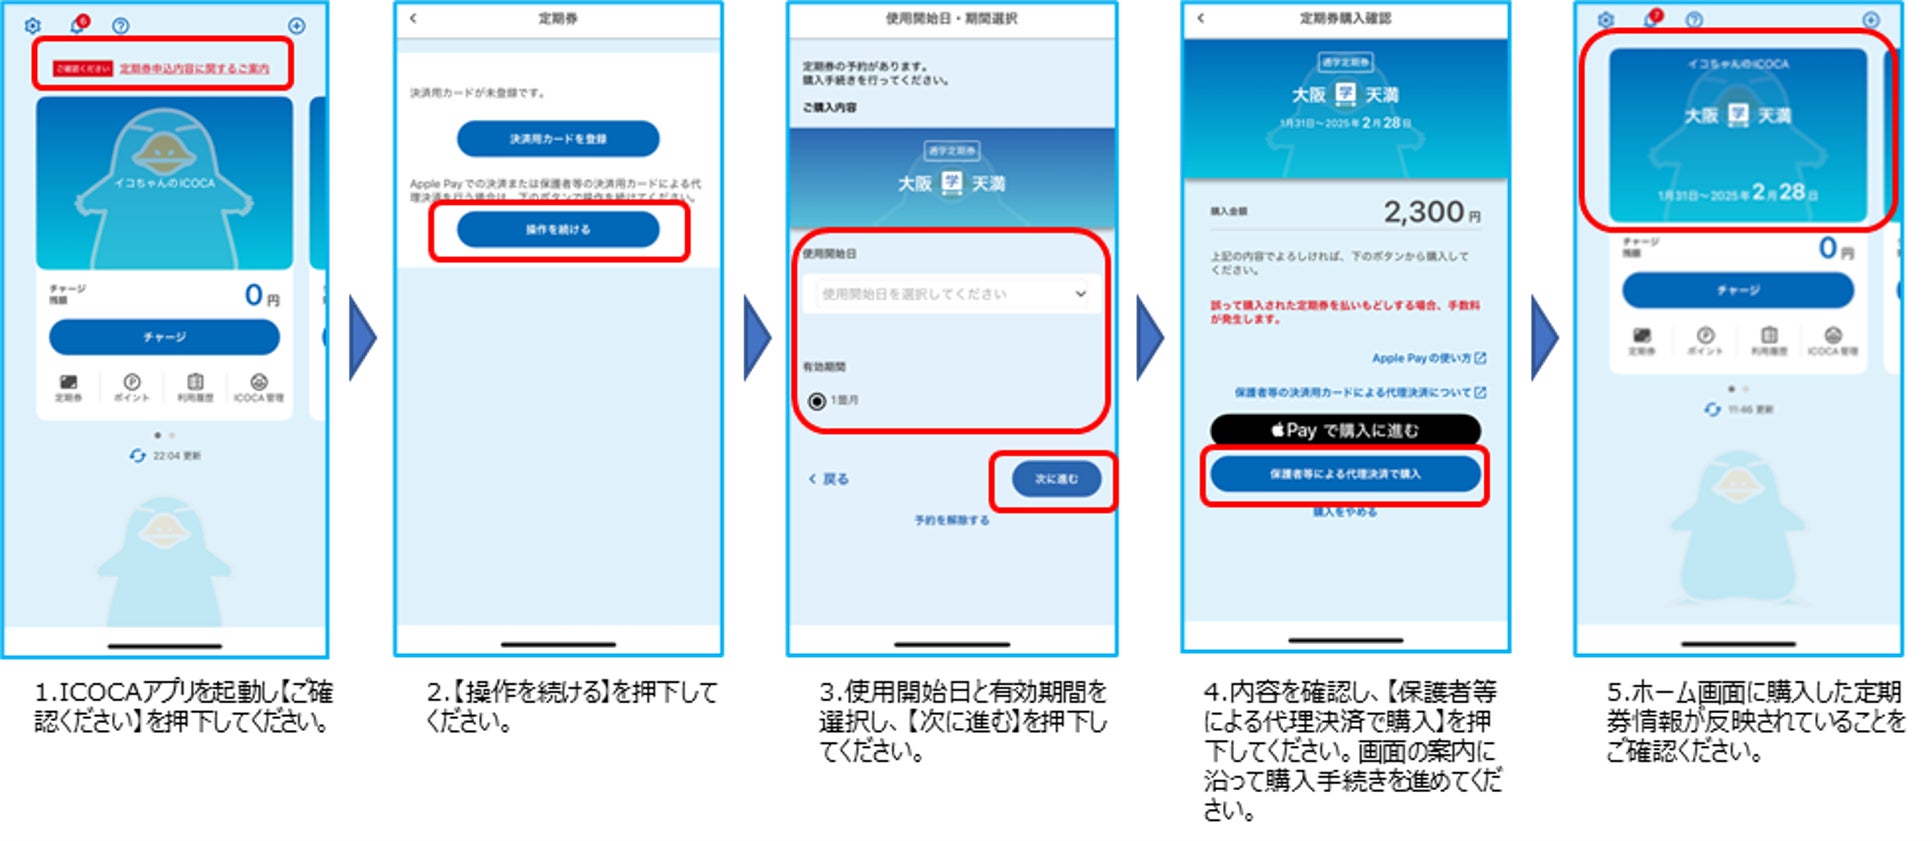
さらに厄介なのが、定期券の取り扱いです。手持ちのカード型ICOCA定期券(JR西日本区間を含む通勤定期券)については、アプリの初期設定時に「定期券情報の移行」を受け付ける仕組みが用意されています。しかし、他社線単独の定期券や一部の連絡定期券、あるいは大学生以外の通学定期券など、移行対象外となる区間・券種が厳密に定められています。自身の通勤ルートが移行対象であるかをJRおでかけネットの公式案内であらかじめ照合しておかなければ、移行作業の途中でエラーを吐き出され、立ち往生することになります。
還元率で選ぶならどっち?WESTERポイントとJ-WESTカードの最強シナジー
キャッシュレス決済を使い倒すユーザーにとって、乗車や日常利用に伴う還元率は極めて重要な選定基準です。JR西日本グループが展開する共通ポイントサービス「WESTERポイント」の蓄積効率を検証すると、カード型とアプリ版では歴然とした格差が存在します。
カード型ICOCAの場合、駅の券売機やWEB上で事前に「利用登録(無料)」を済ませておくことで、同一運賃区間の指定回数利用に応じたポイントが付与されます。しかし、チャージの原資は基本的に「現金」に限定されます。現金チャージである以上、チャージの瞬間にポイントが生まれることは構造上あり得ません。
対照的に、モバイルICOCAはクレジットカードチャージに対応している点が最大の武器です。手持ちの高還元率クレジットカードを登録すれば、チャージ金額に対して各カード会社の標準ポイント(0.5%〜1.0%程度)が確実に付与されます。さらに、真価を発揮するのがJR西日本直営のJ-WESTカードを紐付けたケースです。
J-WESTカードからモバイルICOCAへチャージを行った場合、キャンペーンやカード種別に応じて最大3.0%相当のWESTERポイントが還元される優遇設計が組まれています。月間に交通費と街中決済で2万円をICOCA経由で支払う生活者の場合、年間で獲得できるポイント差は以下の通り歴然です。
- カード型ICOCA(現金チャージ):乗車回数ポイントのみ(月数百ポイント未満に留まるケースが大半)
- モバイルICOCA + J-WESTカード:チャージ還元だけで年間約7,200ポイント以上のWESTERポイントが自動蓄積
加えて、見過ごせない情勢の変化が迫っています。かつてクレジットカード決済でICOCAにチャージできる唯一のカード型手段として重宝されてきた「SMART ICOCA」ですが、2026年10月をもってクイックチャージ機でのチャージサービスが終了することが公表されています。JR西日本がカード型からモバイル基盤へ開発リソースと還元インセンティブを総力結集している潮流は明白であり、経済合理性の観点から見ればアプリ版へのシフトは必然の選択肢と言えます。
【実態検証】利用者の生の声と現場目線で見えたリアルの盲点
数字上の還元率や機能面では圧勝に見えるアプリ版ですが、実際に街頭やネットコミュニティ、改札口周辺の現場を観察すると、アプリ特有の「ICOCAアプリデメリット」に悲鳴を上げるユーザーの声が数多く確認できます。
SNSや知恵袋、駅の窓口対応などで頻出するリアルな証言を抽出すると、共通するストレス要因が浮き彫りになります。
「朝のラッシュ時、改札機にかざした瞬間にスマホの画面がフリーズ。背後に並んでいた数十人の通勤客に舌打ちされながら、端の通路へ押し出された」(30代・大阪市内勤務の会社員)
「冬場のバッテリー激減や、端末のアップデート再起動と改札通過が重なった時の恐怖は半端ではない。予備としてカード型を持っておくべきだったと痛感した」(20代・京都市在住の学生)
モバイルSuicaに比べてモバイルICOCAの登場が遅かった分、アプリ自体の挙動や通信リトライ時のラグに対する不満は一部に残されています。さらに見落とされがちなのが、スマートフォンの故障・紛失時の代替性の低さです。
プラスチックカードであれば、パスケースから取り出してタッチするだけであり、通信回線が死んでいようが端末の基盤がクラッシュしていようが、改札の読み取り機から供給される電磁誘導によって確実にゲートが開きます。これに対し、スマホはバッテリーが完全に干からびるか内部基盤が故障した瞬間、改札を出ることすらできず、駅係員に現金で全区間の運賃を仮払い精算する羽目に陥ります。
駅改札の最前線で働く現場係員の証言によれば、「スマホの画面が割れた、電源が入らないという理由で窓口に来られるお客様の対応は毎日のように発生している」と語られます。デジタル決済の利便性に全幅の信頼を置くあまり、フェイルセーフを失ってしまう危うさがここにあります。
一般に知られていない盲点|通学定期券の壁と払い戻し手数料のリスク
アプリへの移行を阻むもう一つの巨大な障壁が、学生層を取り巻く「通学定期券の承認プロセス」です。
カード型ICOCAであれば、新学期に一度「通学証明書」や「学生証」を持って駅の窓口に並びさえすれば、その場で通学定期券が発行されます。しかし、モバイルICOCAで通学定期券を新規購入または年度をまたいで継続購入する場合、アプリ内から通学証明書をカメラで撮影してアップロードし、サポートセンターの目視承認を待つというフローが課されます。
この承認作業には通常数日から、新学期のピーク時には1週間近くを要することがあります。「明日から新学期なのに定期が買えない」というパニックが毎年4月にSNS上を飛び交う原因がここにあります。さらに、中学生・高校生などの通学定期券はモバイルICOCAの対象外(大学生・専門学校生以上が基本対象)とされている制約もあり、すべての学生が等しくスマホへ移行できるわけではありません。
また、不要になった定期券の払い戻しに関しても、カード型なら駅窓口で即日現金清算が可能なのに対し、アプリ版では登録クレジットカードへの返金処理となるため、口座への着金まで数週間から最長2ヶ月程度のタイムラグが発生します。生活防衛の観点から即時性を求める層にとって、この資金拘束は看過できない盲点です。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
人間は新しいテクノロジーやポイント還元を目の前にすると、「すべてを一つのツールに集約しなければ損をする」という極端な利便性バイアスに囚われがちです。しかし、日常生活におけるインフラの選択においては、依存度を分散させる「心理的・物理的バウンダリー(境界線)」を意識的に設計することが不可欠です。
ICOCAの選択においても、どちらか一方に白黒をつけるのではなく、自身の生活行動パターンに照らし合わせた合理的な線引きが求められます。以下の判断基準を参考に、自身の立ち位置を見極めてください。
モバイルICOCAを主軸に据えるべき人
- 通勤定期券をJR西日本管内で定期的に利用している社会人:窓口に並ぶ時間をゼロにできるタイムパフォーマンスの価値は計り知れません。
- J-WESTカードを保有、または新規発行に抵抗がない人:最大3.0%のWESTERポイント還元という圧倒的な経済恩恵を享受できます。
- モバイルバッテリーを常時携帯し、ガジェットの管理に長けている層:充電切れの突発的リスクを自力でコントロールできる規律があれば、アプリのメリットだけを享受可能です。
カード型ICOCAを維持すべき(またはアプリへ慎重になるべき)人
- 予備の充電手段を持たず、スマホの充電残量が日常的に20%を切る人:改札前での立ち往生リスクが極めて高く、精神的ストレスが増大します。
- 中学生・高校生のお子様を持つ保護者:制度的な対象外規定や紛失・故障トラブルを避けるため、物理カードの貸与が最も安全です。
- 現金をベースとした家計管理を徹底している層:意図しないチャージによる支出の膨張を防ぎ、支出の可視化を維持できます。
そして、最も賢明な現代の防衛術は「ICOCAカード使い分け」と「ICOCAカード併用」の実践です。メインの通勤や日常のコンビニ決済は還元率の高いモバイルICOCAを駆使しつつ、財布の奥には少額(1,000円〜2,000円程度)をチャージしたカード型ICOCAを1枚忍ばせておく。この二重構造(冗長化)を整えておくことこそが、デジタル社会の落とし穴から身を守る最も知的な立ち回りです。
【icoca アプリとカード】に関するよくある質問(FAQ)
Q1:手持ちのカード型ICOCAの残高を、モバイルICOCAに直接移す方法は本当にないのですか?
A1:公式のシステム上、カード型からモバイルICOCAへの残高移行は一切不可能です。新規にアプリ側でモバイルICOCAを発行し、カード型の残高は買い物や電車賃で0円になるまで使い切った上で、JR西日本の窓口へ返却してデポジット(500円)の返金を受けるのが最も損をしない正規の手順となります。
Q2:長年愛用してきた「SMART ICOCA」は、このまま使い続けても問題ありませんか?
A2:定期券の継続利用などは当面可能ですが、2026年10月をもって駅に設置されている専用クイックチャージ機でのチャージ機能が終了することが確定しています。今後クレジットカードチャージを継続したい場合は、早期にモバイルICOCAへ移行し、J-WESTカードなどの対応クレジットカードをアプリに登録することをおすすめします。
Q3:1台のスマートフォンでモバイルICOCAを使いながら、カード型ICOCAも同時に持ち歩いて併用(2枚持ち)できますか?
A3:完全に可能です。システム上で2枚持ちが制限されることはありません。普段はスマホのApplePayICOCAやモバイルICOCAでポイントを稼ぎ、万が一のスマホ故障やバッテリー切れ、あるいは家族への一時的な貸し出し用としてカード型ICOCAをキープしておく「ICOCAカード併用」は、リスク管理の観点から非常に優れた運用方法です。
まとめ:今後の動向と失敗しないための判断基準
交通系インフラのデジタルシフトは、2026年を迎えて不可逆な段階へと突入しました。場所を選ばないクレジットカードチャージ、圧倒的なWESTERポイント還元率、そして券売機の行列から解放される定期券継続購入など、モバイルICOCAがもたらす生活改善効果は否定しようのない事実です。
しかし、その利便性を支えているのは精密な電子デバイスと通信環境という脆いインフラです。カード残高が直接引き継げない仕様や、デポジット返金に伴う手続きの手間、さらには万が一の電源喪失リスクなど、表面的な宣伝文句だけでは見えてこない落とし穴が確かに存在します。
「アプリ一本化」という極論に飛びつくのではなく、自らの生活動線とリスク許容度を冷静に見定めること。デジタルがもたらす還元メリットを最大限に刈り取りつつ、物理カードの堅牢性を保険として手元に残す柔軟な使い分けこそが、2026年のキャッシュレス社会を賢く生き抜くための最良の処方箋です。 (出典: icoca アプリとカード(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
