ポイント運用のやり方完全ガイド!口座開設不要で増やすコツと最新比較
物価上昇や生活コストの増加が現実的な課題となっている2026年現在、手元のポイントをただ消費するだけでなく、「運用して増やす」という選択肢が急速に浸透しています。日常の買い物で貯まったポイントを原資にできる手軽さから、これまで投資に二の足を踏んでいた層の参入が相次いでいます。
しかし、ネット上では「本当に口座開設をしなくていいのか」「放っておくだけで増えるというのは本当か」「急に目減りして損をするのではないか」といった疑問や警戒の声も少なくありません。本稿では、大手各社が提供するポイント運用の実態を取材データに基づき徹底解剖し、具体的なやり方から失敗を防ぐ運用ルールまでを余すところなく整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:証券口座の開設や本人確認書類の提出が一切不要で、アプリ上から最短1分・1〜100ポイント単位で即座に開始できる。
- 要点2:「ポイント投資」と異なり有価証券を直接保有しない擬似体験型のため、口座管理の手間や複雑な税務申告のリスクが極めて低い。
- 要点3:実際の金融市場(株価指数など)に連動してポイントが増減するため元本割れの可能性はあり、狼狽売りを避ける長期保有が運用の成否を分ける。
【話題の真相】なぜ口座開設不要でほったらかし投資ができるのか?仕組みとポイント投資との違い
「投資を始めるなら、まずマイナンバーカードを用意して証券口座を開設しなければならない」という固定観念を覆したのが、各社が展開するポイント運用サービスです。証券会社での口座開設が不要とされる背景には、法的な位置づけの明確な違いが存在します。
金融庁の規制対象となる一般的な「ポイント投資」は、ポイントを現金と同等に扱い、本物の投資信託や個別株式を買い付ける仕組みです。このため、法律に基づく厳格な本人確認や特定口座・一般口座などの開設手続きが義務付けられています。
対して「ポイント運用」は、保有しているポイントを事業者に預け入れ、指定した投資信託や株価指数の値動きに連動させて「ポイントの残高そのものを増減させる」という疑似投資サービスです。有価証券そのものを売買・保有するわけではないため、金融商品取引法上の証券口座を開設する必要がなく、規約への同意とコース選択だけで即座に開始できます。
一度設定を済ませてしまえば、連動対象となる市場が動くたびにポイント残高が自動更新されるため、日々の煩雑な売買注文は発生しません。これが「口座開設不要でほったらかし運用ができる」と支持を集める仕組みの全貌です。

【2026年最新比較】楽天・PayPay・dポイントの主要サービス徹底検証
現在、国内のポイント運用市場は「楽天ポイント」「PayPayポイント」「dポイント」の3大陣営が圧倒的なシェアを握っています。各サービスの特徴と最新のスペックを比較検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 楽天ポイント運用 | 最低100ptから運用可能。アクティブ・バランスの2コース。手数料無料。 | 100pt前後が平均的 | 楽天経済圏のヘビーユーザーに最適。コースが2種類とシンプルで迷いにくい。 |
| PayPayポイント運用 | 最低1ptから運用可能。金・テクノロジーなど全5コース。100pt以上の追加時は1%のスプレッド(手数料)発生。 | 1pt〜100pt | 自動追加機能の利便性が抜群。100pt未満での細かな自動追加なら手数料を回避可能。 |
| dポイント運用 | 最低100ptから運用可能。おまかせ(アクティブ・バランス)に加えテーマ別(日経平均・金・ESG等)多数。 | 100pt前後が平均的 | セクター別のテーマ運用が充実しており、相場観を養いたい中級者層にも適合。 |
PayPayポイント運用は1ポイント単位という圧倒的な敷居の低さを誇る一方、100ポイント以上の一括追加時には1%のスプレッド相当が差し引かれる点に留意が必要です。一方、楽天ポイント運用は最低単位が100ポイントからとなるものの、出し入れの手数料は完全無料を維持しています。dポイント運用は、おまかせ運用のほか個別セクターを選べる自由度の高さが際立っています。
【実践手順】初心者おすすめコースと失敗しない始め方のステップ
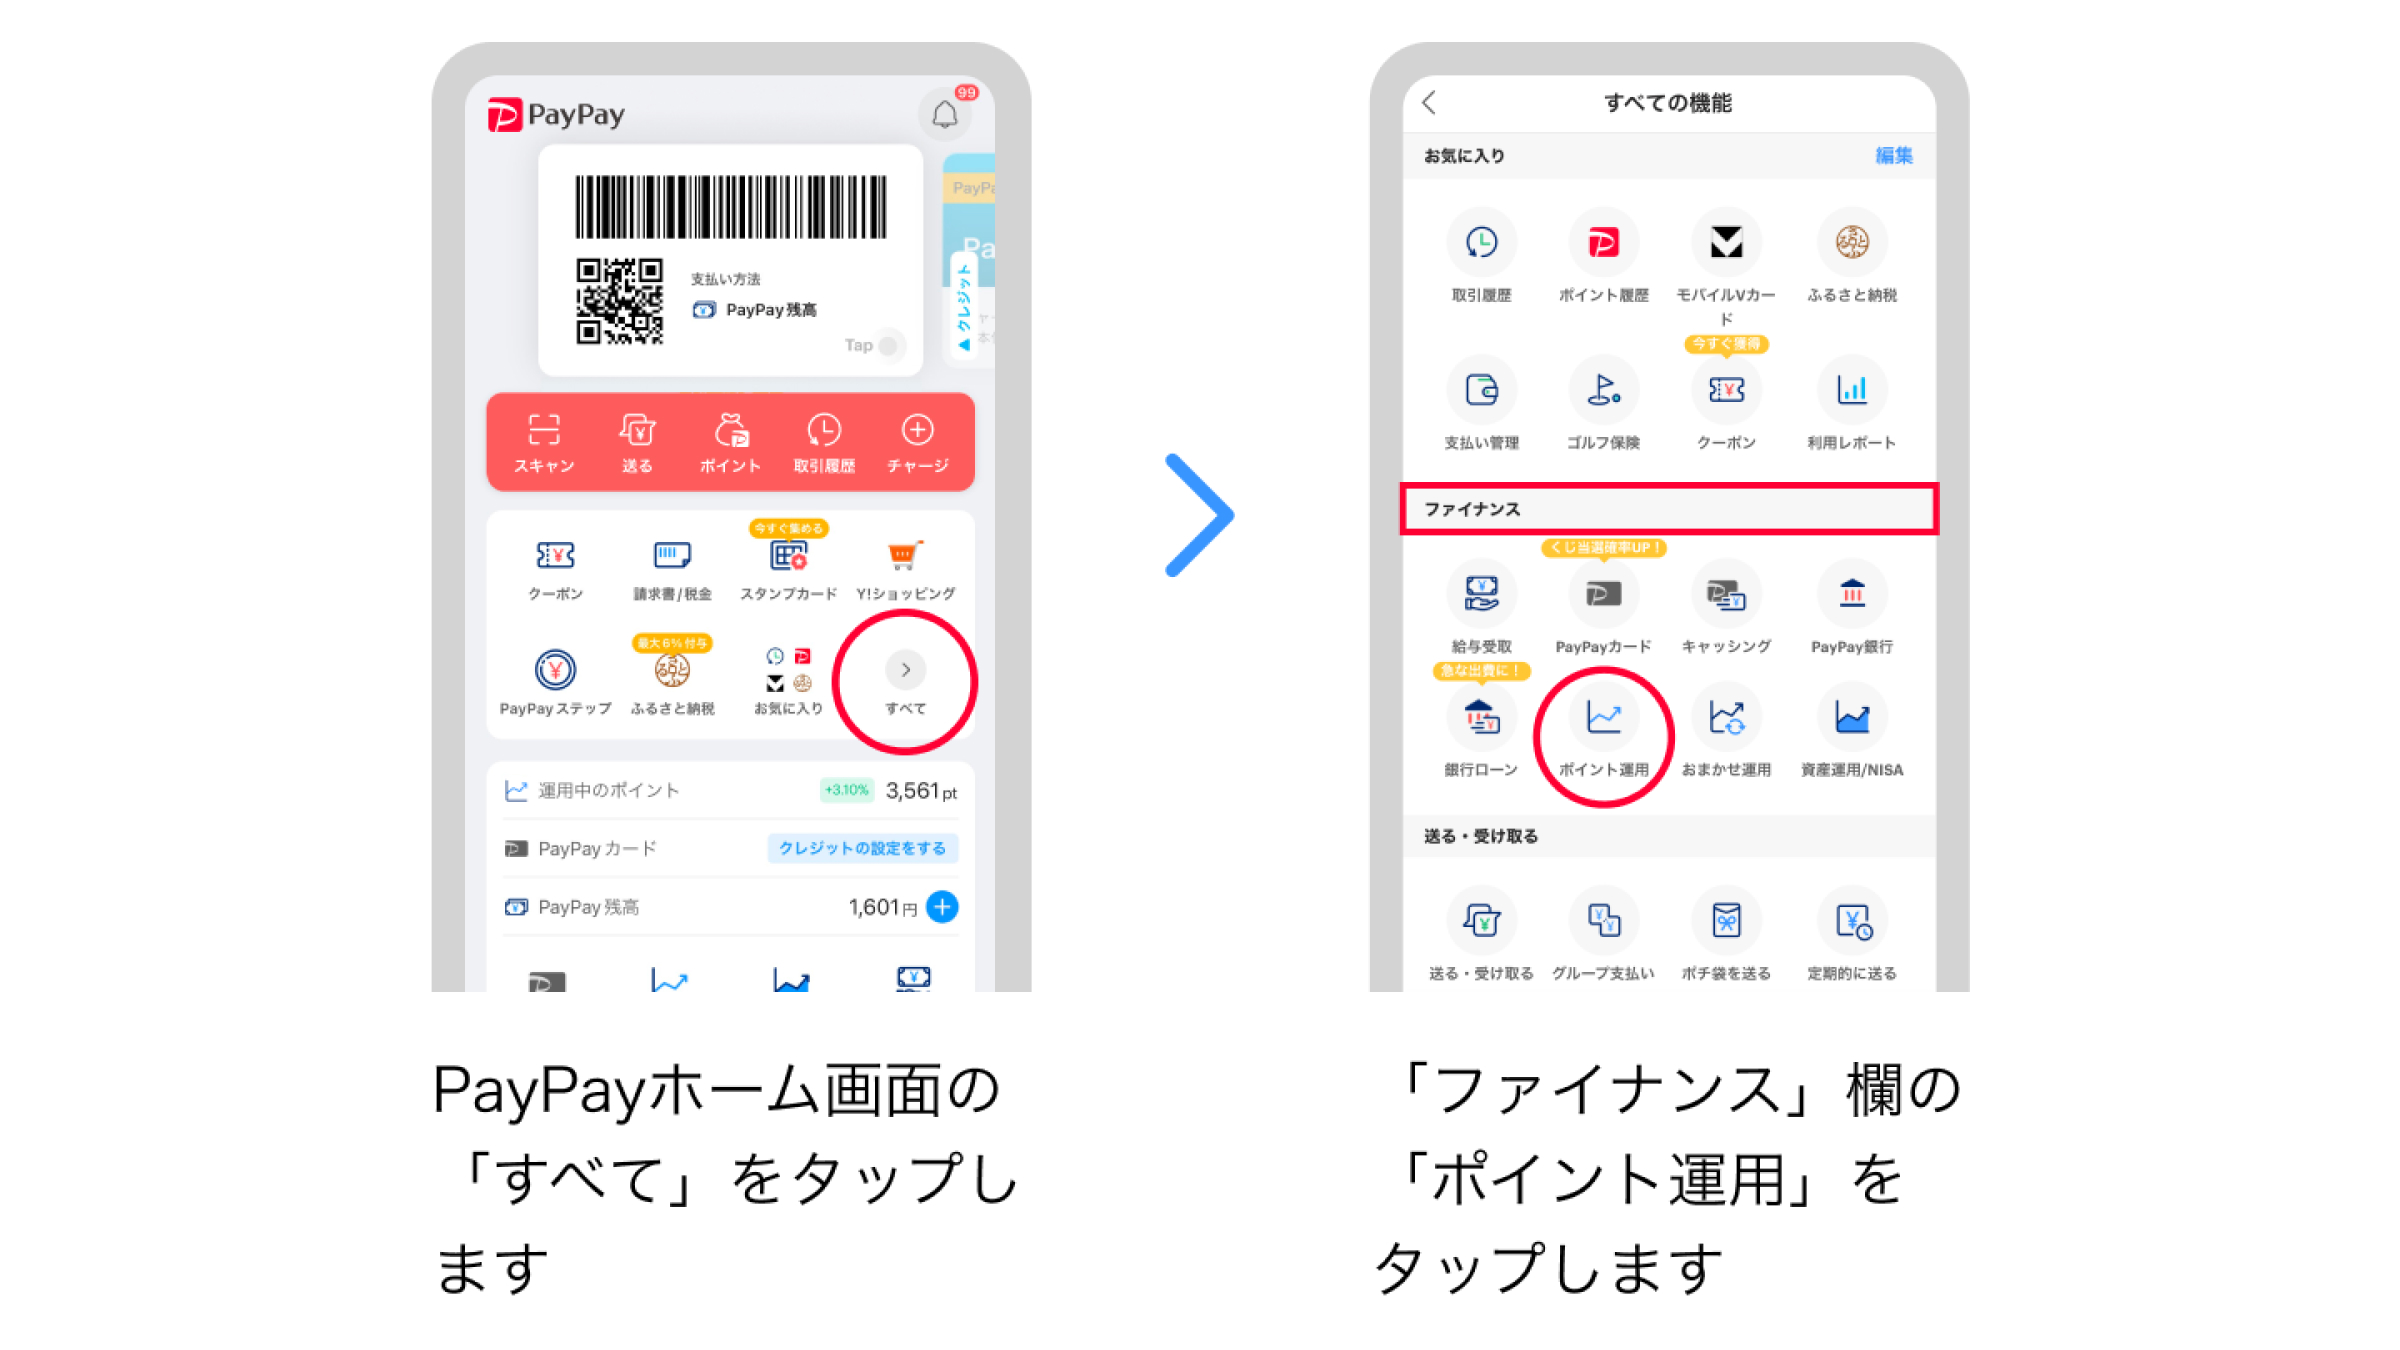
各社プラットフォームにおける運用の開始手順は驚くほど標準化されています。スマートフォンアプリが手元にあれば、わずか数タップで完了します。
具体的な導入の流れは以下の通りです。
1. 各社アプリ(楽天PointClub、PayPay、dポイントクラブ)のメニューから「ポイント運用」を選択する。
2. サービス利用規約を確認し、「同意する」をタップする。
3. 運用コース(アクティブまたはバランス等)を選択する。
4. 預け入れるポイント数を入力し、確定する。
初心者が最も直面する悩みは「どのコースを選ぶべきか」という点です。大半のサービスでは、株式比率の高い「アクティブコース」と、債券などを組み入れて価格変動を抑えた「バランスコース」の2系統が基本線として用意されています。
少額から始める初心者であれば、基本的には株式比率の高いアクティブコース(または米国株式連動型)を推奨します。ポイント運用の最大の目的は、資産を大幅に守ることよりも「市場が成長した際にどれだけリターンが得られるか」を体感することにあります。債券中心のローリスク型では、少額運用の恩恵であるプラスの伸びを実感しにくく、モチベーションが維持しづらいためです。
また、PayPayポイント運用などに搭載されている「自動追加機能」をオンにしておくと、買い物でポイントが付与されるたびに自動で運用残高へ回されるため、ドル・コスト平均法と同様の時間分散効果を自然に享受できます。
【実態検証】利用者の生の声と現場目線で見えたリアルな運用成績
編集部がSNSやコミュニティ掲示板、ユーザーアンケートを通じて収集した実際の運用者の体験談からは、ポイント運用ならではの心理的リアリティが浮かび上がってきます。
20代会社員の利用者は「財布から現金を出す投資は暴落が怖くて手が出せなかったが、PayPayで還元された端数ポイントをスタンダードコースに自動追加していたところ、気付けば1年半で元本が18%ほどプラスになっていた。減っても元々オマケでもらったポイントだからという気楽さがある」と語ります。
一方で、手痛い失敗談を吐露する声も少なくありません。40代自営業の男性は「2024年夏場の大幅な相場調整局面で、数千ポイントあった楽天ポイント運用の残高が一気にマイナスに転じた。これ以上減るのが怖くなり、慌てて底値で全額引き出してしまった。その後数カ月で相場が急回復したため、そのまま放置しておけば大きな利益になっていたはずだった」と振り返ります。
ネット上の口コミを精査すると、「増えた」「減った」の一喜一憂よりも、相場が下落した瞬間に焦って引き出してしまう行動こそが、損失を確定させてしまう最大の要因であることが分かります。
一般に知られていない盲点とネットの誤解|減るリスクと税金・確定申告の境界線
手軽さが強調されるポイント運用ですが、事前に把握しておくべき構造上のリスクや税務上の論点が存在します。
第一の盲点は、「元本割れ」は当然に発生するという点です。ポイント運用は預金ではなく、世界経済や株式指数の実データに100%連動します。景気後退期や金融引き締めの局面では、投じたポイントが10〜30%程度目減りすることは珍しくありません。「ポイントだから減らない」という認識は完全な誤解です。
第二に、引き出しタイミングに関する制約です。多くのサービスでは、引き出し(運用解除)を申請してから通常のポイント口座へ残高が戻るまでに、数営業日のタイムラグが生じます。急な買い物で「今すぐこのポイントを使いたい」と思っても、即時反映されないケースがあるため、生活決済用と運用用で明確にポイントを切り分ける必要があります。
第三に、頻繁に議論となるのが「税金や確定申告の必要性」です。国税庁の現行ガイドライン上、ポイント運用の利益は一般的に「一時所得」または「雑所得」に分類されます。ただし、一般的な一時所得には年間50万円の特別控除枠が設けられており、会社員が給与所得以外で確定申告が必要となる「年間20万円超の利益」という基準に照らし合わせても、ポイント運用による利益だけでこの上限に達するケースは現実的には極めて稀です。通常の範囲で利用している限り、過度に税務リスクを恐れる必要はありません。

【プロの結論】行動経済学から紐解くおすすめできる人・慎重になるべき人の判断基準
ポイント運用の本質を行動経済学の視点から分析すると、人間が持つ「心の会計(メンタル・アカウンティング)」を巧みに活用した金融教育ツールであると言えます。
人間は、汗水流して稼いだ給与(現金)が目減りすることには強烈な心理的苦痛(プロスペクト理論における損失回避バイアス)を感じますが、買い物の付帯物として手に入れたポイントに対しては心理的抵抗が大幅に緩和されます。この心理的余力を利用することで、投資特有の価格変動に感情を振り回されず、健全な投資耐性を身につけることが可能になります。
以上の力学を踏まえた、向き・不向きの客観的判断基準は以下の通りです。
【ポイント運用を積極的に活用すべき人】
・新NISAや株式投資を始めたいが、元本割れが怖くて一歩を踏み出せない投資未経験者
・ポイントを貯めたまま有効期限を切らしてしまいがちな人
・日々のポイ活で得られる還元を、中長期的な資産形成の種銭として最大化させたい人
【ポイント運用に慎重になるべき人】
・日々の買い物でポイントを日常的に小遣い・家計補填として使い切っている人
・わずか1〜2%のマイナス表示を見ただけで激しいストレスを感じてしまう人
・すでに証券会社で新NISA等を満額運用しており、本格的な現金資産の最大化のみを追求している人
【ポイント運用 やり方】に関するよくある質問(FAQ)
Q1:期間限定ポイントや他社から交換したポイントも運用に回せますか?
A1:原則として利用できません。楽天ポイントやdポイントをはじめ、各社とも運用に回せるのは「通常ポイント」に限定されています。キャンペーン等で付与される期間限定ポイントは対象外となるため、こちらは街の店舗やネット通販での通常利用で消費するのが鉄則です。
Q2:ポイントがマイナスになった場合、現金を追加請求されることはありますか?
A2:追加請求されることは一切ありません。最悪のシナリオでも、預け入れたポイントが理論上ゼロになるだけであり、借金や現金追証のような債務が発生する仕組みにはなっていません。
Q3:運用の引き出し手数料はかかりますか?
A3:引き出し(通常ポイントへの戻し入れ)自体に手数料を徴収するサービスは現在ありません。ただし、PayPayポイント運用のように「追加時」に一定のスプレッド(100ポイント以上で1%)が発生する設計を採用しているプラットフォームは存在します。
Q4:運用中のポイントは、街のお店での買い物時に勝手に消費されてしまいますか?
A4:消費されません。運用に回したポイントは、通常の保有ポイント残高から「運用口座(預かり残高)」へと隔離されます。レジでバーコードを提示して決済しても、運用中のポイントが勝手に引き落とされる心配はありません。
まとめ:今後の動向と失敗しないための判断基準
ポイント運用は、面倒な手続きなしに資本主義の経済成長を身をもって体感できる、極めて優れたエントリーシステムです。現金を用いないため、失敗した際の実質的な生活打撃を最小限に抑えながら、相場の上下動に慣れることができます。
成功のための最大のルールは、「一度コースを選んで預け入れたら、日々の細かな上げ下げを気にせず数カ月〜数年間ほったらかしにする」というシンプルな姿勢を貫くことです。目先の数ポイントの増減に惑わされず、時間を味方につけるポイ活のネクストステージとして、まずは手元の100ポイントから運用を試してみてはいかがでしょうか。 (出典: ポイント運用 やり方(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
