学生の103万の壁超えたらどうなる?親の税金急増と2026年の真相
大学生や専門学校生がアルバイトに励むなかで、毎年のようにSNSやキャンパス内で囁かれるのが「年収103万円の壁」を巡るトラブルです。近年、税制改正議論に伴い非課税枠や扶養基準の引き上げが大きく報じられていますが、現場の学生や保護者の間では「結局、いくらまで稼いでいいのか」「超えたらどうなるのか」という混乱が今なお続いています。
特に危険なのが、「勤労学生控除があるから130万円や160万円まで稼いでも平気」という誤ったネット知識を信じ込み、年末になって親から「会社の経理に呼び出されて追徴課税された」と激怒されるケースです。本稿では、2026年の最新制度動向をふまえつつ、学生の年収超過が世帯全体に及ぼす影響、バレるメカニズム、そして損をしないための判断基準を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生本人が勤労学生控除で所得税をゼロにできても、親の「特定扶養控除」は年収基準を超えると消失し、世帯全体で年間十数万円の税金負担増を招く。
- 要点2:自治体へ送られる「給与支払報告書」により掛け持ちバイトもすべて合算されるため、税務署や親の勤務先に内緒で稼ぎ続けることは不可能である。
- 要点3:2026年の税制見直し議論で本人の課税ラインや親の扶養判定枠が変動しているものの、社会保険の壁や世帯手取り逆転のリスクを避ける緻密なシフト管理が不可欠。
【親の税金が跳ね上がる噂の真相】103万円超過で生じる決定的なペナルティ
「子どもがバイト代を少し稼ぎすぎただけで、親の税金が何万円も跳ね上がる」という話は、都市伝説ではなく紛れもない事実です。ネット上では「少し超えたくらいなら数千円の差」と軽視する声も見受けられますが、大学生年代(19歳以上23歳未満)を扶養している親にとって、その代償は極めて重いものになります。
その中心にあるのが、税法上の「特定扶養控除」という仕組みです。親が19歳以上23歳未満の子どもを扶養している場合、学費や生活費の負担が大きい時期であることを考慮し、通常の一般扶養控除(38万円)よりも手厚い63万円の所得控除が親の所得から差し引かれています。しかし、子どもの給与収入が一定の基準を超えて扶養から外れると、この63万円の控除が原則として一気にゼロへと消失します。
控除が消失すると、親の課税所得がそのぶん跳ね上がります。親の年収が600万円から800万円程度(所得税率10〜20%、住民税率10%)の一般的な世帯であれば、所得税で約6万3,000円〜12万6,000円、住民税で約4万5,000円(※住民税の特定扶養控除額45万円に対して10%)、合計で約11万円から17万円前後もの増税が親の給与から天引きされる計算になります。
学生本人が「頑張ってあと5万円余計に稼ごう」とシフトを入れた結果、手取りが5万円増えた裏で、親の財布から15万円以上が吹き飛ぶという、いわゆる「世帯手取りの逆転現象」が冷酷に発生します。これが「親の税金が跳ね上がる」と言われる構造の正体です。

【勤労学生控除の危険な落とし穴】「自分は非課税」でも家庭全体で大赤字になる構造
アルバイト現場の休憩室や学生同士の会話で最も頻繁に飛び交う誤解が、「勤労学生控除を使えば年収130万円(または制度上の上限額)まで税金がかからないから、103万円を超えても問題ない」という言説です。この認識は、学生本人の視点しか見ておらず、家庭全体の税務リスクを完全に見落とした危険な落とし穴と言わざるを得ません。
勤労学生控除とは、所定の学校に通う学生本人の合計所得から一定額を控除し、「本人の所得税や住民税を軽減する」ための制度に過ぎません。これに対して、親が受けている扶養控除は、「親が養っている親族の所得要件」によって判定されます。両者は完全に独立した別のルールで動いています。
どれほど本人が勤労学生控除を申請して本人の所得税を0円に抑え込めたとしても、親から見た「控除対象扶養親族」の所得上限判定を救済してくれるわけではありません。結果として、次のような悲劇が起きます。
「本人は『勤労学生控除を提出したから引かれた税金も全額戻ってくる』と喜んでいたが、翌年5月に親の給料明細から扶養手当が消え、さらに住民税の通知書で控除否認が発覚。親から『世帯全体で15万円赤字になった、今すぐ補填しろ』と激しい家族会議になった」という相談が、大学の学生支援窓口や税理士の無料相談に毎年殺到しています。自分ひとりの税金が安くなっても、親の税負担がそれを遥かに上回って増えてしまえば、自立どころか親孝行の足枷になってしまうのです。
学生の住民税は何万円からかかるか?自治体ごとの「見えない境界線」
所得税の壁ばかりに意識が向きがちですが、盲点になりやすいのが住民税の課税ラインです。所得税は国税ですが、住民税は各地方自治体が徴収する地方税であり、その判定基準は全国一律ではありません。
原則として、住民税には一律で課される「均等割(年額約4,000〜5,000円)」と、所得に応じて課される「所得割(税率10%)」があります。均等割がかかり始めるボーダーラインは自治体の級地区分(生活保護基準に基づく地域の物価水準)によって異なり、東京23区や政令指定都市などの「1級地」では給与年収100万円以下であれば非課税ですが、地方都市(2級地・3級地)では93万〜96万5,000円を超えた段階で課税される地域もあります。
ただし、未成年者である場合や、本人が勤労学生控除の適用を受ける場合は住民税の非課税限度額が引き上げられる特例が存在します。とはいえ、住民税が課税されるレベルまで給与が上がると、翌年度の各種公的支援(奨学金の継続審査や高等教育の修学支援新制度の所得区分など)に波及する恐れがあるため、「住民税は100万円前後から発生し得る」という意識を持っておく必要があります。
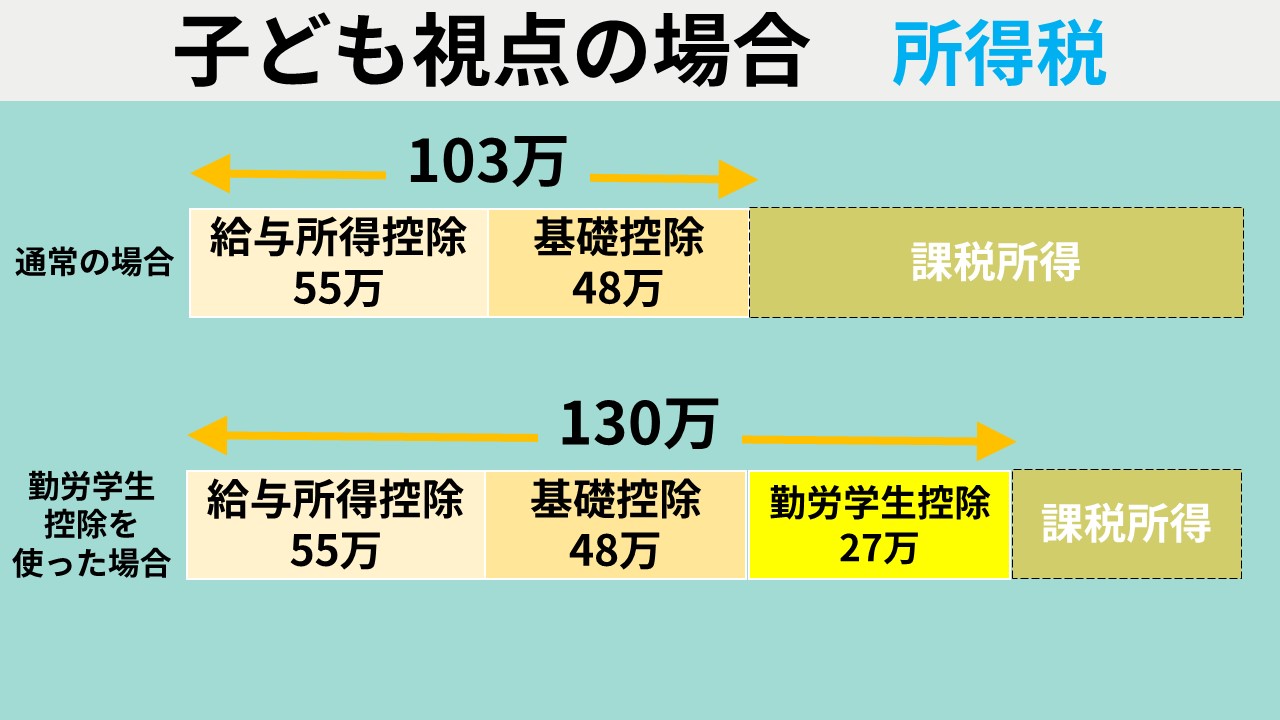
【2026年最新データ比較】103万・136万・150万・178万円の壁と社会保険
2026年現在、税制改正の進展に伴い、従来の「103万円」という画一的な基準から、各種の基準値が多層化しています。本人の所得税がかかり始めるライン、親の扶養から外れる段階的ライン、そして健康保険等の社会保険の扶養枠がそれぞれどのように設定されているのか、客観的なデータで比較・整理します。
| 基準となる年収 | 詳細・制度上の影響 | 親への影響・社会保険 | 編集部の見解・注意点 |
|---|---|---|---|
| 年収100万〜103万円 | 自治体により住民税(均等割)が発生。従来型の基礎控除・給与所得控除の基準点。 | 従来の特定扶養控除判定ライン。多くの企業の家族手当基準として残存。 | 制度改正後も「親の勤務先の扶養手当支給要件」が103万円のまま放置されているケースに厳重警戒。 |
| 年収130万〜150万円 | 学生アルバイトにおける健康保険・社会保険の扶養枠の上限目安。 | 超えると親の健康保険の被扶養者から外れ、自身で国保等への加入義務が生じる。 | 税金よりも社会保険料の負担(年間十数万円)が突如発生するため、最も働き損になりやすい危険ゾーン。 |
| 年収136万〜159万円 | 2026年税制対応における親の扶養判定・特定親族特別控除等の段階的縮小ライン。 | 親の扶養控除が一律全額消失せず、年収に応じて段階的に減額される緩和措置の範囲。 | 崖のような急激な大増税は緩和されつつあるが、親の税負担は確実に増加するため事前の合意が必須。 |
| 年収178万円超 | 基礎控除引き上げ議論を反映した学生本人に対する所得税の課税開始目安。 | 親の扶養枠は完全に適用外となり、世帯としての扶養優遇は消失。 | ここまで稼ぐなら「学費も生活費も完全に自己負担する」覚悟でのフルタイム勤務が前提となる。 |
2026年の法制度改定により、学生本人の所得税非課税枠が178万円近辺まで引き上げられたり、親の扶養控除が段階的(特定親族特別控除など)に緩和されたりする動きが進んでいます。しかし、「健康保険の扶養から外れる130万〜150万円の壁」は依然として強固に残っています。税金の心配ばかりに気を取られ、うっかり健康保険から外れて自分で毎月保険料を払うことになれば、手取り収入は一気に吹き飛んでしまいます。
【実態検証】バイト代が103万を超えるとバレる理由と年末調整の現場リアル
ネット上の掲示板やSNSでは、「現金手渡しのバイトならバレない」「掛け持ちして別の店に分ければ市区町村には分からない」といった脱税まがいの指南が散見されます。しかし、現代の給与管理・行政システムにおいて、アルバイト収入を隠し通すことは100%不可能です。
「給与支払報告書」による自動名寄せの威力
バイト代が公的機関に把握されるルートは極めてシンプルです。事業主(店舗や企業)は、給料を手渡しで支払おうが口座振込であろうが、従業員に対して1年間に支払った金額を記録した「給与支払報告書」を、従業員が住民票を置く市区町村役場へ提出する法定義務を負っています。
学生がA店で年70万円、B店で年45万円稼いでいた場合、それぞれの店から役所に報告書が送られます。役所の税務システムは、マイナンバーや氏名・生年月日・住所をもとにこれらを自動的に合算(名寄せ)します。その結果、「この学生の総給与年収は115万円である」と一瞬で特定されます。
親の会社へ届く「住民税決定通知書」で発覚する修羅場
役所で合算された結果、学生が扶養限度額を超えていると判明すると、役所から学生本人ではなく「親の勤務先の経理部」へ修正通知が届きます。毎年5月から6月にかけて発行される住民税の課税決定通知書において、「扶養控除の是正(否認)」が行われるためです。
親は勤務先の総務部や人事担当者から突然呼び出され、「お子様の年収が扶養基準を超えているため、扶養控除を外します。過去数カ月分に遡って所得税を追徴課税し、今月から住民税も上がります」と宣告されます。親に内緒で稼いでいた学生の目論見は、自治体と会社経理の連携によって完全に暴かれる仕組みになっているのです。
交通費は103万円の計算に含まれるか?
計算の際に学生が最も迷うのが「交通費(通勤手当)」の扱いです。結論から言えば、公共交通機関の運賃など適正な非課税限度額(月額15万円まで)の範囲内で支給されている交通費は、年収103万円(およびその他の扶養判定基準)の計算に含める必要はありません。
ただし、注意すべき例外があります。求人票や雇用契約において「時給1,300円(交通費全額込み)」のように、給与と交通費が明確に区分されずに一括支給されている場合、その全額が「給与所得」とみなされて103万円の枠を圧迫してしまいます。給与明細を確認し、「基本給」と「非課税通勤費」がしっかり分かれて記載されているかを必ずチェックしてください。
年末調整と扶養控除等申告書の提出義務
秋から年末にかけて、アルバイト先から渡される「給与所得者の扶養控除等(異動)申告書」。学生の多くが「よく分からないから適当に出す」か「出さずに放置する」という行動を取りますが、これも大きなトラブルの元です。
この申告書は、「メインで働いている1カ所のみ」に提出するのが鉄則です。2カ所以上の掛け持ち先に両方提出してしまうと、両方で「甲欄」という優遇された税率で源泉徴収されてしまい、後から多額の税金追徴が発生します。また、学生本人が「勤労学生控除」の欄にチェックを入れて提出する場合も、親が受けている扶養控除との関係性を理解したうえで慎重に判断しなければなりません。

一般に知られていない盲点とネットの誤解
税制と社会保障の境界領域には、表層的な解説記事では触れられない致命的な盲点が数多く潜んでいます。現場の取材で見えてきた「ありがちな3大誤解」を整理します。
誤解1:「12月の給料が1月に振り込まれるからセーフ」の勘違い
所得税や住民税の対象となる「1年間の年収」とは、1月1日から12月31日までの間に「実際に支払われた(支給日を迎えた)金額」を指します。例えば、「12月働いた分の給料が翌年1月15日に振り込まれる」場合、そのバイト代は翌年の年収にカウントされます。逆に、前年12月働いて今年1月に振り込まれた分は今年の年収です。シフトに入った日ではなく「給与明細の支給日」で計算しなければ、知らぬ間に103万円を突破してしまいます。
誤解2:「フリマアプリやポイ活の稼ぎはバイト代と別だから関係ない」
アルバイトによる給与収入のほかに、メルカリなどの転売益、ウーバーイーツ等の業務委託配達、動画配信の収益などがある場合、それらは「雑所得」や「事業所得」になります。給与所得以外の合計所得が年間10万円(給与所得控除後の所得と合算して48万円相当)を超えると、バイト代が103万円未満であっても親の扶養から外れる可能性があります。「給与明細さえ見ていれば安全」と思い込むのは非常に危険です。
誤解3:「学生証さえあれば自動的に勤労学生控除になる」
勤労学生控除は自動適用されません。本人が年末調整で申告書を勤務先に提出するか、翌年2〜3月に自分で確定申告を行わなければ適用されません。さらに、夜間学部や通信制、各種専門学校の中には、法律(学校教育法等)が定める勤労学生控除の「指定校」に含まれないスクールも一部存在します。学校の窓口で「勤労学生控除の対象校証明書」が発行できるかどうかを事前に確認しておく必要があります。
【プロの結論】家族社会学から見る「扶養の心理的バウンダリー」と損をしない働き方の条件
103万の壁をめぐる親子間の衝突は、単なる税制の理解不足ではなく、「親子の心理的バウンダリー(境界線)」と経済的自立の認識ギャップという家族社会学的な病理を孕んでいます。
大学生の子どもは「自分で汗を流して稼いだお金なのだから、いくら稼ごうと自分の自由だ」という個人主義的な全能感を抱きがちです。しかし現実には、親の健康保険証を使い、親の税法上の庇護(特定扶養控除)を受け、実家暮らしで住居や食事の補助を受けているという、「重層的な依存構造」の上に立っています。親の扶養というインフラにタダ乗りしながら、自分の権利だけを主張して境界線を踏み越える行為が、家庭内での深刻な亀裂を生むのです。
アルバイトにどれだけの時間を割くべきか、以下の客観的な判断基準をもとに自身のスタンスを明確に定めてください。
【年収103万〜130万円以内に抑えるべき学生の条件】
- 親が会社員・公務員で、世帯年収が500万円以上ある家庭の学生:親が受けている特定扶養控除や企業の家族手当(月額1万〜2万円程度)の恩恵が大きいため、控除枠を超えて働く合理性が極めて薄い。
- 大学の学業、ゼミ、資格試験、就職活動に専念したい学生:時給1,200円前後で月8万円程度(年約96万円)の労働に抑え、余剰時間を将来への自己投資に充てるのが最も生涯賃金を最大化できる。
- 健康保険料や年金保険料を自分で払うだけの余力がない学生:社会保険の壁を越えると年間15万円前後の現金流出が確定するため、中途半端に年収140万円などを目指すのは最も避けるべき選択。
【年収制限を気にせず全力で稼いでもよい学生の条件】
- 実家からの仕送りがゼロで、学費も生活費もすべて自力で賄う独立独歩の学生:年間180万〜200万円以上を稼ぎ出し、健康保険料も自ら支払い、親の扶養から完全に脱退して自立する覚悟があるケース。
- 親が個人事業主や自営業で、もともと「健康保険の扶養控除」や「会社の家族手当」が存在しない家庭:国民健康保険は世帯人数や所得で算定されるため、サラリーマン家庭ほど扶養喪失によるペナルティが複雑化しにくい(ただし税法上の扶養控除消失は生じるため綿密な試算が必要)。
「働くこと」自体は尊い経験ですが、家庭という共同体の税コストを破壊してまで得る小銭には、長期的なメリットがありません。親に対して「今月はこれくらいシフトに入って年間〇〇万円以内に収める」と事前にオープンな情報共有を行い、経済的な境界線を健全に保つことこそが、真の大人への第一歩です。
【103万の壁 学生】に関するよくある質問(FAQ)
Q1:103万円を1円でも超えたら、その瞬間に親の税金は一気に15万円も上がりますか?
A1:従来の厳密な制度では「103万円を1円超えただけで特定扶養控除(63万円)が完全に消失する」という制度設計でした。しかし、近年の税制改革議論および段階的控除の導入(特定親族特別控除等)により、超過額に応じて控除がグラデーションで減額される仕組みへの移行が進んでいます。とはいえ、親の会社の「扶養手当(家族手当)」の社内規定が「年収103万円以下」で一律カットされるルールになっている企業は依然として多いため、1円の超過で手当が全額ストップするリスクは残っています。
Q2:親にバレないように、掛け持ち先を「日雇い」や「現金手渡し」にすれば大丈夫ですか?
A2:絶対に不可能です。現在、日雇いであっても事業者側がマイナンバーや本人確認書類を収集し、自治体に給与支払報告書を提出する管理体制が徹底されています。手渡しであっても店側の経費にするために必ず行政へ報告されます。役所のシステムで合算された段階で、親の会社へ住民税の修正通知が送られるため、隠蔽することはできません。
Q3:103万を超えてしまいそうな場合、年末にできる対処法はありますか?
A3:12月のシフトを調整して、年間給与の「支給日ベース」での総額を103万円(または各家庭の許容上限)以内に抑えるのが最も確実です。また、すでに確定してしまった給与を取り消すことはできません。「12月分の支払いを翌年1月に回してもらう」などの交渉を試みる人もいますが、労働基準法や企業の就業規則上、給与の支払期日を意図的にずらすことは原則認められません。10月や11月の段階で年間の累計額を把握し、早めに店長やシフト管理者に相談して出勤日数を調整してください。
まとめ:今後の動向と失敗しないための判断基準
2026年を迎え、税制上の「年収の壁」は歴史的な転換期を迎えています。基礎控除の見直しや本人の所得税非課税ラインの引き上げ議論によって、学生が働ける自由度は制度上広がりつつあります。しかし、どれほど国の税制がアップデートされようとも、「親の税金への影響(特定扶養控除)」「親の勤務先の手当基準」「社会保険(健康保険)の扶養枠」という3つの防壁が同時に消滅するわけではありません。
学生アルバイトにおいて最も重要なのは、SNSの断片的な情報や友人の「控除があるから平気」という無責任な助言を鵜呑みにしないことです。毎月の給与明細をしっかり保管し、非課税交通費を除いた純粋な総支給額を自分で集計する習慣をつけてください。そして、扶養枠のボーダーラインを超える可能性がある場合は、必ず事前に親へ相談し、世帯全体の手取りにどれだけの影響が出るかを家族で共有すること。この冷静なリスク管理こそが、アルバイトを充実させ、無用な家庭内トラブルを防ぐ唯一の正解です。 (出典: 103万の壁 学生(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
